
Perte d’exploitation infirmier : un cabinet fermé n’est pas un arrêt maladie
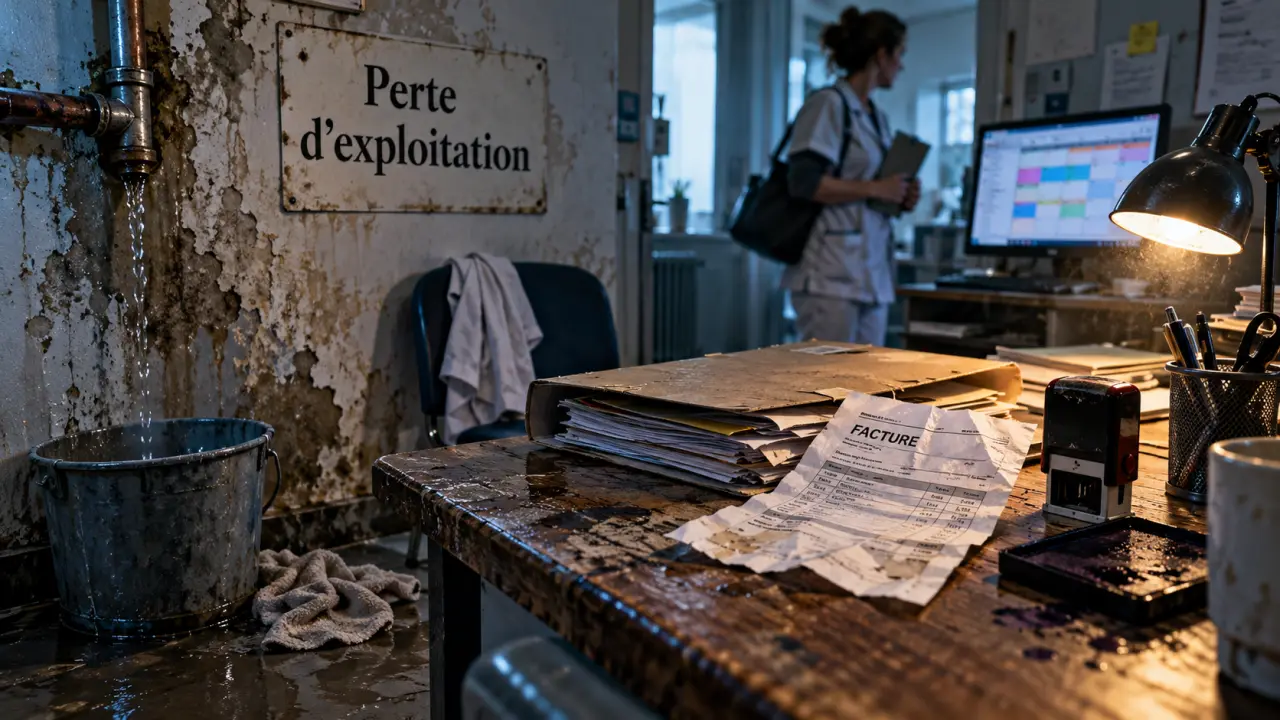
Un dégât des eaux rend votre cabinet inutilisable, mais vos loyers et vos mensualités continuent de tomber. Pour un infirmier libéral, l’assurance perte d’exploitation peut compenser certaines conséquences financières d’un sinistre garanti. Elle ne couvre toutefois pas automatiquement une maladie, une baisse de patientèle ou toute interruption d’activité : le déclenchement de l’indemnisation dépend des événements expressément prévus au contrat.
Avant de souscrire, l’enjeu est donc de distinguer ce qui menace votre outil de travail de ce qui vous empêche personnellement d’exercer, puis de vérifier les dépenses réellement protégées.
Cabinet sinistré ou infirmier immobilisé : deux protections différentes
L’expression « perte d’exploitation infirmier » recouvre souvent plusieurs besoins. Pourtant, l’indisponibilité d’un local, l’incapacité de travailler et la mise en cause de votre responsabilité ne relèvent pas des mêmes garanties. Cette distinction évite de compter sur une indemnisation qui ne pourra pas être déclenchée.
Testez vos connaissances sur la perte d’exploitation
Répondez aux six questions, puis validez vos réponses pour obtenir votre score et la correction.
La perte d’exploitation protège l’activité après certains sinistres
Dans sa forme courante, la garantie perte d’exploitation intervient après un dommage matériel couvert par le contrat : incendie, dégât des eaux ou autre événement mentionné dans les conditions d’assurance. Elle vise les conséquences financières de l’interruption ou de la réduction d’activité pendant la remise en état. Elle est souvent proposée avec une assurance multirisque professionnelle, mais son inclusion et son périmètre doivent être vérifiés.
Le simple constat d’une baisse de recettes ne suffit donc pas. Il faut généralement établir un lien entre un événement garanti et la diminution de l’activité. Certaines extensions peuvent couvrir des situations particulières sans dommage direct dans vos locaux, mais elles ne doivent jamais être présumées acquises.
La prévoyance répond à l’incapacité personnelle de travailler
Si une maladie ou un accident vous empêche d’assurer vos soins, ce sont plutôt vos droits auprès des régimes obligatoires et vos éventuelles garanties de prévoyance qu’il faut examiner. Les indemnités journalières et la garantie des frais généraux professionnels, lorsqu’elle est souscrite, répondent à des besoins distincts : préserver un revenu personnel et contribuer au paiement de charges professionnelles définies au contrat.
La responsabilité civile professionnelle poursuit encore un autre objectif : couvrir, dans les limites prévues, les conséquences d’une responsabilité engagée. Elle ne remplace ni une couverture des locaux ni une protection de vos revenus.
Évaluer la perte réelle selon votre manière d’exercer
Un cabinet recevant de nombreux patients et une activité essentiellement tournée vers les soins à domicile ne présentent pas la même exposition. L’assurance doit correspondre à votre organisation concrète, et non uniquement à votre profession déclarée.
La fermeture du cabinet n’arrête pas toujours tous les soins
Si vos tournées peuvent continuer malgré l’indisponibilité du local, la perte de recettes peut rester partielle. À l’inverse, la destruction de matériel indispensable ou l’impossibilité d’accueillir certains patients peut désorganiser durablement votre planning. Recensez les moyens nécessaires à chaque activité : local, matériel, stockage, accès aux dossiers et déplacements.
Un véhicule immobilisé ne relève pas automatiquement de la perte d’exploitation de la multirisque professionnelle. Vérifiez séparément l’assurance automobile, l’assistance et les possibilités de véhicule de remplacement, en déclarant un usage conforme à votre activité.
Faire l’inventaire des charges qui persistent
Le montant à protéger ne correspond pas nécessairement à l’ensemble des honoraires non encaissés. Certaines dépenses continuent pendant l’arrêt, tandis que d’autres diminuent. Pour préparer une estimation, rassemblez vos documents comptables et classez vos charges :
- Charges maintenues : loyer, abonnements, assurances ou certaines échéances, selon votre situation.
- Dépenses susceptibles de baisser : consommables, déplacements ou autres frais liés au volume de soins.
- Coûts de continuité : location temporaire, transfert de matériel ou adaptation de l’organisation.
Le cabinet fonctionne comme un creuset où se rejoignent des ressources physiques, administratives et humaines. Pour repérer votre véritable point de fragilité, demandez-vous : « Si cet élément disparaît demain, quels soins deviennent impossibles ? » Cette cartographie révèle parfois qu’un local de secours est moins urgent qu’un accès sécurisé aux dossiers ou qu’une solution de stockage adaptée. Elle permet de discuter avec l’assureur des frais utiles au redémarrage, plutôt que de raisonner uniquement en mètres carrés endommagés.
Les clauses qui déterminent l’indemnisation
Deux contrats portant le même intitulé peuvent offrir des protections très différentes. Demandez les conditions générales et particulières, puis faites préciser par écrit les points qui correspondent à votre pratique. Une présentation commerciale ne suffit pas à connaître l’étendue d’une garantie.
| Point à vérifier | Question à poser |
|---|---|
| Événement déclencheur | Quels sinistres ouvrent effectivement droit à une indemnisation ? |
| Base de calcul | Quels éléments comptables servent à déterminer la perte indemnisable ? |
| Franchise | Quelle somme ou quelle période reste à ma charge ? |
| Durée d’indemnisation | Pendant combien de temps les pertes peuvent-elles être couvertes ? |
| Plafonds | Quelles limites s’appliquent aux pertes et aux frais supplémentaires ? |
| Exclusions | Quelles situations restent hors garantie ? |
Ne pas confondre fin des travaux et retour à l’activité normale
Un cabinet peut être réparé sans retrouver immédiatement son rythme habituel. La reprise des rendez-vous et la réorganisation des soins peuvent prendre du temps. Il faut donc vérifier comment le contrat définit la période indemnisable et si elle peut inclure les conséquences persistantes du sinistre après la réouverture, dans la limite de la durée prévue.
Les frais supplémentaires destinés à limiter la perte méritent aussi une lecture attentive. La location d’un espace provisoire peut être pertinente, mais son remboursement dépend des conditions contractuelles. Avant d’engager une dépense importante, demandez l’accord de l’assureur, sauf mesure urgente de sauvegarde nécessaire.
Préparer son dossier avant et après une interruption
Une garantie bien choisie est plus facile à mobiliser lorsque l’activité et les dépenses sont documentées. Conservez dans un espace sécurisé, accessible même si le cabinet est inutilisable, vos contrats, justificatifs comptables, factures de matériel et coordonnées utiles. Cette organisation doit respecter la confidentialité des données de santé.
Avant le sinistre : vérifier les montants et les responsabilités
Faites réexaminer votre couverture lorsque votre activité évolue : nouveau cabinet, association, hausse des recettes ou achat d’équipement. En exercice partagé, identifiez qui assure les locaux, le matériel commun et les pertes propres à chaque professionnel. L’assurance d’une structure commune ne protège pas nécessairement les revenus individuels de tous ses membres.
Pour comparer les offres, soumettez le même scénario à chaque interlocuteur : cabinet inaccessible, activité à domicile partiellement maintenue et charges fixes persistantes. Demandez ce qui serait couvert, ce qui resterait à votre charge et quels justificatifs seraient exigés.
Après le sinistre : déclarer et tracer les conséquences
Déclarez l’événement dans les délais prévus au contrat et suivez les consignes de votre assureur. Photographiez les dommages, conservez les factures et documentez les mesures prises pour éviter leur aggravation. Pour la perte d’exploitation, rassemblez aussi les éléments permettant de comparer l’activité habituelle à celle réalisée pendant la période perturbée, sans transmettre inutilement de données nominatives de patients.
L’objectif est de rendre lisible le lien entre le sinistre, les soins empêchés, les recettes perdues et les frais engagés. Avec votre comptable et votre assureur, vous pourrez ainsi construire une estimation étayée. La protection la plus pertinente associe une garantie adaptée et un plan de continuité réaliste : l’une finance les conséquences couvertes, l’autre aide à reprendre les soins.

Partager cet article
Articles qui pourraient vous intéresser :
 RC Pro, local professionnel et prévoyance, les garanties à distinguer dans une assurance pro santé
 Assurance prêt médecin libéral : ITT, invalidité et exclusions à vérifier
 Financement matériel professionnel : le mauvais contrat peut vider votre trésorerie
 Assurance collaborateur libéral : la couverture du cabinet ne suffit pas toujours