
Assurance prêt médecin libéral : ITT, invalidité et exclusions à vérifier
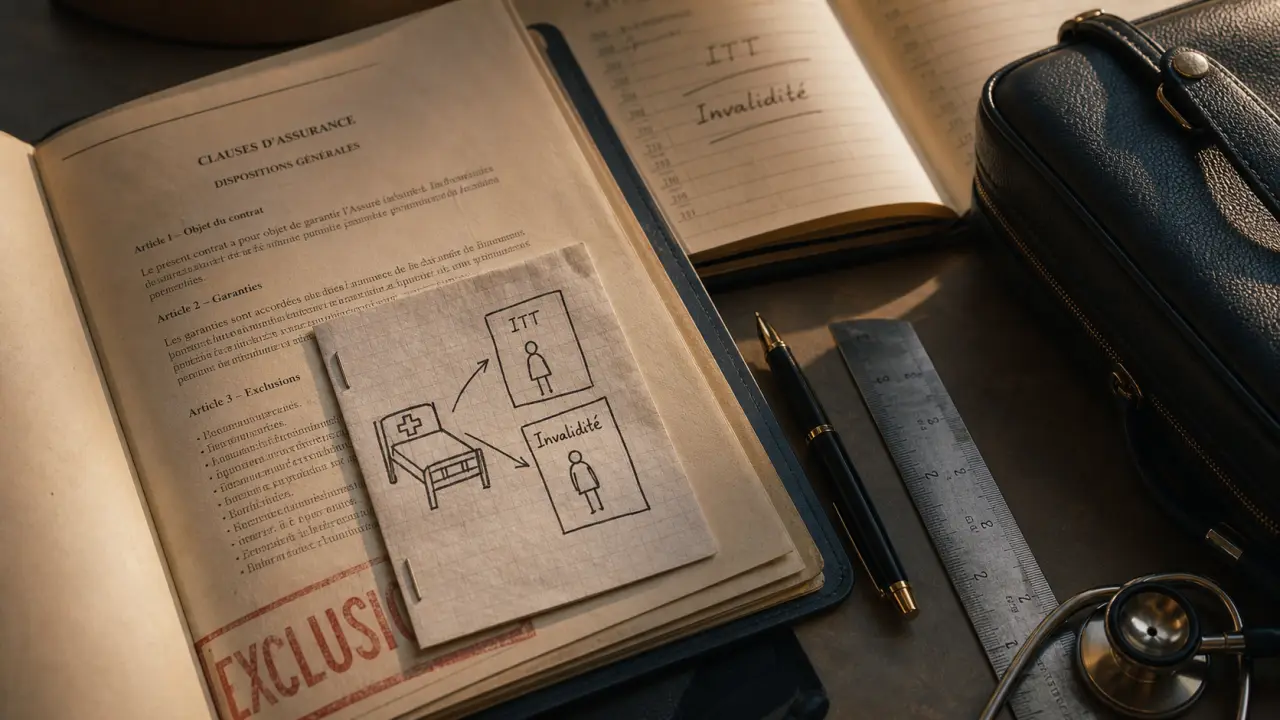
Pour un médecin libéral, obtenir un crédit immobilier ou professionnel ne se résume pas au taux du prêt. L’assurance emprunteur pèse dans le coût total et peut devenir un vrai sujet si le contrat prévoit des exclusions liées à l’exercice médical, aux revenus variables ou à certaines pratiques comme les gardes, les remplacements ou les actes techniques. L’enjeu est simple : être couvert au bon niveau, sans payer pour des garanties mal calibrées.
Pourquoi l’assurance emprunteur est un sujet sensible pour un médecin libéral
Un médecin installé en libéral présente un profil rassurant pour une banque : diplôme reconnu, activité généralement solvable, perspectives de revenus solides. Pourtant, du point de vue de l’assurance, le dossier est plus nuancé. L’assureur ne regarde pas seulement le revenu, il évalue aussi la stabilité de l’activité, l’état de santé, les antécédents médicaux et la nature exacte de l’exercice professionnel.
Comprendre l’assurance prêt médecin libéral
La différence majeure avec un salarié tient à la protection sociale. En cas d’arrêt de travail, un médecin libéral ne bénéficie pas du même maintien de salaire automatique qu’un salarié couvert par son employeur. Les charges du cabinet peuvent continuer à courir, tandis que les revenus chutent rapidement. C’est pour cette raison que les garanties d’incapacité et d’invalidité doivent être examinées avec attention.
Crédit immobilier, rachat de patientèle, achat de cabinet : des besoins différents
L’assurance prêt médecin libéral peut concerner une résidence principale, un investissement locatif, l’achat des murs professionnels, du matériel médical ou encore le financement d’une patientèle. Le niveau de protection attendu n’est pas toujours le même. Pour un prêt immobilier personnel, la banque cherche surtout à sécuriser le remboursement du capital. Pour un prêt professionnel, elle reste attentive à la continuité de l’activité et à la capacité du praticien à générer du chiffre d’affaires.
Dans les deux cas, il faut éviter de raisonner uniquement en mensualité. Un contrat moins cher peut devenir moins protecteur si l’indemnisation ne se déclenche pas dans les situations réellement problématiques pour un médecin : impossibilité d’exercer un geste technique, invalidité partielle, arrêt long avec reprise progressive ou changement contraint de spécialité. La vraie question est donc celle de la protection réelle, pas seulement du tarif affiché.
Les garanties à regarder avant de signer
La plupart des contrats d’assurance emprunteur reposent sur les mêmes grandes garanties : décès, perte totale et irréversible d’autonomie, incapacité temporaire de travail et invalidité permanente. Pour un médecin libéral, les deux dernières méritent une lecture beaucoup plus fine que les premières, car elles déterminent la protection en cas de problème de santé qui empêche de travailler sans entraîner nécessairement un décès ou une dépendance totale.
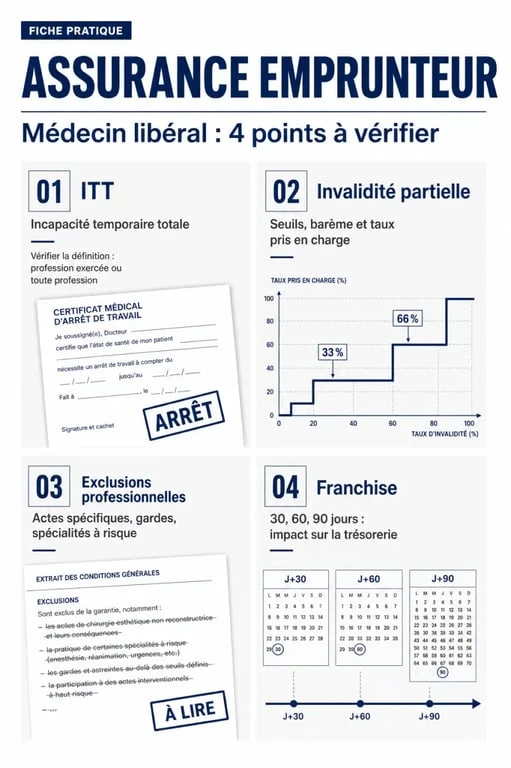
L’ITT : vérifier la définition de l’incapacité de travail
L’ITT, ou incapacité temporaire totale de travail, intervient lorsque l’assuré ne peut plus exercer son activité pendant une période donnée. Le point essentiel est la définition retenue par le contrat : incapacité d’exercer sa profession ou incapacité d’exercer toute profession. Pour un médecin libéral, la nuance est considérable. Un chirurgien, un dentiste ou un médecin pratiquant des actes techniques peut être incapable d’exercer son métier habituel tout en étant théoriquement apte à occuper une activité administrative.
Un contrat protecteur doit donc privilégier une appréciation selon la profession réellement exercée. Il faut aussi regarder la franchise, c’est-à-dire le délai avant indemnisation. Une franchise courte coûte souvent plus cher, mais elle peut être pertinente si les charges fixes du cabinet sont élevées ou si la trésorerie disponible est limitée. Le bon arbitrage dépend donc du rythme de l’activité et du niveau de charges à couvrir.
L’IPT et l’IPP : ne pas négliger l’invalidité partielle
L’invalidité permanente totale couvre les situations les plus lourdes, mais l’invalidité permanente partielle peut être tout aussi décisive. Un médecin peut conserver une partie de ses capacités tout en perdant une part importante de son activité, notamment si sa spécialité exige précision gestuelle, station debout prolongée, attention continue ou forte charge cognitive.
Il est utile de comparer le seuil à partir duquel l’assurance intervient, la méthode de calcul du taux d’invalidité et les modalités d’indemnisation. Certains contrats raisonnent de manière forfaitaire, d’autres de manière indemnitaire. Le forfaitaire est souvent plus lisible : la prestation dépend du contrat, et non uniquement de la perte de revenus constatée. Pour un libéral dont les revenus peuvent fluctuer, cette différence peut avoir un impact concret. Il faut donc vérifier la logique de calcul avant de signer.
Exclusions, surprimes et questionnaire de santé : les points de vigilance
Un médecin libéral peut être soumis aux mêmes formalités médicales qu’un autre emprunteur, avec parfois une analyse plus poussée selon le montant emprunté, l’âge, les antécédents ou la durée du prêt. L’objectif n’est pas de dramatiser, mais de comprendre que l’assureur peut proposer une acceptation standard, une surprime, une exclusion spécifique ou, plus rarement, un refus.
Les exclusions professionnelles doivent être lues ligne par ligne
Certaines clauses peuvent limiter la couverture en cas de pratiques considérées comme plus risquées. Selon les contrats, les gardes, les déplacements fréquents, les interventions en établissement, certaines disciplines ou activités annexes peuvent être abordés différemment. Il ne faut jamais se contenter d’une mention générale indiquant que la profession médicale est acceptée : il faut vérifier que l’activité réelle est bien déclarée et couverte. C’est un point sensible quand l’exercice comprend plusieurs modes d’intervention.
La déclaration doit être précise, mais pas approximative. Un médecin généraliste remplaçant, un anesthésiste-réanimateur, un radiologue interventionnel ou un psychiatre en cabinet n’ont pas le même quotidien professionnel. Plus la description est claire, plus le risque de contestation ultérieure diminue. Une formule trop vague peut laisser place à une interprétation défavorable au moment du sinistre.
Le questionnaire médical : répondre juste, sans surinterpréter
Lorsqu’un questionnaire de santé est requis, les réponses doivent être exactes, complètes et limitées à ce qui est demandé. Omettre un antécédent peut fragiliser le contrat ; en ajouter au-delà de la question peut aussi compliquer inutilement l’analyse. En cas de doute, il est préférable de demander une clarification écrite plutôt que de répondre de mémoire ou de manière vague.
Il faut également distinguer les antécédents stabilisés, les traitements en cours et les pathologies ayant encore un impact fonctionnel. L’assureur ne raisonne pas uniquement en diagnostic : il regarde la durée, les suites, les arrêts associés, les examens récents et le pronostic. Un dossier médical bien documenté peut parfois éviter une appréciation trop défavorable. Mieux le dossier est lisible, plus l’échange avec l’assureur reste simple.
Comparer une assurance groupe et une délégation d’assurance
La banque propose souvent son assurance groupe au moment du prêt. Elle a l’avantage de la simplicité : un interlocuteur unique, une mise en place rapide, des critères standardisés. Mais pour un médecin libéral, cette solution n’est pas toujours la plus adaptée. Une délégation d’assurance, souscrite auprès d’un autre assureur, peut offrir des garanties plus fines ou un tarif plus compétitif, à condition de respecter l’équivalence de garanties exigée par la banque.
| Point à comparer | Pourquoi c’est important pour un médecin libéral |
|---|---|
| Définition de l’ITT | Elle doit idéalement se référer à l’impossibilité d’exercer la profession médicale déclarée. |
| Mode d’indemnisation | Le forfaitaire peut être plus lisible lorsque les revenus libéraux varient d’une année à l’autre. |
| Exclusions | Elles peuvent viser certaines pratiques, déplacements ou activités professionnelles spécifiques. |
| Franchise | Elle détermine le délai pendant lequel les charges restent à assumer sans prise en charge. |
| Coût total | Le tarif doit être évalué sur toute la durée du prêt, pas seulement sur la cotisation mensuelle. |
Un bon comparatif ne consiste donc pas à empiler des devis. Il faut vérifier les garanties ligne par ligne, demander les conditions générales et faire confirmer les points sensibles avant l’édition définitive de l’offre. Pour un prêt important, quelques dixièmes de différence sur l’assurance peuvent représenter une économie notable, mais une exclusion mal comprise peut coûter beaucoup plus cher qu’une cotisation légèrement supérieure. Le bon contrat est celui qui reste cohérent avec l’exercice réel du médecin.
L’assurance mérite aussi une lecture simple : la médecine, la banque et le contrat ne parlent pas la même langue. Le médecin pense en capacité fonctionnelle, diagnostic et reprise progressive. La banque pense en mensualité et risque de non-remboursement. L’assureur pense en clauses, seuils et exclusions. La bonne décision consiste à traduire son exercice réel en termes assurantiels précis, puis à vérifier que les garanties annoncées correspondent vraiment à cette réalité.
Les bons réflexes avant de valider son contrat
Avant de signer, il est utile de procéder avec méthode. La meilleure assurance n’est pas forcément la moins chère, ni celle proposée le plus vite. C’est celle qui protège correctement le médecin, son foyer et, le cas échéant, son outil de travail. Quelques vérifications simples évitent bien des mauvaises surprises.
- Décrire précisément son activité : spécialité, statut, lieux d’exercice, gardes, remplacements, actes techniques, déplacements.
- Comparer les définitions : incapacité, invalidité, profession exercée, toute profession, indemnisation forfaitaire ou indemnitaire.
- Lire les exclusions : elles doivent être compatibles avec la réalité de l’exercice médical.
- Évaluer la franchise : un délai trop long peut fragiliser la trésorerie personnelle ou professionnelle.
- Vérifier la quotité : en couple ou associé à un projet commun, la répartition de la couverture doit être cohérente avec les revenus de chacun.
- Ne pas attendre la dernière minute : anticiper permet de négocier, de compléter un dossier médical et de comparer sereinement.
La quotité mérite une attention particulière. Être assuré à 100 % signifie que la totalité du capital restant dû est couverte pour l’assuré concerné. Dans un couple, une répartition 50/50 peut sembler équilibrée, mais elle n’est pas toujours adaptée si les revenus sont très différents ou si l’un des deux supporte davantage le remboursement. Pour un médecin libéral dont les revenus financent l’essentiel du projet, une couverture renforcée peut être plus prudente.
Enfin, il ne faut pas considérer le contrat comme figé. Un changement de situation professionnelle, une installation, une association, une modification de spécialité ou un rachat de prêt peut justifier une nouvelle analyse. L’assurance prêt médecin libéral doit accompagner la trajectoire réelle du praticien, pas seulement servir à valider le déblocage des fonds. Une vérification régulière reste utile pour garder un contrat cohérent avec l’activité.

- Honoraires de rédaction d’un bail commercial : le payeur et le coût se négocient avant la signature - 17 septembre 2026
- Bail commercial dérogatoire : trois ans maximum, un mois de maintien peut entraîner un bail commercial - 7 septembre 2026
- Bail professionnel ou commercial : durée, renouvellement et loyer, ce qui change vraiment - 3 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Financement de matériel médical : crédit ou leasing pour optimiser votre trésorerie ?
 Micro-BNC ou déclaration 2035 : les choix fiscaux qui changent la vie d’un podologue
 Crédit Mutuel Professions de Santé : un accompagnement bancaire expert pour chaque étape de votre carrière
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher