
Plafonds de garantie bureau : le montant affiché ne suffit pas à vous protéger
Les plafonds de garantie d’une assurance bureau fixent la somme maximale que l’assureur peut verser pour un dommage couvert. Mais un montant élevé en première page du contrat ne garantit pas une indemnisation suffisante : sous-plafonds, franchises, exclusions et limites annuelles peuvent réduire la prise en charge. Pour protéger vos locaux professionnels, il faut comparer ces limites à ce qu’un sinistre vous coûterait réellement, matériel et interruption d’activité compris.
Ce que le plafond de garantie limite réellement
Dans une assurance multirisque professionnelle couvrant un bureau, il existe rarement un plafond unique. Le contrat peut prévoir des limites distinctes pour les dommages aux locaux, le mobilier, le matériel informatique, le vol ou encore les pertes d’exploitation. Chaque montant doit donc être lu avec la garantie à laquelle il se rapporte.
Testez votre compréhension des plafonds de garantie d’un bureau
Répondez aux six questions, puis validez pour obtenir votre score et consulter les explications.
Par sinistre, par année ou par bien : trois lectures différentes
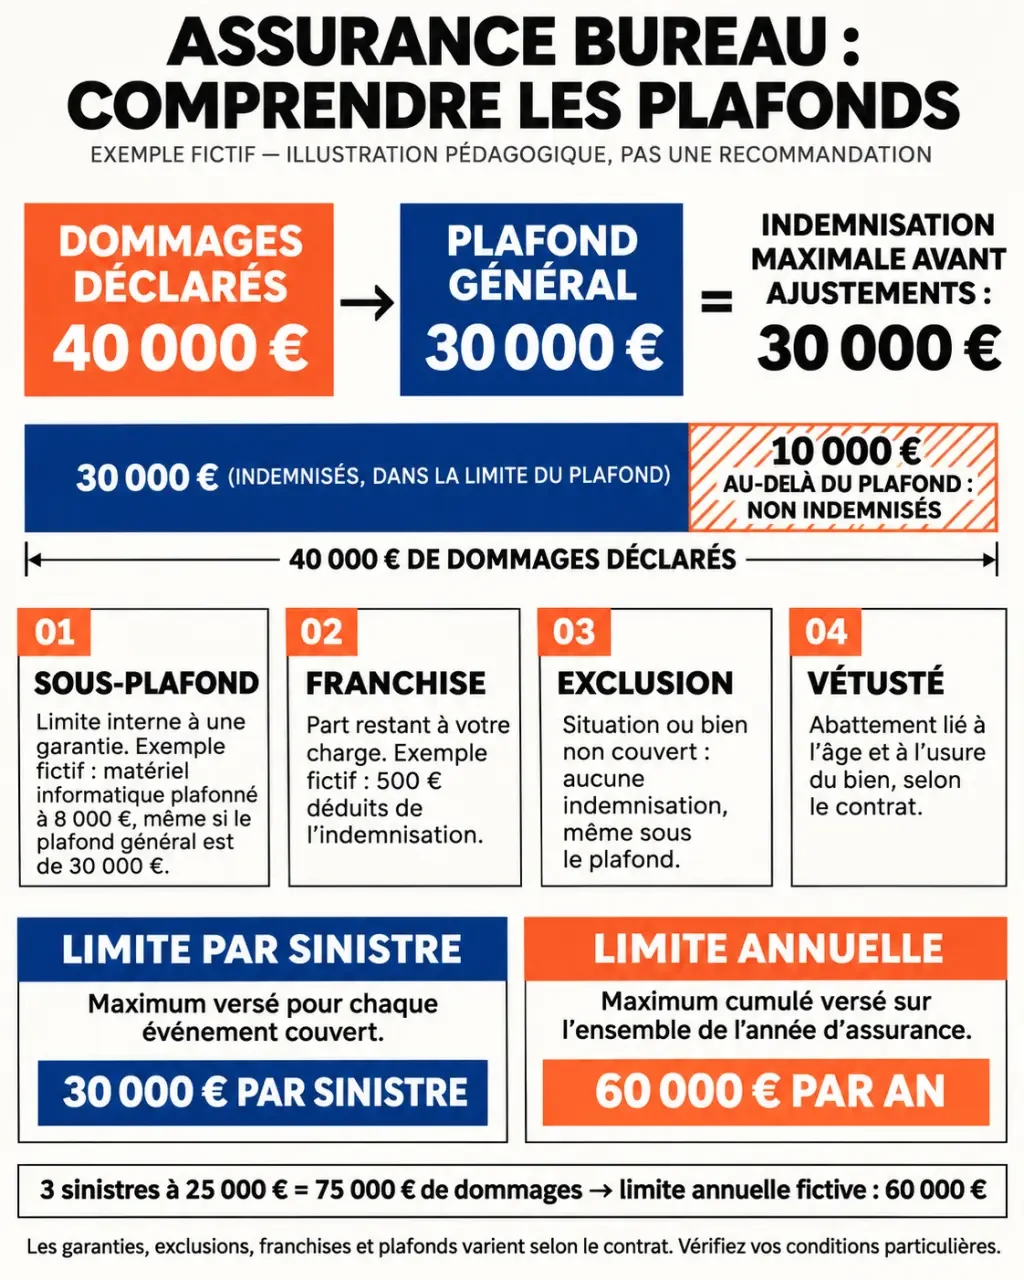
Un plafond par sinistre correspond au maximum mobilisable pour un événement couvert, selon la définition du contrat. Un plafond annuel limite les indemnisations cumulées sur une période d’assurance : un premier dommage peut donc laisser une capacité de couverture réduite pour un second. Enfin, certains biens ou frais disposent de leur propre limite, même lorsque le plafond général n’est pas atteint.
La définition du sinistre mérite aussi votre attention. Plusieurs dommages issus d’une même cause peuvent être regroupés en un seul événement selon les clauses applicables. Pour une entreprise installée dans plusieurs bureaux, il faut également vérifier si les montants sont accordés par établissement ou partagés entre tous les sites.
Le sous-plafond peut être plus important que le montant général
Un contrat peut afficher une couverture élevée pour le contenu des bureaux, mais limiter séparément les ordinateurs portables, les objets de valeur ou les frais de reconstitution de documents. Cette limite particulière, appelée sous-plafond, devient alors déterminante. Demandez notamment si elle s’applique par appareil, par catégorie de biens ou à l’ensemble du sinistre.
Évaluer le besoin à partir du coût de remise en activité
Le bon plafond ne se choisit pas seulement à partir de la surface du bureau ou de son loyer. Il doit correspondre aux dépenses nécessaires pour retrouver des conditions de travail normales après un événement couvert. Un petit local très équipé peut ainsi nécessiter une couverture du contenu supérieure à celle d’un plateau plus grand, mais peu meublé.
Inventorier les biens sans confondre propriété et usage
Recensez le mobilier, les postes informatiques, les écrans, les équipements réseau, les outils spécialisés et les fournitures. Distinguez les biens appartenant à l’entreprise de ceux loués, financés en crédit-bail ou confiés par un client. Leur présence dans vos locaux ne signifie pas automatiquement qu’ils sont couverts dans les mêmes conditions.
- Conservez les factures et un inventaire actualisé, accessible même si le bureau devient inutilisable.
- Identifiez les équipements coûteux dont le remplacement conditionne la reprise.
- Vérifiez le traitement des aménagements réalisés à vos frais dans des locaux loués.
- Repérez les appareils utilisés hors des locaux : leur couverture peut nécessiter une garantie spécifique.
Intégrer les dépenses moins visibles
Le bureau est un creuset où se combinent équipements, informations et habitudes de travail. Après un sinistre, remplacer les objets ne suffit pas toujours à reconstituer cet ensemble : il peut falloir reconfigurer un réseau, réinstaller des logiciels ou remettre en ordre des dossiers. Évaluez donc aussi le coût de cette remise en cohérence. Puis vérifiez quelles garanties couvrent ces opérations, plutôt que de supposer qu’elles relèvent toutes du plafond « matériel ».
Ajoutez à cette réflexion les frais éventuels de déménagement provisoire, de location d’équipements ou de nettoyage spécialisé. Leur prise en charge dépend des clauses souscrites et peut être soumise à des limites propres.
Lire ensemble plafond, franchise et mode d’indemnisation
Le plafond n’est ni une promesse de remboursement intégral ni une somme versée automatiquement. L’indemnité dépend d’abord du dommage reconnu comme couvert, puis des règles d’évaluation et des limites prévues au contrat. Une exclusion peut supprimer la prise en charge, même si le montant assuré paraît suffisant.
| Élément du contrat | Effet sur l’indemnisation | Point à vérifier |
|---|---|---|
| Plafond | Fixe une limite maximale de prise en charge | Par sinistre, par année ou par établissement |
| Sous-plafond | Limite une catégorie précise de biens ou de frais | Catégories concernées et cumul éventuel |
| Franchise | Laisse une part du dommage à votre charge | Montant fixe, pourcentage, minimum ou délai |
| Vétusté | Peut réduire la valeur retenue pour un bien | Conditions de remplacement à neuf |
| Exclusion | Écarte certaines situations de la couverture | Événements et usages non garantis |
À titre d’exemple fictif, des dommages matériels de 40 000 euros face à un plafond de 30 000 euros laissent déjà un écart de 10 000 euros, avant examen de la franchise et des autres règles applicables. Si une partie du matériel relève d’un sous-plafond, l’écart peut être supérieur. L’ordre d’application des limites et franchises doit être vérifié dans le contrat.
Examinez aussi les conditions de la valeur à neuf : elles peuvent imposer un remplacement effectif, un délai ou d’autres justificatifs. Par ailleurs, une déclaration de valeur insuffisante peut, selon les clauses applicables, entraîner une réduction de l’indemnité. Demandez explicitement si une règle proportionnelle de capitaux est prévue.
Tester les garanties avec des scénarios propres à votre bureau
Pour comparer deux assurances, soumettez-leur les mêmes situations concrètes. Cette méthode révèle mieux les différences qu’une comparaison des seules cotisations. Elle permet aussi de distinguer la protection des biens de celle des revenus et de la responsabilité de l’entreprise.
- Un dégât des eaux touche plusieurs postes. Vérifiez la couverture du matériel, des aménagements et des frais de remise en état, ainsi que leurs limites respectives.
- Un vol emporte les ordinateurs portables. Contrôlez le sous-plafond informatique, les conditions de sécurité et les circonstances de vol garanties.
- Les locaux deviennent temporairement inutilisables. Examinez les frais de relogement professionnel et les conditions de déclenchement des pertes d’exploitation.
- Un dommage atteint un tiers. Vérifiez la garantie de responsabilité concernée : le plafond protégeant vos propres biens ne remplace pas celui de votre responsabilité civile.
Pour les pertes d’exploitation, intéressez-vous autant à la durée d’indemnisation qu’au montant garanti. La remise en état des locaux et le retour à une activité normale ne suivent pas nécessairement le même calendrier. Les événements déclencheurs, les délais de franchise et la méthode de calcul doivent être explicités.
Faire confirmer les limites avant de signer, puis les actualiser
Demandez à votre interlocuteur un récapitulatif écrit des plafonds et sous-plafonds, en complément des documents contractuels. Faites préciser les montants par site, les limites annuelles partagées et les garanties qui nécessitent une option. Une réponse commerciale générale ne remplace pas les conditions particulières et générales du contrat.
Signalez ensuite les changements significatifs : achat d’équipements, nouveaux aménagements, ouverture d’un établissement ou évolution de l’activité. Une couverture adaptée au démarrage peut devenir insuffisante sans que la surface occupée change.
Le bon arbitrage consiste à assurer les conséquences financières que votre entreprise ne pourrait pas absorber seule. Comparez donc le reste à charge plausible, la durée de protection et les conditions de couverture, pas uniquement le plus gros montant affiché. C’est cette lecture qui donne aux plafonds de garantie leur véritable utilité.

Partager cet article
Articles qui pourraient vous intéresser :
 Bail commercial Leasemaker 3.0 : conformité à la loi Pinel et points de contrôle essentiels
 DPE tertiaire : un diagnostic énergétique, pas une trajectoire réglementaire
 Local commercial à Nantes : le coût total compte plus que le loyer affiché
 Location de cabinet médical : trouvez le format adapté à votre activité