Financement matériel professionnel : le mauvais contrat peut vider votre trésorerie
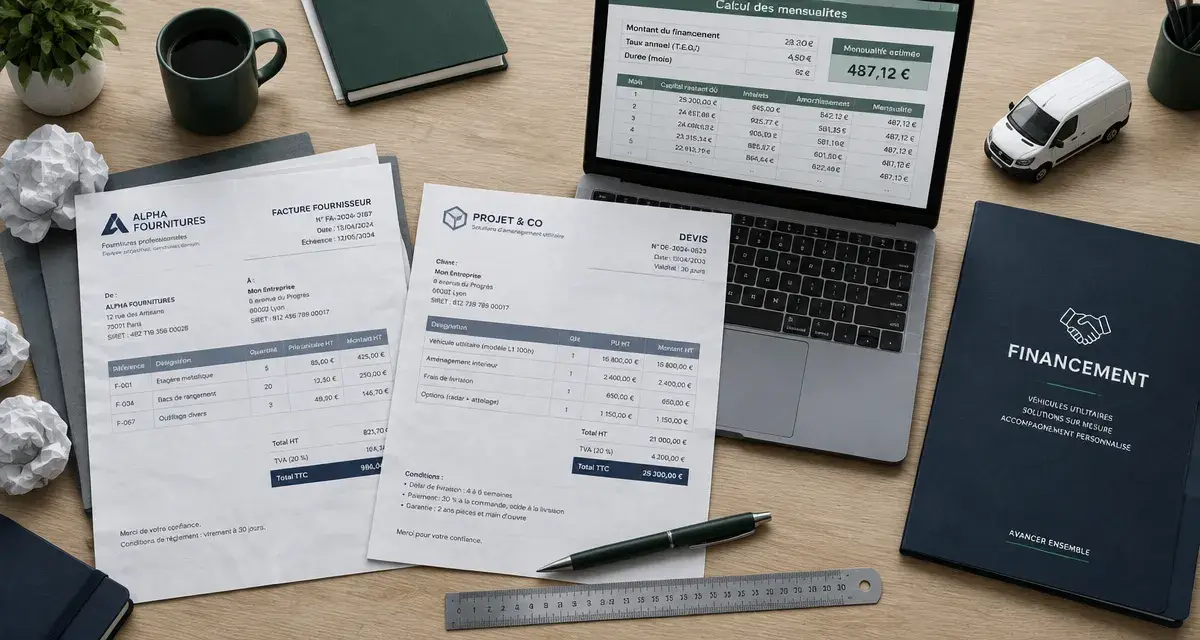
Financer une machine-outil, un véhicule utilitaire, un parc informatique ou du mobilier permet d’investir sans payer immédiatement la totalité du prix. Mais le financement matériel professionnel ne se résume pas à comparer une mensualité. La durée, la propriété du bien, sa valeur de revente et les conditions de sortie déterminent le coût réel et la souplesse dont l’entreprise disposera.
Partir du matériel et de son cycle de vie, pas seulement de son prix
Un financement peut concerner des équipements de production, de l’outillage, du matériel médical, de l’informatique, du mobilier professionnel, des véhicules ou encore des machines industrielles. Selon l’organisme et la nature de l’équipement, les offres peuvent aussi couvrir du matériel d’occasion. Le devis ou la facture fournisseur sert généralement de base pour identifier précisément le bien, son montant et son usage professionnel.
Le premier arbitrage consiste à relier la durée d’engagement à la durée d’utilisation rentable du matériel. Financer longtemps un ordinateur à renouveler rapidement, ou trop brièvement une machine appelée à produire pendant des années, fragilise l’équilibre de trésorerie. L’échéance doit rester supportable pendant les périodes moins favorables, et pas seulement lorsque le carnet de commandes est plein.
Le noyau économique de l’investissement
Chaque équipement possède un noyau de valeur : ce qu’il apporte réellement à l’entreprise après les coûts de fonctionnement, l’entretien, les arrêts de production et la valeur qu’il conservera à la revente. Une machine peut être chère, mais rentable si elle réduit les délais de fabrication. Un véhicule peut générer du chiffre d’affaires, mais aussi des charges d’assurance, de carburant et d’immobilisation. Évaluer ce flux économique avant de choisir le contrat évite de financer un actif qui absorbe plus de liquidités qu’il n’en libère.
Quand l’usage prime sur la propriété
La location est souvent cohérente pour les équipements à forte obsolescence technologique ou lorsqu’un renouvellement régulier est préférable. À l’inverse, un matériel robuste, facilement revendable et utilisé durablement peut justifier une acquisition. Cette distinction conditionne la valeur résiduelle, l’option d’achat éventuelle et le risque supporté en fin de contrat.
Prêt, crédit-bail, location ou avance : comparer les mécanismes
Les solutions n’ont ni le même objectif ni les mêmes effets sur l’entreprise. Un prêt équipement finance un achat. Le crédit-bail organise l’usage d’un bien avec une possibilité de l’acquérir. La location financière finance avant tout l’utilisation. L’avance de trésorerie répond à un besoin court lié à une facture fournisseur ou à un cycle d’exploitation.
| Solution | Propriété du matériel | Durée habituelle | Usage pertinent |
|---|---|---|---|
| Prêt professionnel | L’entreprise achète et devient propriétaire | Selon le projet et la capacité de remboursement | Matériel durable à conserver |
| Crédit-bail mobilier | Le bailleur reste propriétaire, avec option d’achat possible | Souvent plusieurs années | Équipement coûteux avec projet d’acquisition finale |
| Location financière | Le bailleur conserve la propriété, sans transfert prévu | 13 à 60 mois en moyenne chez Locam | Matériel évolutif ou à renouveler |
| Avance de trésorerie | Selon l’achat financé | 15 à 120 jours selon l’offre | Commande ponctuelle ou décalage de trésorerie |
Le prêt équipement pour acheter et amortir
Avec un prêt bancaire classique ou un prêt équipement, l’entreprise règle le fournisseur et inscrit le bien à son actif. Elle rembourse le capital, les intérêts et les éventuels frais selon un échéancier mensuel, trimestriel ou annuel. Cette formule donne une maîtrise directe de l’actif, mais elle mobilise la capacité d’emprunt. Le financeur peut aussi demander une garantie, une caution ou un nantissement.
Crédit-bail et location financière : deux logiques différentes
Le crédit-bail mobilier prévoit la location du matériel puis, en fin de contrat, une option d’achat à lever ou non. Les durées moyennes évoquées pour ce type de financement vont de 3 à 7 ans. La location financière ne prévoit généralement pas cette acquisition : l’entreprise paie pour l’usage et doit anticiper la restitution, le renouvellement ou un nouveau contrat. La résiliation anticipée mérite une lecture attentive, car un arrêt d’activité ou un changement de besoin ne met pas automatiquement fin aux loyers.
Mesurer le coût total avant de signer
Une mensualité basse peut simplement traduire une durée plus longue ou une valeur résiduelle élevée. Pour comparer plusieurs propositions, demandez le détail complet : montant financé, taux fixe ou variable s’il s’agit d’un crédit, TAEG lorsqu’il est communiqué, loyers, apport, frais de dossier, assurance, entretien éventuellement inclus, coût de l’option d’achat et pénalités de sortie.
La TVA, l’amortissement et le traitement comptable dépendent de la formule choisie et de la situation de l’entreprise. Ils ne doivent pas être supposés identiques entre un achat à crédit, un crédit-bail et une location. Un expert-comptable peut vérifier l’incidence sur le bilan, les charges et les ratios financiers avant la signature, surtout pour un investissement capitalistique.
Préserver la trésorerie sans déplacer le risque
Échelonner le paiement préserve le fonds de roulement au moment de l’acquisition et peut laisser des liquidités disponibles pour le stock, les salaires ou les imprévus. En contrepartie, les échéances deviennent une charge fixe. L’entreprise doit donc tester son budget avec un scénario prudent : baisse d’activité, retard de règlement client ou coût de maintenance supérieur aux prévisions. Le bon financement est celui qui reste soutenable dans ce scénario, et non celui qui paraît le moins cher le premier mois.
Constituer un dossier crédible et comparer les interlocuteurs
Banques professionnelles, sociétés de leasing, fintechs, organismes spécialisés et parfois fournisseurs peuvent proposer un financement. Les critères varient selon le montant, le type de bien, l’ancienneté de l’entreprise et le niveau de risque. Bpifrance propose notamment un prêt équipement à partir de 50 000 euros HT, généralement sur 2 à 7 ans, avec un taux fixe ou variable. Un cofinancement bancaire ou une garantie peut être envisagé sous réserve d’éligibilité.
Les solutions digitalisées peuvent répondre à un besoin à court terme. Certaines avances adossées à une facture fournisseur sont proposées sur 15 à 120 jours. Les établissements classiques annoncent souvent un délai de 2 à 6 semaines, tandis que les parcours en ligne peuvent accélérer l’étude initiale. Cette rapidité ne dispense pas d’examiner le coût total et les obligations contractuelles.
Les pièces à préparer et les points vérifiés
Un dossier clair réduit les échanges et permet une comparaison plus fiable des offres. L’organisme évaluera le projet, la capacité de remboursement et la solidité financière de l’entreprise.
- Le devis détaillé ou la facture fournisseur, avec la description du matériel ;
- Le SIREN, les informations juridiques et les coordonnées de l’entreprise ;
- Les derniers éléments comptables et, si nécessaire, les relevés ou prévisions de trésorerie ;
- Le chiffre d’affaires, les charges existantes et l’échéancier des emprunts en cours ;
- Une explication concrète de l’usage du matériel et du gain attendu ;
- Les garanties envisagées, lorsqu’elles sont demandées.
Une méthode simple pour arbitrer
- Demandez un devis comparable pour le même matériel, livraison comprise.
- Définissez si l’objectif est de posséder le bien, de le renouveler ou de couvrir un besoin ponctuel.
- Comparez le coût global, et pas uniquement le loyer ou la mensualité.
- Vérifiez les conditions de restitution, de rachat, d’assurance et de remboursement anticipé.
- Choisissez une durée alignée sur la durée d’usage et sur la visibilité réelle de votre activité.
Pour une TPE, un artisan, une PME ou un indépendant, cette préparation transforme la demande de financement en décision d’investissement. Le matériel doit soutenir la croissance sans réduire la marge de manœuvre financière de l’entreprise.

Partager cet article
Articles qui pourraient vous intéresser :
 Micro-BNC ou déclaration 2035 : les choix fiscaux qui changent la vie d’un podologue
 Crédit Mutuel Professions de Santé : un accompagnement bancaire expert pour chaque étape de votre carrière
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher
 Avenant 7 kiné : 4 dates à retenir pour coter juste, télésoigner et s’installer