
Comptabilisation diagnostic immobilier : charge en 6226 ou coût d’acquisition ?
La comptabilisation d’un diagnostic immobilier dépend avant tout de son objet : mise en location, vente d’un bien, acquisition ou préparation de travaux. Une facture de diagnostiqueur constitue généralement une charge lorsqu’elle concerne la gestion courante d’un immeuble. Elle peut toutefois entrer dans le coût d’une immobilisation lorsqu’elle est directement attribuable à son acquisition ou à sa mise en état d’utilisation. Le compte à retenir ne se déduit donc pas du seul intitulé « diagnostic immobilier ».
Qualifier la dépense avant de choisir un compte
Un diagnostic de performance énergétique, un repérage amiante ou un contrôle des installations ne reçoit pas automatiquement le même traitement comptable dans toutes les situations. La finalité de la prestation et son lien avec une opération déterminée priment sur le nom du document remis.
Un diagnostic lié à la gestion courante
Lorsqu’un propriétaire fait réaliser un diagnostic pour louer un logement, renouveler un dossier technique ou préparer la vente d’un immeuble déjà inscrit à son actif, la prestation relève généralement des charges de l’exercice. Elle répond à une obligation ou à un besoin de gestion, sans créer, à elle seule, un nouvel actif ni améliorer matériellement le bâtiment.
Le prix payé ne suffit pas à justifier une immobilisation. Même coûteux, un diagnostic reste une charge s’il ne remplit pas les conditions d’incorporation au coût d’un actif. À l’inverse, une dépense modeste peut appartenir au coût d’une opération immobilisée lorsqu’elle lui est directement attribuable.
Un diagnostic rattaché à une acquisition ou à des travaux
Un examen technique commandé par l’acquéreur peut nécessiter une analyse différente s’il est directement lié à l’achat du bien. Il faut notamment distinguer une étude exploratoire, menée avant toute décision ferme, d’une prestation nécessaire à une acquisition identifiée ou à la préparation du bien pour son utilisation prévue.
Pour des travaux, la question est similaire : le diagnostic prépare-t-il une opération elle-même immobilisable, ou concerne-t-il simplement l’entretien courant ? Le rattachement à des travaux ne rend pas automatiquement la facture immobilisable. Il faut examiner la nature des travaux et le caractère directement attribuable de la prestation.
Quels comptes utiliser pour la facture du diagnostiqueur ?
Dans une comptabilité tenue selon le Plan comptable général français, le compte 6226 « Honoraires » constitue un choix courant pour une prestation indépendante de diagnostic. Une subdivision dédiée peut faciliter le suivi des dépenses par immeuble ou par type de contrôle.
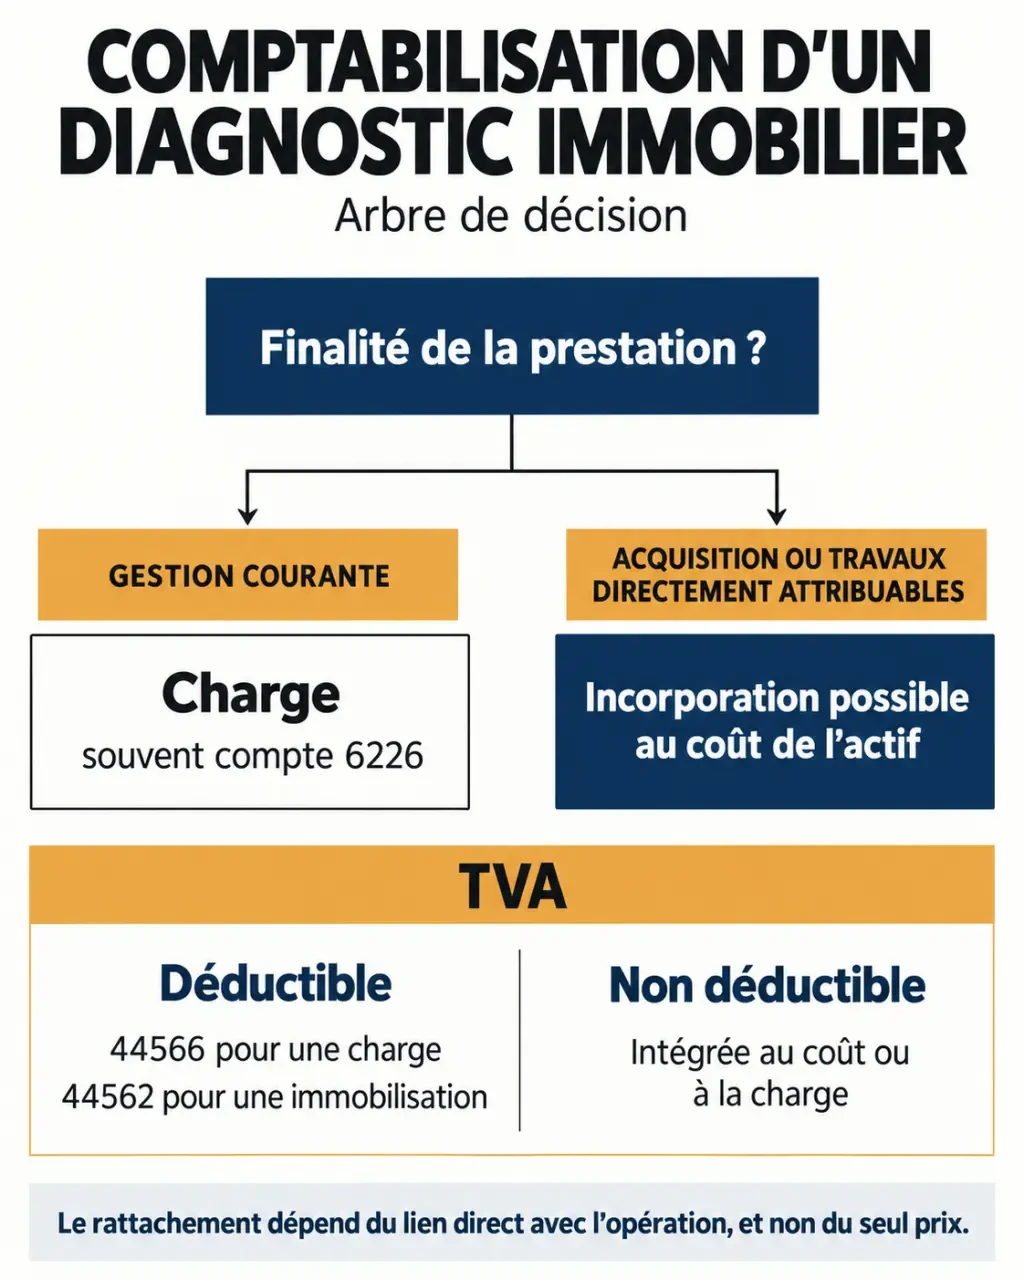
| Situation | Traitement généralement envisagé | Point à vérifier |
|---|---|---|
| Diagnostic pour une mise en location | Charge, souvent en 6226 | Régime de TVA de la location |
| Diagnostic avant la vente d’un immeuble détenu | Charge, souvent en 6226 | Rattachement à l’exercice de réalisation |
| Diagnostic directement attribuable à une acquisition | Analyse d’une incorporation au coût de l’actif | Nature exacte des frais et règles applicables |
| Diagnostic préparatoire à des travaux immobilisables | Incorporation possible au coût des travaux | Lien direct avec l’opération |
Le compte 615 « Entretien et réparations » n’est pas le choix naturel pour une simple expertise : constater l’état d’une installation ne revient pas à la réparer. Le compte 618 peut correspondre à certaines prestations d’études ou de documentation technique selon leur nature et l’organisation du plan de comptes. L’essentiel reste de retenir un classement cohérent, documenté et appliqué de façon constante.
Si la prestation est incorporée à une immobilisation, elle suit le compte de l’actif concerné, éventuellement par l’intermédiaire d’un compte 23 « Immobilisations en cours » lorsque l’opération n’est pas achevée. Pour un professionnel qui achète des immeubles afin de les revendre, le raisonnement relève des stocks : il ne faut pas transposer mécaniquement les comptes d’immobilisations.
Enregistrer la facture, la TVA et le paiement
L’écriture dépend du traitement retenu, mais aussi du droit à déduction de la TVA. La présence de TVA sur la facture ne signifie pas qu’elle est récupérable. Il faut vérifier l’affectation du bien à des opérations ouvrant droit à déduction, ainsi que les conditions habituelles d’exercice de ce droit.
Exemple d’une prestation comptabilisée en charge
Une entreprise reçoit une facture de diagnostic de 300 € hors taxes, assortie de 60 € de TVA. En supposant que cette taxe soit intégralement déductible, l’enregistrement est le suivant :
- Débit du compte 6226 « Honoraires » : 300 € ;
- Débit du compte 44566 « TVA déductible sur autres biens et services » : 60 € ;
- Crédit du compte 401 « Fournisseurs » : 360 €.
Lors du règlement, le compte 401 est débité de 360 € et le compte 512 « Banque » est crédité du même montant. Si la TVA n’est pas déductible, la charge est enregistrée pour 360 €, sans constater de TVA récupérable.
Lorsque le diagnostic entre dans le coût d’un actif
Si l’analyse conduit à immobiliser la prestation, le montant hors taxes est porté au coût de l’immobilisation concernée, augmenté de la TVA non récupérable le cas échéant. La TVA déductible liée à une immobilisation relève du compte 44562. La contrepartie peut être enregistrée au compte 404 « Fournisseurs d’immobilisations », selon le circuit retenu pour l’opération.
Le coût incorporé suit ensuite le traitement de l’actif auquel il se rattache. Il ne faut donc pas créer systématiquement une immobilisation autonome intitulée « diagnostic » avec une durée d’amortissement arbitraire.
Rattacher la dépense au bon exercice et conserver les preuves
En comptabilité d’engagement, la date du paiement ne détermine pas l’exercice de constatation de la charge. Une prestation réalisée avant la clôture doit être rattachée à cet exercice, même si la facture arrive ensuite. Lorsque les conditions sont réunies, une facture non parvenue est constatée, notamment au moyen du compte 4081 pour une prestation relevant des charges.
À l’inverse, une somme facturée ou payée avant l’exécution de la prestation doit être analysée comme une avance ou, selon la situation, comme une charge constatée d’avance. Il faut examiner ce qui a réellement été réalisé à la clôture, plutôt que se fier uniquement à la date figurant sur le document.
Le diagnostic joue parfois le rôle d’une charnière entre deux décisions : constater l’état d’un bâtiment, puis engager sa transformation. Pour bien le classer, reconstituez cette chronologie. Un rapport commandé pour évaluer plusieurs scénarios ne se rattache pas nécessairement à des travaux finalement décidés plusieurs mois après. Conserver le devis, la lettre de mission et la décision de lancement permet de distinguer une dépense d’exploration d’un coût de préparation directement attribuable au chantier.
Le dossier comptable doit également permettre d’identifier le bien concerné, le donneur d’ordre, la date d’intervention et la nature des contrôles. Une mention explicative dans le libellé de l’écriture facilite les vérifications ultérieures.
Adapter le traitement au statut du propriétaire
Une société soumise à l’impôt sur les sociétés, un loueur en meublé au réel et un particulier déclarant des revenus fonciers ne suivent pas nécessairement les mêmes règles déclaratives. Le classement comptable et la déductibilité fiscale sont deux questions distinctes. Une charge enregistrée en comptabilité peut nécessiter une analyse fiscale complémentaire.
Pour une location nue relevant des revenus fonciers, les dépenses de diagnostic peuvent, sous conditions, relever des dépenses déductibles au régime réel. Au régime micro-foncier, elles ne se déduisent pas individuellement : elles sont couvertes par l’abattement forfaitaire. Le même principe d’absence de déduction individualisée s’applique aux charges couvertes par l’abattement d’un régime micro-BIC.
Enfin, une SCI n’appelle pas une réponse unique : son régime fiscal, son activité et ses obligations comptables doivent être identifiés. Avant de valider l’écriture, vérifiez donc quatre éléments : l’objet du diagnostic, son rattachement éventuel à un actif, le droit à déduction de la TVA et le régime fiscal du propriétaire. Cette méthode évite de choisir un compte par automatisme et permet de justifier le traitement retenu.

Partager cet article
Articles qui pourraient vous intéresser :
 Agencement de bureaux professionnels : gagner des mètres carrés sans perdre en ergonomie
 Pavillon Prévoyance pour un professionnel de santé : indemnités, franchise et frais à vérifier
 Assurance RCP interne en médecine : pourquoi votre couverture personnelle est indispensable
 Immobilier d’entreprise en Bretagne : achetez, louez ou valorisez vos locaux avec méthode