
Expert-comptable pour médecin : choisir un cabinet qui suit aussi votre trésorerie
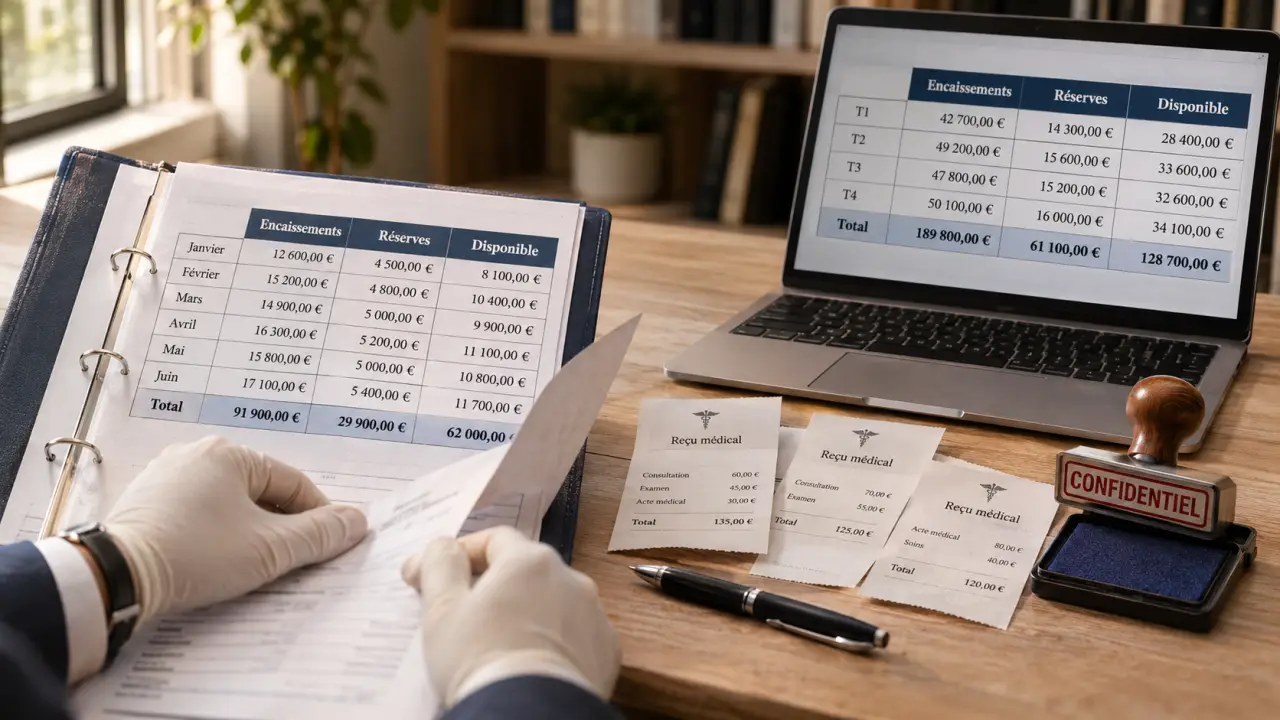
Un expert-comptable pour médecin ne sert pas seulement à produire une déclaration fiscale. Il doit vous aider à distinguer ce que votre cabinet encaisse, ce que vous devrez reverser et ce que vous pouvez réellement vous verser. Pour choisir le bon interlocuteur, vérifiez sa connaissance de l’exercice médical, le périmètre de sa mission et sa capacité à expliquer vos chiffres sans vous ajouter de travail administratif.
Partir de votre mode d’exercice, pas d’une offre standard
Les besoins comptables d’un médecin remplaçant ne sont pas ceux d’un praticien installé, associé ou employant une secrétaire. Avant de comparer les cabinets, décrivez votre situation : activité libérale exclusive ou mixte, remplacements, installation, exercice individuel ou en société, partage de locaux et projets à venir. Cette photographie permet de demander une prestation adaptée plutôt qu’un forfait mal dimensionné.
Remplacement et installation : sécuriser les premières décisions
Pour un médecin remplaçant, l’enjeu consiste notamment à suivre les honoraires rétrocédés, conserver les justificatifs de frais et anticiper les cotisations. Lors d’une installation, le périmètre s’élargit : financement du matériel, loyer, travaux, contrats, organisation des encaissements et budget de fonctionnement. L’accompagnement est plus utile avant de signer un engagement qu’au moment d’enregistrer sa première échéance.
Un prévisionnel doit ainsi confronter une hypothèse d’activité aux dépenses du cabinet et à vos besoins personnels. Il ne garantit pas un revenu, mais aide à repérer un loyer trop lourd, une réserve de trésorerie insuffisante ou un investissement prématuré.
Exercice individuel, SCM ou SEL : des fonctions différentes
En exercice individuel, les revenus libéraux du médecin relèvent généralement des bénéfices non commerciaux, ou BNC. Les obligations dépendent ensuite du régime applicable. Une société civile de moyens, ou SCM, sert à partager des moyens et des dépenses entre professionnels ; elle n’a pas la même fonction qu’une société d’exercice libéral, ou SEL, qui porte l’activité professionnelle.
Le choix d’une structure ne doit pas reposer uniquement sur une économie fiscale annoncée. Il faut aussi examiner les coûts de gestion, la protection sociale, les modalités de rémunération, l’association et les perspectives de transmission. Selon le projet, l’expert-comptable travaille avec un avocat et les interlocuteurs ordinaux compétents.
Attendre un suivi concret des recettes, des charges et des échéances
La tenue comptable constitue le socle de la mission, mais elle ne suffit pas à piloter un cabinet médical. Demandez quels contrôles sont réalisés, à quelle fréquence les comptes sont actualisés et sous quelle forme vous recevrez les informations. Un dossier traité seulement à l’approche de la déclaration laisse peu de temps pour corriger un décalage de trésorerie.
Fiabiliser les recettes sans mélanger les flux
Le suivi doit permettre de rapprocher les encaissements bancaires des recettes enregistrées et d’identifier les écarts : règlements en attente, rejets, rétrocessions ou remboursements. La méthode varie selon les outils du cabinet et le régime comptable. L’essentiel est de définir qui contrôle quoi, notamment lorsque le logiciel métier et le logiciel comptable ne communiquent pas directement.
Les soins à finalité thérapeutique bénéficient en principe d’une exonération de TVA. Certaines prestations, notamment sans finalité thérapeutique, peuvent relever d’un traitement différent. Si votre activité comprend des expertises, des actes esthétiques ou plusieurs types de prestations, demandez une analyse précise plutôt qu’une réponse générale fondée sur votre seule qualité de médecin.
Documenter les dépenses et anticiper les cotisations
Une dépense n’est pas déductible simplement parce qu’elle a été payée depuis le compte professionnel. Son intérêt pour l’activité, sa justification et son traitement comptable doivent être examinés. Matériel médical, véhicule, repas, formations ou usage professionnel du domicile appellent des vérifications différentes. Pour les dépenses mixtes, faites valider la méthode de répartition retenue.
Le suivi doit également intégrer les appels et régularisations de l’Urssaf et de la CARMF, selon votre situation. Un solde bancaire positif n’est pas nécessairement un revenu disponible. Une partie peut devoir financer des cotisations, l’impôt ou des dépenses déjà engagées.
Comparer les honoraires à périmètre égal
Il n’existe pas de tarif unique pertinent pour tous les médecins. Le coût dépend notamment du volume d’opérations, de la structure juridique, de la présence de salariés, de la qualité des pièces transmises et du niveau de conseil attendu. Un prix d’appel devient peu informatif si chaque échange ou déclaration complémentaire est facturé séparément.
Demandez une proposition écrite, puis vérifiez la lettre de mission. Elle doit préciser les travaux confiés au cabinet, vos propres obligations, les honoraires et les conditions de fin de mission. Pour comparer deux offres, utilisez une grille commune :
| Point à comparer | Question à poser |
|---|---|
| Tenue comptable | Qui classe les pièces, affecte les opérations et contrôle les comptes ? |
| Déclarations | Quelles déclarations fiscales et sociales sont incluses ? |
| Conseil courant | Les échanges et rendez-vous sont-ils compris ou facturés en supplément ? |
| Personnel du cabinet | La paie et les formalités sociales font-elles l’objet d’une mission distincte ? |
| Outils numériques | L’abonnement, la récupération bancaire et l’export des données sont-ils inclus ? |
| Événements particuliers | Quel budget prévoir pour une installation, une association ou une cessation ? |
Une offre en ligne peut convenir si vous êtes autonome et que les échanges sont bien organisés. Un cabinet de proximité peut faciliter certains rendez-vous, sans garantir à lui seul une meilleure disponibilité. Comparez surtout l’interlocuteur désigné, les délais de réponse annoncés et la continuité du service en cas d’absence.
Tester la connaissance du secteur médical avant de signer
La mention « professions libérales » ne prouve pas une pratique régulière des dossiers médicaux. Vérifiez l’inscription de l’expert-comptable à l’Ordre des experts-comptables et demandez comment son équipe accompagne des médecins exerçant dans des conditions proches des vôtres. Il peut expliquer son expérience sans divulguer l’identité ni les informations de ses clients.
Le premier échange doit vous permettre d’évaluer sa pédagogie. Un professionnel pertinent cherche à comprendre vos flux, vos contraintes et vos projets avant de recommander une structure. Méfiez-vous d’une promesse d’économie fiscale chiffrée sans examen de votre situation.
- Comment seront anticipées mes prochaines régularisations de cotisations ?
- Quels justificatifs dois-je transmettre, et à quelle fréquence ?
- Quels indicateurs recevrai-je pour suivre mon revenu disponible ?
- Qui répondra à mes questions courantes et qui validera les décisions importantes ?
- Comment récupérai-je mes documents et mes données si je change de cabinet ?
La confidentialité mérite également un échange concret. L’expert-comptable n’a généralement pas besoin des informations cliniques de vos patients pour tenir vos comptes. Organisez une transmission limitée aux éléments nécessaires, avec des accès adaptés et des outils sécurisés. Évitez l’envoi de dossiers médicaux pour justifier une simple recette.
Installer une routine qui transforme les chiffres en décisions
Une bonne collaboration repose sur une répartition explicite des tâches. Vous transmettez les pièces et signalez les changements ; le cabinet contrôle, produit les travaux convenus et vous alerte dans le périmètre de sa mission. Fixez dès le départ un calendrier de transmission et les situations qui nécessitent un échange immédiat : recrutement, emprunt, baisse d’activité ou projet d’association.
Pour rendre le suivi lisible, demandez un tableau à trois colonnes : argent encaissé, sommes à réserver, montant mobilisable. Cette présentation relie la comptabilité à une décision quotidienne : combien pouvez-vous prélever sans fragiliser le cabinet ? Les réserves doivent être estimées avec le professionnel puis actualisées, car les échéances ne suivent pas toujours le rythme des consultations.
Enfin, prévoyez un point périodique consacré aux écarts entre vos prévisions et la réalité. Une hausse du chiffre d’affaires peut s’accompagner de charges supplémentaires ; une trésorerie confortable peut masquer un investissement reporté. Le bon expert-comptable vous aide à comprendre ces écarts assez tôt pour agir, plutôt qu’à constater leur effet après la clôture.
- Expert-comptable pour médecin : choisir un cabinet qui suit aussi votre trésorerie - 4 novembre 2026
- FINESS médecin : retrouver une structure sans confondre établissement et praticien - 3 novembre 2026
- Incendie dans des bureaux professionnels : les 300 m², 100 m² et 20 salariés qui décident de vos obligations - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Crédit Mutuel Professions de Santé : un accompagnement bancaire expert pour chaque étape de votre carrière
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher
 Avenant 7 kiné : 4 dates à retenir pour coter juste, télésoigner et s’installer
 Retraite du médecin généraliste : 2 829 € brut en moyenne, mais combien en net ?