
Assurance PNO professionnel : pourquoi l’assurance de votre locataire ne suffit pas
Vous louez un local commercial, des bureaux ou un immeuble que vous n’occupez pas, et votre locataire a fourni son attestation d’assurance. Vous pourriez en conclure que tout est couvert. Ce n’est pas le cas : l’assurance PNO professionnel (propriétaire non occupant) protège ce que le contrat du locataire laisse de côté, à savoir le bâtiment, votre responsabilité de bailleur et vos revenus.
Ce que couvre réellement une PNO professionnelle
Le principe : assurer le propriétaire, pas l’occupant
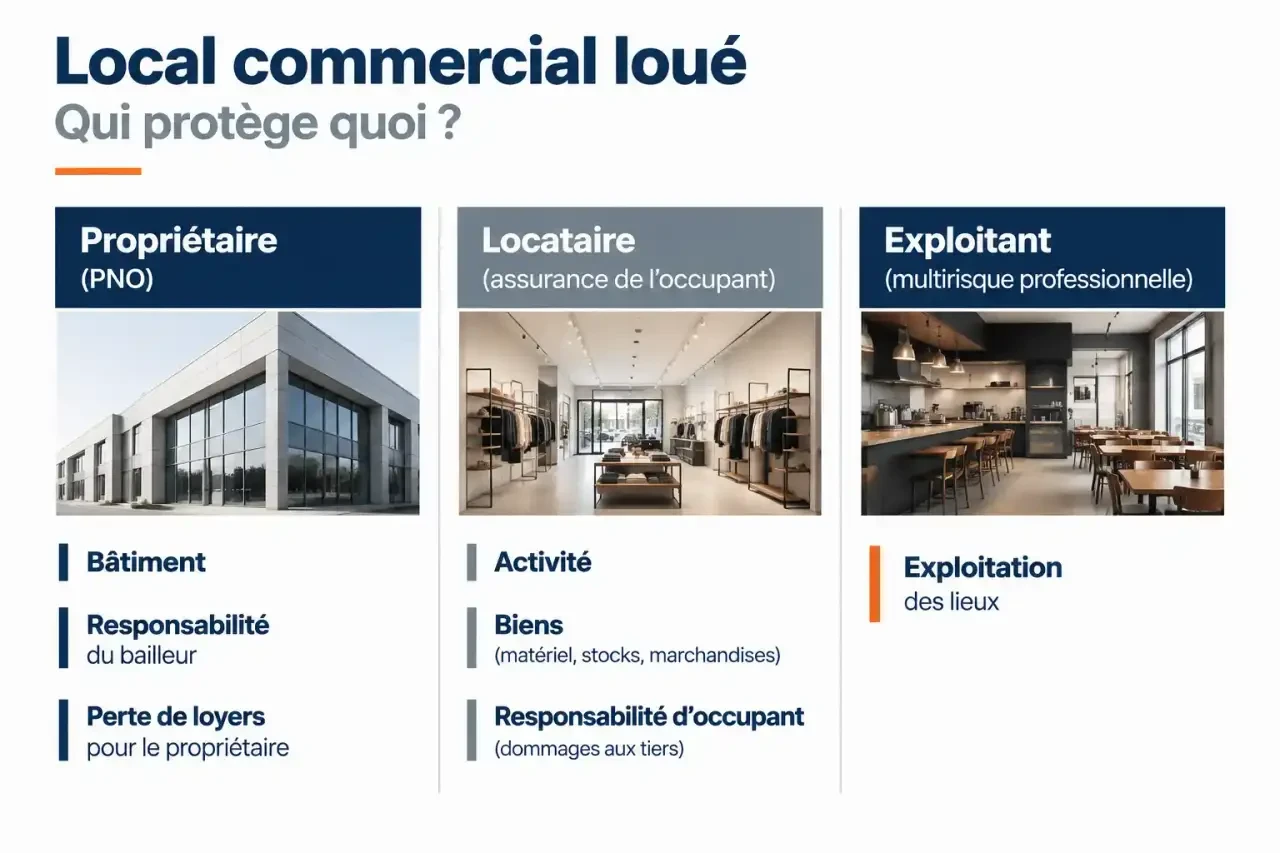
La PNO est le contrat du propriétaire d’un bien qu’il n’occupe pas lui-même. Elle peut porter sur un local commercial, des bureaux, un immeuble, un logement loué, mais aussi sur un bien vacant ou en travaux, selon les conditions du contrat. Elle se distingue de l’assurance du locataire, qui couvre surtout son activité, ses biens et sa responsabilité d’occupant, et de la multirisque professionnelle, pensée pour l’exploitant des lieux.
Les garanties de base
Les contrats reprennent en général les mêmes piliers. Voici les plus courants :
- la responsabilité civile du propriétaire, pour les dommages causés à des tiers par le bâtiment ou ses équipements ;
- l’incendie, l’explosion et la foudre ;
- les dégâts des eaux, dont la rupture de canalisation ;
- les événements climatiques : tempête, grêle, poids de la neige ;
- les catastrophes naturelles et technologiques ;
- les dommages électriques ;
- le vol, la tentative de vol et le vandalisme ;
- le bris de glace, notamment les vitrines et enseignes d’un local commercial.
Certains assureurs ajoutent les attentats et émeutes, le choc de véhicules terrestres, la chute d’avions ou encore la couverture des aménagements extérieurs.
Obligatoire ou simplement indispensable ?
Pour un local commercial détenu en pleine propriété, la loi n’impose pas toujours une PNO. La situation change en copropriété : depuis la loi Alur de 2014, le copropriétaire non occupant doit au minimum justifier d’une assurance de responsabilité civile. Votre prêteur peut aussi exiger une couverture du bien financé.
Même sans obligation, l’absence de contrat vous laisse seul face à un sinistre. Le bail commercial répartit les obligations entre les parties, mais il ne transforme pas l’assurance du locataire en protection de votre patrimoine. Le terme juste est donc « indispensable » plutôt qu’« obligatoire ».
Les situations où le propriétaire est exposé
Le locataire est mal assuré, ou plus assuré du tout
Une attestation d’assurance se demande avant la signature du bail, mais elle n’est qu’un instantané. Le contrat peut être résilié, les plafonds peuvent se révéler trop bas, un sinistre peut tomber dans une exclusion. Dans ces cas, c’est le propriétaire qui supporte la remise en état. La PNO joue alors le rôle de socle : elle couvre le bâtiment quelle que soit la solidité de l’assurance de l’occupant.
La vacance et les travaux
Un local vide entre deux locataires cumule les fragilités : plus personne pour repérer une fuite, un bris de glace ou une intrusion. Le risque monte avec la durée d’inoccupation, et les contrats fixent souvent des conditions précises sur cette période. Pour un bien en travaux, une garantie Tous Risques Chantier complémentaire peut être nécessaire selon l’opération.
Pensez au contrat comme à une graine plantée dans un sol qui change : au départ, il correspond à un local loué et occupé, puis le terrain évolue (départ du locataire, chantier, revente). Si vous ne signalez pas ces changements à l’assureur, le contrat continue de pousser sur une réalité qui n’existe plus, et c’est au moment du sinistre qu’on s’en aperçoit. Prenez l’habitude de relire vos conditions particulières à chaque changement d’état du bien.
Les pertes de loyers
Après un sinistre garanti, le bien peut être inutilisable pendant des mois. Certains contrats prévoient la prise en charge des loyers : chez SMABTP, par exemple, ils sont indemnisés pendant 12 mois après un sinistre garanti. Cette garantie se distingue de celle des loyers impayés, qui reste une option.
Garanties optionnelles : lesquelles valent le surcoût ?
Les options servent à ajuster le contrat à la nature de votre patrimoine. Voici celles qui reviennent le plus souvent :
- Loyers impayés : utile si votre rentabilité dépend d’un seul locataire.
- Protection juridique : pour les litiges avec un locataire, un voisin ou un tiers.
- Vices de construction et défauts d’entretien : à regarder de près sur un bâtiment ancien.
- Recours des locataires et troubles de jouissance : si un défaut du bâtiment gêne l’exploitation de l’occupant.
- Équipements spécifiques : installations d’énergie renouvelable, enseignes, aménagements extérieurs.
Pour un investisseur qui détient plusieurs bâtiments, un contrat unique avec garanties personnalisées par immeuble évite de multiplier les polices. Chez SMABTP, la couverture s’étend jusqu’à 5 000 m² pour les bâtiments d’habitation et les bureaux, et jusqu’à 5 000 m² ou 2 000 m² selon les activités pour les bâtiments à usage professionnel.
Budget et comparaison des contrats
Combien prévoir
INIXIA cite une cotisation moyenne de 143 euros HT par an pour une PNO professionnelle en France en 2020, soit environ 158 euros TTC. Ce chiffre n’est qu’un repère : le tarif dépend de la surface, de l’usage du bien, de sa localisation, de son taux d’occupation et des garanties retenues. Un immeuble de bureaux et un local avec activité à risque ne se chiffrent pas de la même manière.
Regarder au-delà du prix
Deux devis proches en prime peuvent protéger très différemment. Comparez ligne à ligne :
- les plafonds d’indemnisation et les franchises ;
- les exclusions de chaque garantie ;
- la durée de vacance acceptée et les conditions pour un bien en travaux ;
- le mode d’indemnisation : valeur à neuf ou application de la vétusté ;
- le risque de sous-assurance, si la valeur déclarée est inférieure à celle du bien ;
- les extensions réellement incluses plutôt que simplement proposées.
Pour obtenir un devis fiable, préparez la surface, l’usage, l’adresse, le statut de copropriété, l’état d’occupation et vos besoins en options. Un courtier spécialisé peut ensuite arbitrer entre cotisation et étendue des garanties.
Sinistre, modification et résiliation : les délais à connaître
D’après INIXIA, un sinistre se déclare en règle générale dans les 5 jours ouvrés, et dans les 10 jours ouvrés suivant l’information en cas de catastrophe naturelle ou technologique. Vérifiez toujours ces délais dans votre contrat, car ils figurent dans vos conditions générales. Conservez photos, devis et échanges avec le locataire avant l’expertise : ils facilitent l’indemnisation.
Côté durée, le contrat décrit par INIXIA court sur un an maximum avec reconduction automatique. La résiliation se fait à l’échéance annuelle avec un préavis de 2 mois, et l’assureur annonce une réponse sous 10 jours ouvrés. Notez la date d’échéance dans votre agenda : c’est le bon moment pour remettre les offres en concurrence, surtout si votre patrimoine a changé.
Pour passer à l’action, demandez un devis en indiquant précisément la nature de chaque bien. Plus la description est exacte, plus la proposition sera proche de la couverture dont vous avez réellement besoin.

Partager cet article
Articles qui pourraient vous intéresser :
 Fin de bail commercial : 6 mois de préavis, congé triennal et erreurs coûteuses
 Bail commercial : 3 diagnostics à contrôler avant signature, renouvellement ou cession
 Résilier un bail commercial : six mois de préavis pour éviter trois ans de loyers supplémentaires
 Réduire les charges énergétiques d’un bâtiment : 4 leviers concrets classés par retour sur investissement