
Tarif assurance prêt professionnel : un taux bas peut cacher une couverture trop courte
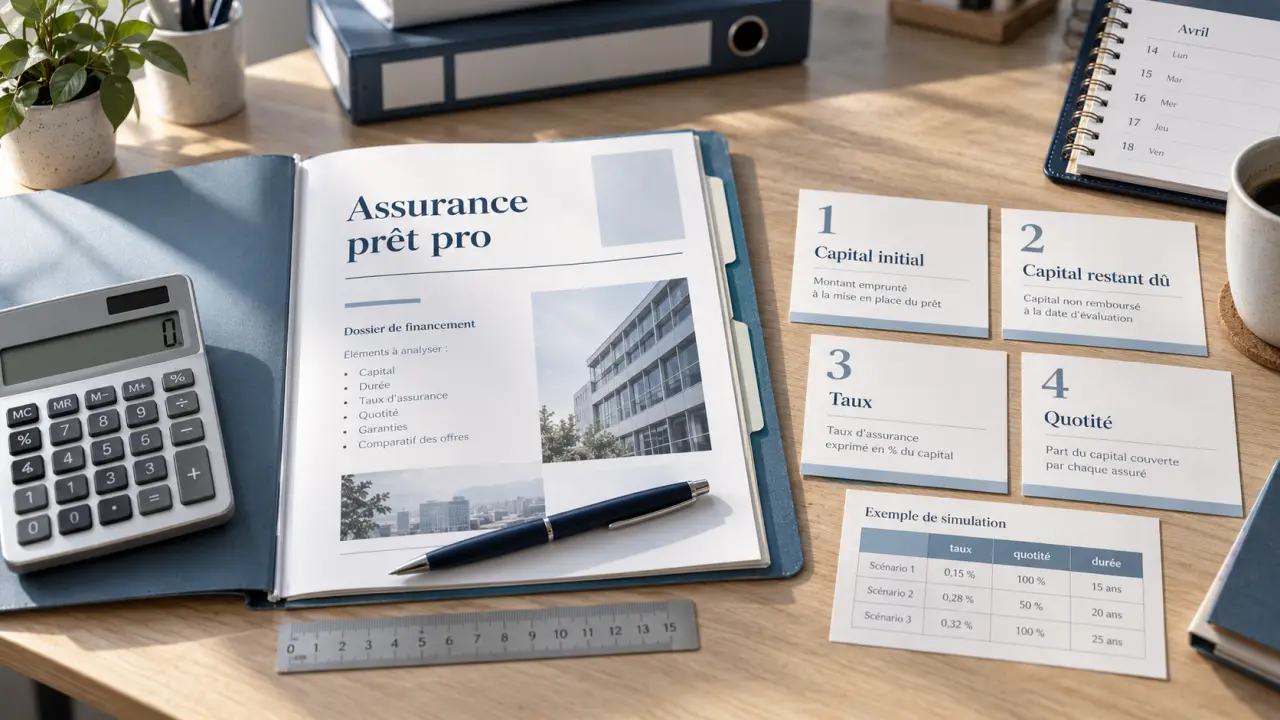
Le tarif d’une assurance de prêt professionnel dépend du montant emprunté, de la durée du crédit, du profil des personnes assurées et des garanties retenues. Pour comparer deux propositions, le taux seul ne suffit pas : il faut examiner le coût total, la base de calcul des cotisations et les conditions d’indemnisation. Une assurance moins chère peut laisser l’entreprise supporter des échéances précisément au moment où sa trésorerie devient fragile.
Lire le prix réel derrière le taux annoncé
Il n’existe pas de tarif universel applicable à tous les crédits professionnels. Le financement d’un local, d’un fonds de commerce ou de matériel peut donner lieu à des propositions différentes, notamment selon les exigences du prêteur et la situation de l’emprunteur. Sans devis personnalisé, une fourchette générale risque surtout de créer un faux point de comparaison.
Capital initial ou capital restant dû : la différence compte
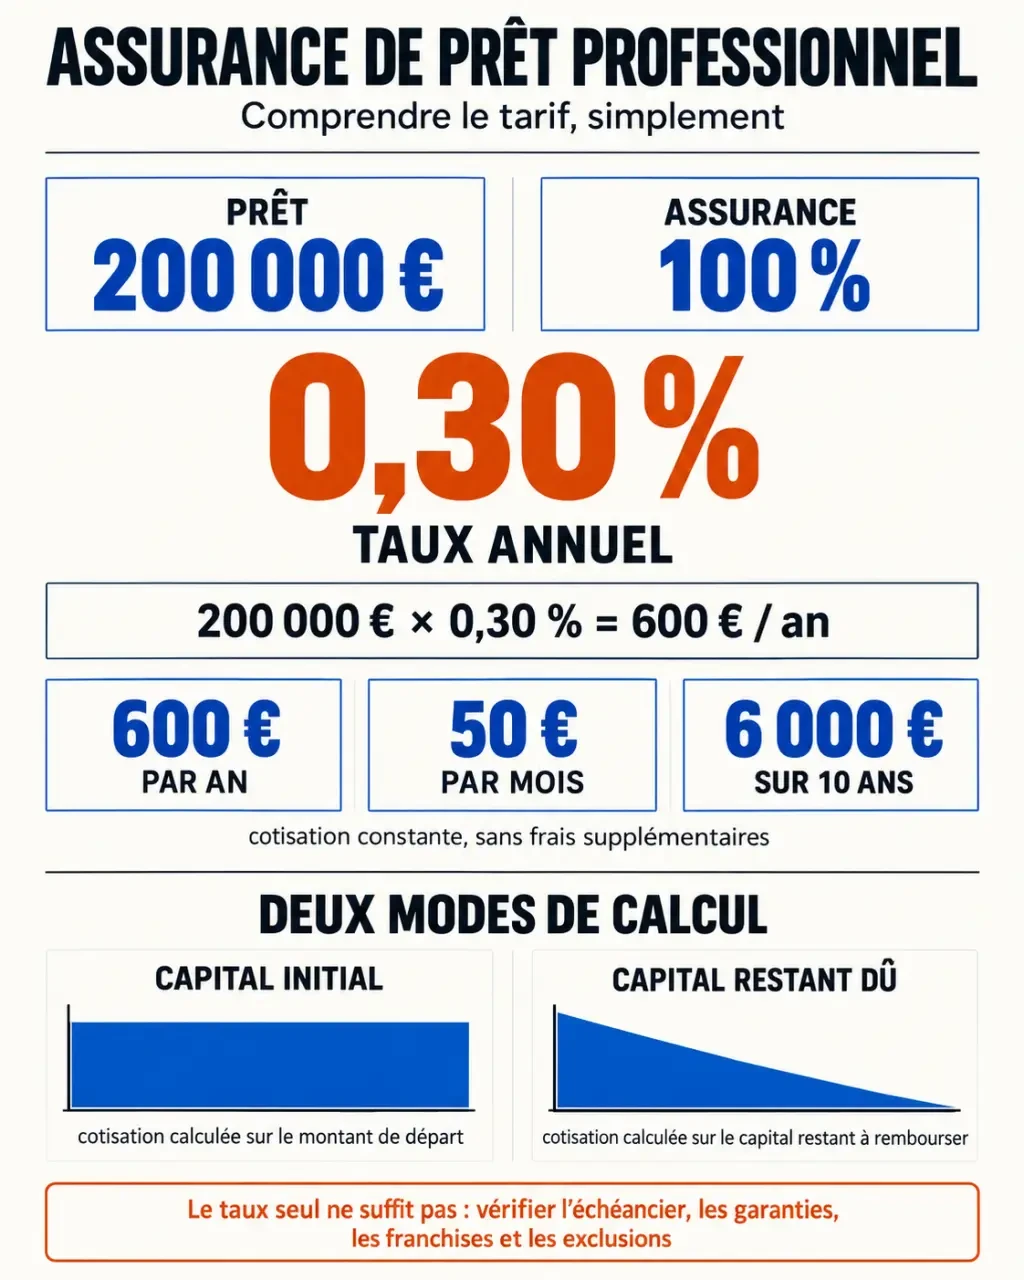
Une cotisation calculée sur le capital initial conserve la même base pendant la durée prévue au contrat. Lorsqu’elle est calculée sur le capital restant dû, cette base diminue au fil des remboursements. Cela ne garantit toutefois pas une baisse régulière de la prime : le tarif peut aussi évoluer avec l’âge de l’assuré ou selon l’échéancier contractuel.
Demandez donc un tableau des cotisations, et pas uniquement un taux annuel. Deux contrats affichant des taux proches peuvent présenter des coûts cumulés différents. Vérifiez également si le tarif annoncé comprend les frais éventuels et s’il reste garanti pendant toute la période d’assurance.
Un exemple pour traduire le taux en euros
À titre purement illustratif, pour un prêt de 200 000 euros assuré à 100 %, un taux annuel de 0,30 % appliqué au capital initial correspond à 600 euros par an, soit 50 euros par mois. Sur dix ans, le coût atteint 6 000 euros, en supposant une cotisation constante, sans frais supplémentaires ni modification du contrat. Cet exemple explique un calcul : ce n’est pas un tarif moyen du marché.
Si un taux annuel est présenté sur une base de capital initial, la formule simplifiée est : montant emprunté × taux d’assurance × quotité assurée. Pour une tarification variable, seul l’échéancier permet de connaître précisément le budget à prévoir.
Les caractéristiques qui font varier le tarif
L’assureur évalue le risque associé à chaque personne couverte et aux prestations demandées. Le montant du prêt ne suffit donc pas à expliquer le prix. À financement identique, deux dirigeants peuvent recevoir des propositions sensiblement différentes.
- L’âge et la durée de couverture : ils influencent l’appréciation du risque et les limites d’accès à certaines garanties.
- L’état de santé : selon les formalités applicables, il peut entraîner une tarification particulière, des exclusions ou une demande d’informations complémentaires.
- Le tabagisme : il peut modifier la tarification selon les critères du contrat.
- Le métier réellement exercé : manutention, déplacements fréquents, travail en hauteur ou activités dangereuses peuvent peser sur les conditions proposées.
- Les garanties et la quotité : étendre la protection ou augmenter la part assurée modifie généralement le coût.
Décrivez votre activité avec précision. Un dirigeant qui assure principalement des tâches administratives n’a pas nécessairement le même profil qu’un artisan intervenant quotidiennement sur chantier. L’intitulé du poste ne raconte pas toujours les contraintes réelles du travail.
En présence de plusieurs associés, la quotité désigne la part du financement assurée sur chaque personne. Une répartition de 50 % sur chacun de deux associés ne produit pas la même protection qu’une couverture à 100 % sur chacun. Le choix doit tenir compte de leur contribution respective à l’activité, et pas seulement de leur participation au capital.
Vérifier ce que l’assurance paiera réellement
L’assurance emprunteur professionnelle n’est pas une obligation légale générale attachée à tous les prêts professionnels. En pratique, la banque peut néanmoins en faire une condition du financement. Les garanties exigées doivent être identifiées avant de rechercher une offre moins coûteuse.
Décès, invalidité et incapacité ne couvrent pas les mêmes situations
La garantie décès prévoit le remboursement du capital assuré selon les conditions du contrat. La perte totale et irréversible d’autonomie, l’invalidité et l’incapacité temporaire de travail répondent à d’autres définitions. Leur présence, leurs seuils de déclenchement et leurs modalités d’indemnisation doivent être vérifiés séparément.
Pour un indépendant, la définition de l’incapacité est particulièrement importante : l’assureur apprécie-t-il l’impossibilité d’exercer votre profession ou celle d’exercer toute profession ? Vérifiez aussi si la prestation est forfaitaire ou dépend d’une perte de revenus, ainsi que le traitement d’une reprise partielle d’activité.
Franchises, exclusions et limites d’âge
La franchise correspond à la période qui reste à votre charge après un sinistre avant une éventuelle indemnisation. Un délai de carence peut également s’appliquer après la souscription. Ces deux mécanismes sont distincts et peuvent créer un besoin de trésorerie que le taux affiché ne révèle pas.
Lisez les exclusions, notamment celles concernant certaines affections, pratiques sportives ou activités professionnelles. Contrôlez enfin l’âge de cessation de chaque garantie : une couverture peut s’arrêter avant le terme du prêt, même si d’autres garanties restent actives.
Le bon horizon de protection n’est pas seulement la dernière échéance du crédit. C’est aussi le délai nécessaire pour que l’entreprise fonctionne sans la personne assurée : recruter un remplaçant, transmettre les dossiers, réorganiser la production. Confronter ce délai à la franchise et à la durée maximale d’indemnisation permet de repérer une faille concrète, même dans un contrat au tarif attractif.
Comparer les devis et réduire le coût sans fragiliser l’entreprise
Pour obtenir une comparaison exploitable, transmettez les mêmes informations à chaque interlocuteur : montant, durée, calendrier de remboursement, profession, personnes assurées et quotités souhaitées. Joignez les exigences de la banque lorsqu’elles sont disponibles. Sinon, vous risquez de comparer des protections différentes plutôt que des prix.
| Point à comparer | Question à poser |
|---|---|
| Coût total | Quel montant sera payé sur toute la durée prévue ? |
| Évolution des cotisations | Le prix est-il constant, variable ou révisable ? |
| Incapacité de travail | Quelle définition s’applique à mon métier ? |
| Indemnisation | Quels sont la franchise, les plafonds et la durée maximale ? |
| Fin des garanties | Chaque protection couvre-t-elle bien la durée nécessaire ? |
Vous pouvez solliciter l’offre proposée par la banque et des contrats individuels auprès d’assureurs ou d’un courtier. Pour un prêt professionnel, ne présumez pas que les règles de changement d’assurance d’un crédit immobilier aux particuliers s’appliquent automatiquement. La possibilité de choisir ou de remplacer le contrat doit être vérifiée selon la nature du financement, les stipulations contractuelles et l’accord requis du prêteur.
Les économies pertinentes viennent d’abord d’une mise en concurrence à garanties comparables, d’une description exacte du risque et de quotités adaptées. Allonger la franchise peut réduire la prime, mais seulement si la trésorerie permet d’absorber cette période. Supprimer une garantie essentielle pour gagner quelques euros mensuels peut, à l’inverse, transférer un risque important vers l’entreprise.
Avant de signer, demandez le coût total écrit, l’échéancier des primes et les conditions détaillées de couverture. Le tarif le plus intéressant est celui qui reste soutenable tout en protégeant réellement le remboursement du prêt dans les situations que votre activité pourrait difficilement absorber.

Partager cet article
Articles qui pourraient vous intéresser :
 Micro-BNC ou déclaration 2035 : les choix fiscaux qui changent la vie d’un podologue
 Crédit Mutuel Professions de Santé : un accompagnement bancaire expert pour chaque étape de votre carrière
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher
 Avenant 7 kiné : 4 dates à retenir pour coter juste, télésoigner et s’installer