Retraite du médecin généraliste : 2 829 € brut en moyenne, mais combien en net ?
Pour un médecin généraliste libéral, la retraite dépend des points acquis, de la durée de carrière et de l’âge de départ. En juin 2023, la CARMF indiquait une pension moyenne de 2 829 € brut par mois pour l’ensemble des médecins libéraux retraités. Ce chiffre ne concerne donc pas uniquement les généralistes et ne correspond pas au montant net effectivement disponible.
Une moyenne de 2 829 € brut : ce que ce chiffre permet de comparer
En juin 2023, 88 384 médecins retraités percevaient une pension moyenne de 2 829 € par mois, selon la CARMF. Annualisée sur douze mois, cette somme représente 33 948 € brut. Ce repère ne permet pas d’estimer votre future pension : une carrière courte, des interruptions ou un exercice mixte peuvent aboutir à un montant très différent.
Calcul de pension selon vos points
Saisissez vos points acquis dans chaque régime. Le calcul est pédagogique et utilise les valeurs annuelles de service du point indiquées pour 2026.
Résultats
| Régime | Points | Pension annuelle brute |
|---|---|---|
| Régime de base | 0 | 0,00 € |
| RCV | 0 | 0,00 € |
| ASV | 0 | 0,00 € |
Les montants après 9,1 % sont indicatifs uniquement. Les taux de prélèvements sociaux peuvent être réduits ou une exonération peut s’appliquer selon votre situation. L’impôt sur le revenu n’est pas calculé. Les valeurs de service doivent être vérifiées pour l’année de liquidation. Ce calcul n’intègre ni décote, ni surcote, ni âge de départ, ni estimation de carrière.
Cette moyenne porte sur les médecins libéraux, généralistes et spécialistes. Elle ne décrit pas la retraite d’un médecin exclusivement salarié ou d’un praticien hospitalier, qui relève d’autres régimes selon son statut. En cas de carrière mêlant cabinet, salariat et hôpital, il faut donc tenir compte des pensions versées par plusieurs organismes.
Du brut au net : deux étapes à distinguer
La pension brute peut être soumise à la CSG, à la CRDS et à la CASA. Aux taux indiqués de 8,3 %, 0,5 % et 0,3 %, ces prélèvements représentent au total 9,1 %. À titre d’exemple, une pension de 2 829 € brut laisserait environ 2 572 € après prélèvements sociaux, avant impôt sur le revenu. Des taux réduits ou une exonération peuvent toutefois s’appliquer selon le revenu fiscal du foyer et les conditions en vigueur.
Le prélèvement à la source peut encore réduire la somme versée sur le compte. Pour préparer son budget, il faut donc distinguer la pension brute, le montant après prélèvements sociaux et le montant disponible après impôt, plutôt que de retenir un seul « net ».
Trois régimes composent la pension du généraliste libéral
La CARMF, Caisse autonome de retraite des médecins de France, est l’interlocuteur de référence du médecin libéral. Elle gère la retraite de base dans le cadre de la CNAVPL, ainsi que le régime complémentaire vieillesse (RCV) et les allocations supplémentaires vieillesse (ASV) pour les médecins conventionnés.
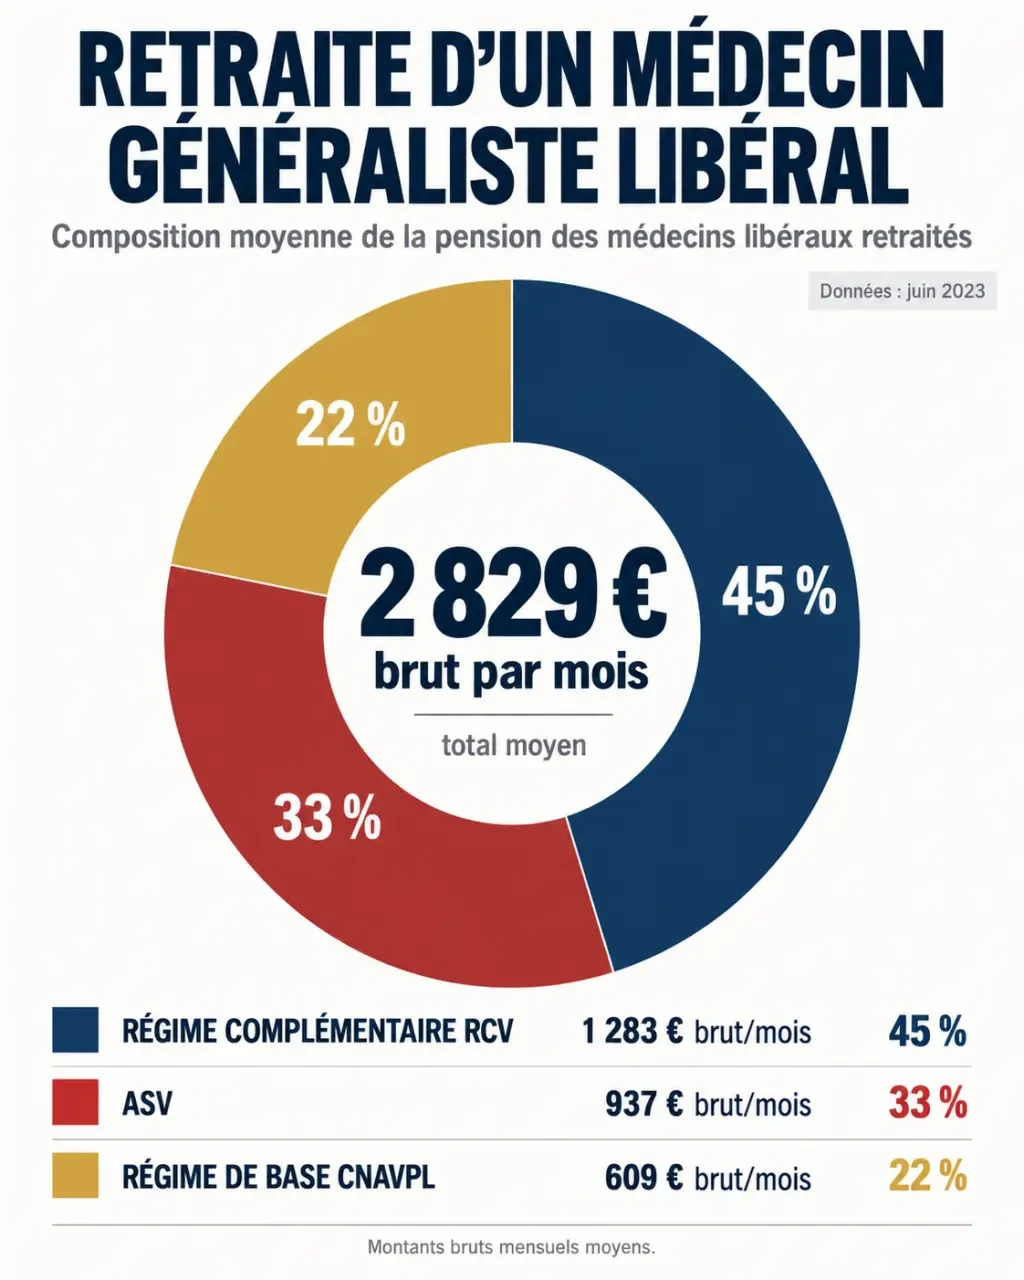
| Régime | Rôle | Moyenne mensuelle en juin 2023 | Part publiée |
|---|---|---|---|
| Base CNAVPL | Socle des professions libérales | 609 € brut | 22 % |
| Complémentaire RCV | Retraite complémentaire des médecins libéraux | 1 283 € brut | 45 % |
| ASV | Retraite supplémentaire des médecins conventionnés | 937 € brut | 33 % |
Ces parts, arrondies, montrent pourquoi le régime de base ne suffit pas à estimer la pension totale. Dans cette moyenne, le RCV et l’ASV représentent ensemble près de quatre cinquièmes du montant.
Le secteur conventionnel intervient notamment dans le financement de l’ASV. Pour les médecins de secteur 1, l’Assurance maladie prend en charge deux tiers des cotisations à ce régime. Le secteur d’exercice ne permet toutefois pas, à lui seul, de prévoir la pension : celle-ci dépend des droits acquis pendant l’ensemble de la carrière.
Points et trimestres : deux compteurs à ne pas confondre
Pour chaque régime, le calcul repose sur le nombre de points multiplié par la valeur annuelle de service du point, avec un éventuel coefficient. Les pensions des différents régimes sont ensuite additionnées. La valeur de service indique le revenu annuel procuré par un point ; elle ne correspond pas à son coût d’acquisition.
Les valeurs indiquées pour 2026 sont de 0,6599 € pour la base, 77,14 € pour le RCV et 11,82 € pour l’ASV. Elles sont susceptibles d’évoluer et doivent être vérifiées pour l’année de liquidation.
Un exemple pour comprendre la formule
Avec un capital fictif de 400 points RCV et une valeur de service de 77,14 €, le calcul donne 30 856 € brut par an, soit environ 2 571 € par mois pour cette seule composante, avant application d’un éventuel coefficient. Cet exemple illustre la formule, mais ne correspond ni à une carrière type ni à une pension moyenne.
Les trimestres servent à mesurer la durée d’assurance, notamment pour déterminer si le taux plein est atteint dans le régime de base. Ils sont validés en fonction des revenus cotisés, dans la limite de quatre par année. Avoir suffisamment de trimestres ne garantit pas une pension élevée : le taux plein évite une minoration, mais ne remplace pas les points manquants.
L’âge du départ modifie le montant, pas seulement sa date de versement
L’âge légal se situe entre 62 et 64 ans selon la génération et le calendrier applicable. La durée d’assurance requise varie aussi en fonction de l’année de naissance. Avant de choisir une date, vérifiez ces paramètres sur votre relevé de carrière et auprès de vos caisses : les mêmes règles ne s’appliquent pas à toutes les générations.
Dans le régime de base, le taux plein automatique est atteint à 67 ans. Avant cet âge, une durée d’assurance insuffisante peut entraîner une décote de 1,25 % par trimestre manquant, dans la limite de 20 trimestres, soit 25 %. Le nombre de trimestres retenu dépend des règles de calcul entre la durée manquante et la distance à l’âge du taux plein.
À l’inverse, poursuivre son activité au-delà de l’âge légal tout en ayant la durée d’assurance requise peut ouvrir droit à une surcote de base de 1,25 % par trimestre supplémentaire, selon les conditions applicables. Le RCV et l’ASV obéissent à des règles propres : la décote ou la surcote du régime de base ne s’applique pas automatiquement à toute la pension.
Construire une estimation personnelle et sécuriser son budget
Pour commencer, consultez votre relevé de carrière interrégimes sur Info Retraite, puis vérifiez le détail de vos droits dans eCARMF. Portez une attention particulière aux périodes salariées d’internat ou de clinicat, aux remplacements et aux interruptions. Si une période manque, faites-la examiner avant la liquidation de vos droits.
- Relevez les points acquis dans chacun des trois régimes et les éventuels droits liés à une activité salariée.
- Comparez plusieurs dates de départ à l’aide des outils de projection.
- Estimez les prélèvements sociaux et l’impôt du foyer.
- Comparez le revenu disponible aux dépenses qui resteront après l’arrêt du cabinet.
Prévoyez aussi un budget de sécurité avec une part de dépenses modulables, séparée des charges indispensables. Les voyages, les achats différables ou les aides ponctuelles peuvent être ajustés si la pension versée est inférieure aux prévisions, sans réduire le budget du logement ou de la santé. Cette marge est utile pendant la transition, lorsque les derniers frais professionnels et le nouveau calendrier des revenus peuvent se chevaucher.
Le rachat d’années d’études ou d’années incomplètes mérite une étude de rentabilité. Comparez son coût au gain réel de pension et au temps nécessaire pour récupérer la dépense. Vous pouvez aussi examiner le report du départ et le cumul emploi-retraite. Celui-ci peut être intégral ou plafonné selon les conditions de liquidation ; faites confirmer les règles applicables avant une reprise d’activité.
Le PER peut compléter les pensions obligatoires. Son intérêt dépend des frais, de la fiscalité et des modalités de sortie. Il est également utile de vérifier les droits du conjoint : les taux de réversion indiqués sont de 54 % pour la base, 60 % pour le RCV et 50 % pour l’ASV, avec des conditions différentes selon les régimes. Ces droits ne sont pas automatiques et leur cumul peut être soumis à des restrictions. Une vérification auprès des caisses permet de connaître les règles applicables à votre situation.

- Retraite du médecin généraliste : 2 829 € brut en moyenne, mais combien en net ? - 22 octobre 2026
- Financement matériel professionnel : le mauvais contrat peut vider votre trésorerie - 19 octobre 2026
- Facture de rétrocession : 5 contrôles avant le règlement - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Micro-BNC ou déclaration 2035 : les choix fiscaux qui changent la vie d’un podologue
 Crédit Mutuel Professions de Santé : un accompagnement bancaire expert pour chaque étape de votre carrière
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher
 Avenant 7 kiné : 4 dates à retenir pour coter juste, télésoigner et s’installer