Facture de rétrocession : 5 contrôles avant le règlement
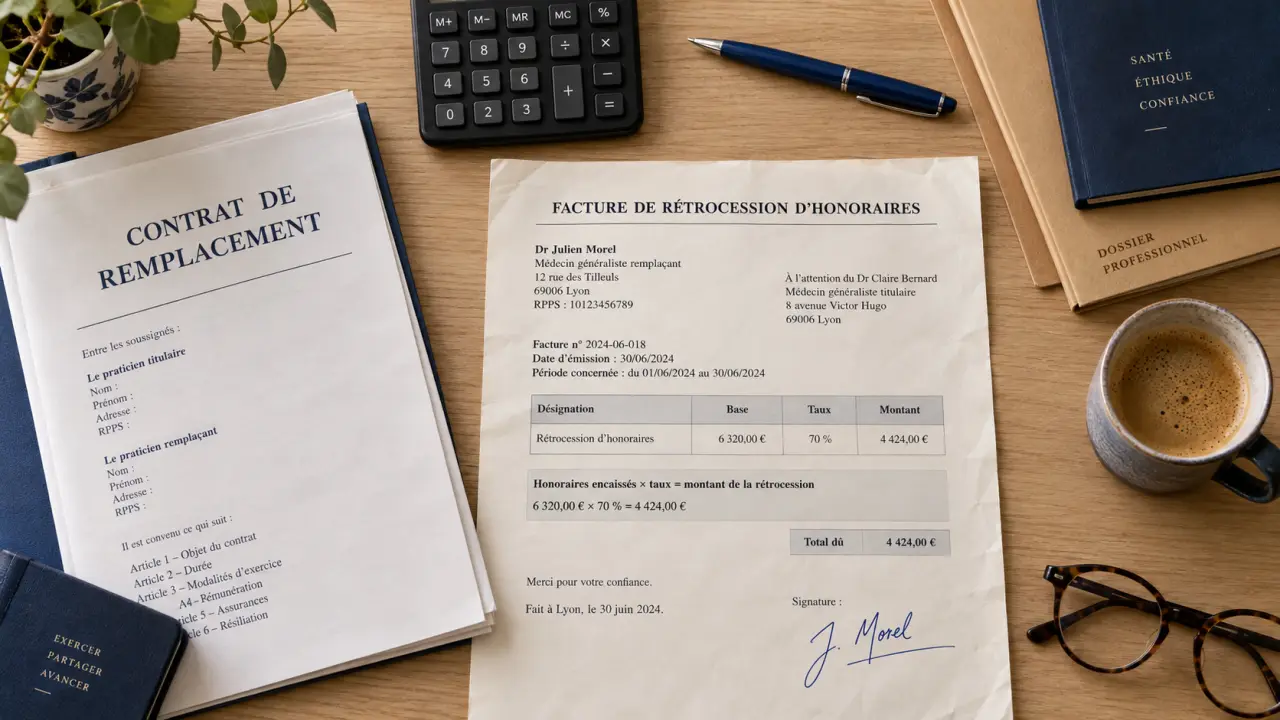
Une facture de rétrocession d’honoraires formalise le reversement d’une partie des sommes encaissées lors d’un remplacement ou d’une collaboration libérale. Pour être fiable, elle doit correspondre au contrat, à la période concernée et aux encaissements réellement reçus. Ces vérifications sécurisent le paiement, la comptabilité et la relation entre professionnels.
1. Comprendre qui facture, qui paie et sur quelle base
La rétrocession d’honoraires concerne notamment les professionnels libéraux médicaux, paramédicaux, juridiques ou créatifs. Elle intervient lorsqu’un titulaire de cabinet encaisse les honoraires liés à une activité exercée par un remplaçant ou un collaborateur, puis lui en reverse une part selon les modalités prévues au contrat.
Calcul du montant de rétrocession
Estimez le montant à verser à partir des honoraires effectivement encaissés et du taux contractuel.
Rappel : ce calcul applique uniquement la formule « honoraires effectivement encaissés × taux contractuel ». Il ne valide ni l’assiette contractuelle, ni le régime de TVA, ni le traitement fiscal. Aucune TVA, aucun frais, plafond ou taux sectoriel n’est intégré automatiquement.
En pratique, le professionnel qui doit recevoir le versement émet généralement la facture de rétrocession à l’attention de celui qui détient les fonds et doit payer. Le document ne remplace pas le contrat de remplacement ou de collaboration. Il en reprend les données financières. Le contrat doit idéalement préciser le taux, l’assiette de calcul, la périodicité, le traitement des impayés et les éventuels frais inclus.
Encaissements, et non simple activité réalisée
La base de calcul correspond souvent aux honoraires effectivement encaissés pendant une période donnée. Cette distinction évite de calculer une rétrocession sur des actes réalisés mais non réglés, des télétransmissions rejetées ou des paiements différés. Si le contrat prévoit une autre assiette, par exemple les honoraires facturés ou une base plafonnée, cette règle doit apparaître clairement sur la facture.
Une facture fiable repose sur le rapprochement entre l’agenda professionnel, les relevés d’encaissement et le contrat. Ce rapprochement permet de relier chaque montant à une période, à des prestations et à un paiement réel. En cas de désaccord, l’écart vient souvent des encaissements différés, des annulations ou des régularisations, plutôt que d’une erreur de multiplication.
2. Distinguer rétrocession, redevance, sous-traitance et débours
Le choix du terme n’est pas anodin. Le sens du flux financier, le contenu de la facture et le traitement fiscal peuvent changer. Une redevance n’est donc pas automatiquement une rétrocession, même si les deux mécanismes peuvent coexister dans une même collaboration.
| Situation | Logique du paiement | Point de vigilance |
|---|---|---|
| Rétrocession d’honoraires | Une part des honoraires encaissés est reversée au professionnel qui a réalisé l’activité. | Identifier les encaissements et le taux convenu. |
| Redevance de collaboration | Le collaborateur verse une somme ou un pourcentage pour l’usage de locaux, de matériel, d’une organisation ou d’une patientèle. | La redevance rémunère des moyens mis à disposition, pas nécessairement des actes. |
| Sous-traitance | Un prestataire exécute une mission pour le compte d’un donneur d’ordre. | La relation peut relever d’un cadre commercial distinct de la collaboration libérale. |
| Débours | Le professionnel avance une dépense au nom et pour le compte de son client. | Il ne s’agit ni d’une rémunération ni d’un partage d’honoraires. |
Le cas le plus trompeur est celui où un collaborateur encaisse directement ses propres honoraires, puis verse une redevance au titulaire. Ce paiement ne doit pas être appelé « rétrocession » par réflexe, car le flux financier est inversé. Une qualification imprécise peut compliquer la lecture des recettes, des charges et de la TVA.
3. Construire une facture de rétrocession complète et lisible
Une facture de rétrocession reprend l’ossature d’une facture classique, avec une exigence supplémentaire de traçabilité. Le lecteur doit comprendre immédiatement quelle période est concernée, quelle base a été retenue et comment le montant a été calculé.
Les informations à faire figurer
- la date d’émission et un numéro de facture unique, suivant une numérotation chronologique ;
- l’identité complète de l’émetteur et du destinataire : nom ou dénomination, adresse, SIREN ou SIRET lorsque ces informations s’appliquent ;
- la période exacte, par exemple « honoraires encaissés du 1er au 30 septembre » ;
- la désignation explicite, comme « rétrocession d’honoraires selon contrat de remplacement » ou « selon contrat de collaboration » ;
- le détail de la base de calcul, le taux appliqué et le montant de la rétrocession ;
- les montants hors taxes, la TVA éventuelle et le total à payer ;
- la date ou le délai de règlement, les pénalités de retard applicables et, si nécessaire, les coordonnées bancaires.
Une trame immédiatement réutilisable
La ligne centrale peut être rédigée ainsi : « Rétrocession d’honoraires pour la période du 1er au 31 mai : honoraires encaissés 8 200 €, taux contractuel 25 %, montant dû 2 050 €. » Ajoutez ensuite le régime de TVA applicable et les conditions de paiement. Cette formulation est plus précise qu’un libellé comme « règlement remplacement », qui ne permet pas de justifier le calcul.
Une périodicité mensuelle est fréquente, mais elle n’est pas obligatoire en elle-même. La fréquence doit correspondre au contrat et au rythme des encaissements. En cas d’avoir, d’impayé ou de correction tardive, établissez une régularisation identifiable au lieu de modifier discrètement une facture déjà émise.
4. Calculer le montant sans créer d’écart
Lorsque la règle est connue, le calcul est direct : honoraires encaissés × taux de rétrocession = montant à verser. Il faut surtout vérifier ce qui entre dans l’assiette : honoraires, majorations, frais, paiements partiels ou règlements reçus après la fin de la période.
Par exemple, pour 15 000 € d’honoraires encaissés du 1er au 30 septembre et un taux de 25 %, la rétrocession s’élève à 3 750 €. Avec 12 600 € encaissés et un taux de 30 %, le montant atteint 3 780 €. La facture doit faire apparaître la base et le taux, car le montant final seul ne permet pas de contrôler l’opération.
Il n’existe pas de taux universel. Les pratiques varient selon la profession, les charges supportées par le titulaire, l’accès au secrétariat, au matériel ou aux locaux, ainsi que l’existence d’une patientèle. Un taux de 80 % ne signifie donc rien sans connaître sa base et les obligations respectives des parties. Le taux d’un autre professionnel ne peut pas remplacer celui du contrat en vigueur.
5. TVA, BNC, DAS2 : sécuriser le traitement administratif
La TVA ne se déduit pas automatiquement de l’existence d’une rétrocession. Elle dépend de la nature de la prestation, du statut de l’émetteur et, pour certaines activités de soins, des exonérations éventuellement applicables. Si l’émetteur n’est pas redevable de la TVA, la facture doit comporter la mention adaptée à sa situation. Si la TVA est due, les montants HT, le taux, la TVA et le TTC doivent être distingués. En cas de doute, une validation par un expert-comptable est préférable avant l’émission.
Comptabilité BNC et déclaration des honoraires
En BNC, les rétrocessions doivent être rapprochées des recettes et des dépenses selon l’organisation comptable retenue. Le compte 709610 « Rétrocessions d’honoraires » est parfois cité dans les pratiques comptables, mais son emploi n’est pas une règle universelle applicable sans examen du dossier. La cohérence entre les factures émises, les relevés bancaires, le livre des recettes et la déclaration fiscale compte davantage qu’un libellé isolé.
La DAS2 exige une vigilance particulière lorsque des honoraires sont versés à des tiers. Des seuils de 1 200 € TTC et de 2 400 € par bénéficiaire et par an sont cités selon les références et les périodes. Plutôt que de retenir un chiffre sans vérification, contrôlez la règle applicable à votre exercice et à votre mode déclaratif. Les omissions peuvent entraîner des sanctions, dont une amende pouvant atteindre 50 % du montant non déclaré dans certains cas.
Conservez les contrats, les factures, les justificatifs d’encaissement et les preuves de règlement. Ces documents permettent de justifier la base de calcul, le paiement et le traitement comptable de la rétrocession. Ils facilitent aussi une éventuelle régularisation et rendent le dossier plus lisible en cas de contrôle.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : RCP, protection juridique et prévoyance à vérifier avant de signer
 Immobilier tertiaire : bureaux, commerces et normes à arbitrer avant d’investir
 Aménagement d’un espace d’accueil : 3 à 5 m entre l’entrée et le comptoir, comptoir PMR et flux sans embouteillage
 Comparateur assurance local commercial en ligne : repérer les doublons de garanties et les trous de couverture