
Rétrocession d’honoraires : seuil DAS2 de 2 400 € TTC et confusions à éviter
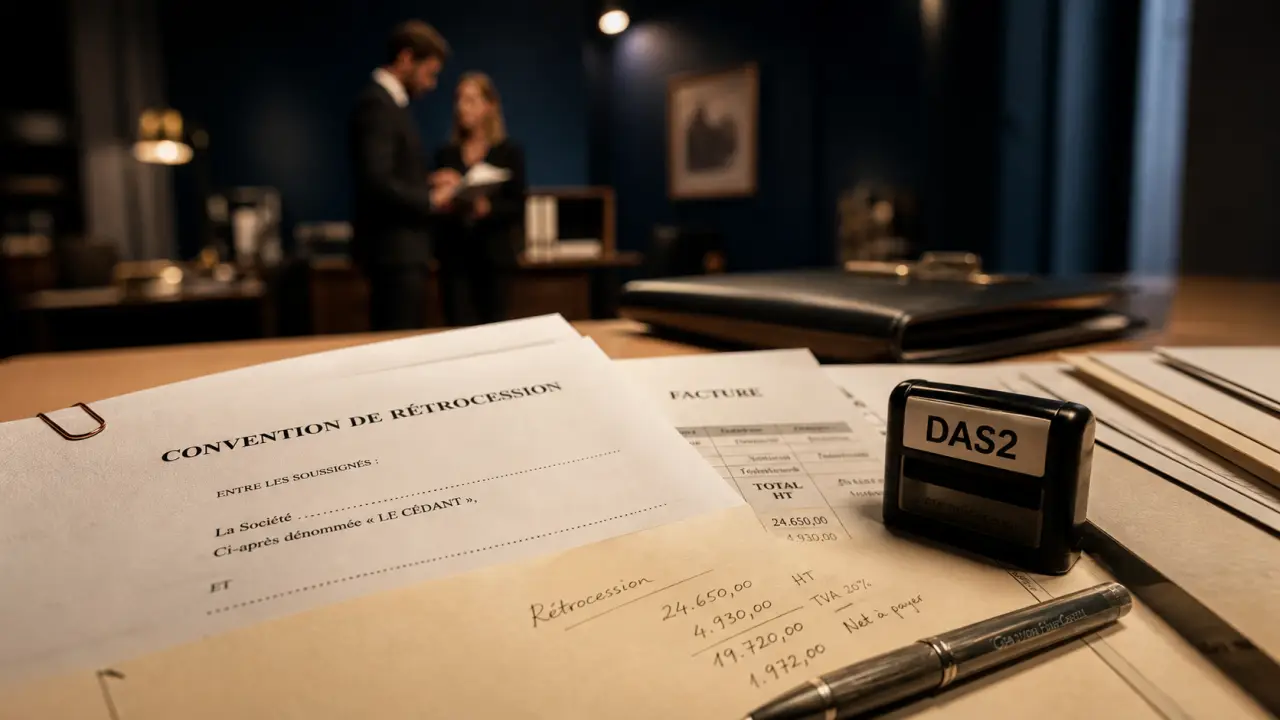
La rétrocession d’honoraires consiste à reverser une partie des honoraires encaissés à un professionnel libéral qui a réellement participé à l’activité : remplaçant, collaborateur, confrère intervenant ponctuellement. Le mécanisme paraît simple. Il devient plus sensible dès qu’il faut le distinguer d’un salaire, d’une redevance ou d’une commission, puis le facturer et le déclarer correctement.
Comprendre le mécanisme avant de fixer un montant
Une rétrocession d’honoraires correspond au reversement d’une partie des honoraires perçus par un professionnel libéral à un autre professionnel libéral. Le cas classique est celui d’un titulaire qui encaisse les honoraires liés à l’activité du cabinet, puis en reverse une fraction au remplaçant ou au collaborateur ayant réalisé les actes ou prestations.
Quiz : La rétrocession d’honoraires
Ce mécanisme concerne surtout les professions libérales imposées en BNC ou en micro-BNC : professionnels de santé, avocats, consultants, experts indépendants, remplaçants libéraux. Il suppose une relation entre professionnels indépendants, et non une relation employeur-salarié.
Le point central : l’absence de lien de subordination
La rétrocession d’honoraires n’est pas un salaire déguisé. Le bénéficiaire doit conserver une autonomie réelle dans l’exercice de son activité : organisation professionnelle, responsabilité, statut indépendant, immatriculation lorsqu’elle est nécessaire. Si le titulaire impose des horaires stricts, contrôle l’exécution comme un employeur et intègre le remplaçant dans une organisation hiérarchique, le risque de requalification en salariat augmente.
Un contrat écrit ou une convention de rétrocession est donc recommandé. Pour certaines professions réglementées, une validation ou une communication à l’Ordre professionnel peut être nécessaire selon les règles déontologiques applicables.
Les situations où la rétrocession est cohérente
Elle s’utilise notamment lors d’un remplacement temporaire, d’une collaboration ponctuelle, d’une continuité d’activité pendant une absence ou d’une intervention partagée auprès d’une clientèle. Le titulaire encaisse, puis reverse selon une clé prévue à l’avance : pourcentage, forfait, ou combinaison des deux si le contrat le prévoit clairement.
Rétrocession, redevance, salaire, commission : ne pas mélanger les notions
Les confusions viennent souvent du fait que plusieurs mécanismes aboutissent à un paiement entre professionnels. Pourtant, leur logique juridique, fiscale et comptable n’est pas la même. Le bon réflexe consiste à regarder ce qui est rémunéré : un travail libéral, l’accès à des moyens, une vente apportée, une prestation externalisée ou une relation de travail.
| Notion | Ce qui est payé | Point de vigilance |
|---|---|---|
| Rétrocession d’honoraires | Une part d’honoraires reversée au professionnel ayant participé à l’activité | Elle suppose une indépendance réelle et une facture ou note |
| Redevance de collaboration | L’utilisation du cabinet, du matériel, de la patientèle ou de moyens professionnels | Elle rémunère l’accès aux moyens, pas directement les actes réalisés |
| Salaire | Un travail effectué dans un lien de subordination | Charges sociales salariales et patronales, contrat de travail |
| Commission | Un apport d’affaires ou une vente générée | À ne pas confondre avec le partage d’honoraires professionnels |
| Sous-traitance | Une prestation confiée à un tiers qui facture son propre service | Le sous-traitant exécute une mission distincte, souvent pour le compte du donneur d’ordre |
La différence avec la redevance de collaboration est particulièrement importante. Dans une redevance, le collaborateur verse souvent une somme au titulaire pour bénéficier de locaux, d’un secrétariat, d’un logiciel ou d’une clientèle. Dans une rétrocession, le flux est inverse : celui qui a encaissé les honoraires en reverse une partie au professionnel concerné.
Sécuriser la convention : pourcentage, autonomie et preuves
Une convention de rétrocession n’a pas besoin d’être longue pour être utile, mais elle doit être précise. Elle évite les désaccords sur le taux, le calendrier de paiement, les frais retenus, la TVA éventuelle et les justificatifs à conserver.
Les clauses à prévoir
Le document doit identifier les parties, préciser la période concernée, le lieu d’exercice, la nature de la mission, le mode de calcul, les modalités de paiement et les obligations de chacun. Il peut aussi prévoir les conditions de rupture, les règles de remplacement, la responsabilité professionnelle, l’assurance et, si la profession l’exige, les références ordinales ou professionnelles comme le RPPS.
Avant de discuter 60 %, 70 % ou 80 %, il faut revenir au socle économique de la relation : qui supporte les charges fixes, qui apporte la clientèle, qui prend le risque d’impayé, qui fournit le matériel, qui gère l’agenda, qui assume les frais de logiciel et de secrétariat ? Cette lecture par les fondations évite de choisir un taux “par habitude”. Deux rétrocessions apparemment identiques peuvent être très différentes si l’une repose sur un cabinet entièrement équipé et une patientèle fournie, tandis que l’autre ne couvre qu’une intervention autonome avec peu de moyens mis à disposition.
Quels pourcentages rencontre-t-on en pratique ?
Les clés 70/30, 60/40 ou 80/20 sont fréquemment observées, mais elles ne constituent pas une règle universelle. Un partage à 70 % pour le remplaçant et 30 % pour le titulaire peut se justifier lorsque le titulaire conserve une part destinée à couvrir les charges du cabinet. Sur 6 000 € TTC d’honoraires encaissés, cela donne 4 200 € reversés et 1 800 € conservés.
Un partage 60/40 peut être retenu lorsque le cabinet met à disposition davantage de moyens ou supporte des charges importantes. Sur 10 000 €, cela représente 6 000 € pour le bénéficiaire et 4 000 € pour le titulaire. L’essentiel est de pouvoir expliquer le calcul, pas seulement de l’appliquer.
Facture ou note de rétrocession : les mentions à ne pas oublier
La rétrocession doit être matérialisée par une facture ou une note d’honoraires. Ce document permet de justifier le paiement, de comptabiliser correctement l’opération et de répondre à une demande de l’administration fiscale en cas de contrôle.
Les informations indispensables
Une facture de rétrocession doit contenir les éléments habituels d’une facture professionnelle : identité et adresse des parties, numéro SIREN ou SIRET, date d’émission, numéro de facture, période concernée, description de la prestation ou de la rétrocession, montant hors taxe, TVA si elle s’applique, montant TTC et conditions de paiement.
Si le professionnel bénéficie de la franchise en base de TVA, la mention “TVA non applicable, article 293 B du CGI” doit apparaître. Lorsque la TVA s’applique, le taux peut être de 20 % selon l’activité concernée. Les pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement peuvent également figurer dans les mentions de paiement entre professionnels.
Qui facture qui ?
En pratique, le bénéficiaire de la rétrocession établit une note ou facture au professionnel qui lui reverse les honoraires. Le titulaire conserve ce document comme justificatif de la charge, tandis que le bénéficiaire l’enregistre comme recette. L’erreur fréquente consiste à effectuer un virement sans pièce justificative : le mouvement bancaire existe, mais la nature fiscale de l’opération reste fragile.
Comptabilisation, DAS2 et risques de contrôle
La rétrocession produit deux effets opposés : elle constitue généralement une charge pour celui qui reverse les honoraires et une recette pour celui qui les reçoit. En BNC, elle doit être intégrée dans la comptabilité selon le statut et le régime fiscal du professionnel. En micro-BNC, elle peut avoir un impact différent, car le régime repose sur les recettes encaissées et un abattement forfaitaire.
La déclaration DAS2 dès 2 400 € TTC par an
La déclaration DAS2 est obligatoire lorsque les honoraires, commissions, courtages, vacations ou autres rémunérations versés à un même bénéficiaire dépassent 2 400 € TTC par an. Ce seuil est un point de contrôle important : si vous reversez 3 000 € TTC à un remplaçant sur l’année, la déclaration doit être faite.
Elle permet à l’administration de rapprocher les sommes déclarées par celui qui verse et par celui qui perçoit. L’oubli de DAS2 ne signifie pas que la rétrocession est automatiquement irrégulière, mais il fragilise le dossier et peut entraîner des demandes d’explication, voire des pénalités selon la situation.
Les erreurs qui exposent à une requalification
- Rétrocéder des honoraires sans contrat écrit ni facture.
- Utiliser une rétrocession pour rémunérer une personne placée dans un lien de subordination.
- Confondre redevance de collaboration et rétrocession d’honoraires.
- Oublier la TVA ou la mention de franchise en base lorsqu’elle s’applique.
- Ne pas déclarer la DAS2 alors que le seuil de 2 400 € TTC par an est dépassé.
- Appliquer un pourcentage sans pouvoir justifier les charges, moyens et responsabilités de chacun.
Le bon réflexe consiste à aligner trois pièces : la convention, la facture et la comptabilité. Si ces trois éléments racontent la même histoire, le dossier est beaucoup plus solide. En cas de doute sur la TVA, le régime BNC, le micro-BNC ou les obligations propres à une profession réglementée, l’avis d’un expert-comptable ou de l’Ordre professionnel reste préférable à une régularisation tardive.

- Honoraires de rédaction d’un bail commercial : le payeur et le coût se négocient avant la signature - 17 septembre 2026
- Bail commercial dérogatoire : trois ans maximum, un mois de maintien peut entraîner un bail commercial - 7 septembre 2026
- Bail professionnel ou commercial : durée, renouvellement et loyer, ce qui change vraiment - 3 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Baux commerciaux, construction, copropriété : le champ réel d’un avocat en droit immobilier de l’entreprise à Paris
 Enregistrement d’un bail commercial : 1 mois, 3 exemplaires et pièges à éviter
 Faute médicale, aléa thérapeutique, infection nosocomiale : quel avocat en droit médical et hospitalier choisir ?
 PMR et ERP à Toulouse : audit, travaux et conformité sans angle mort