
Assurance anesthésiste : un plafond protecteur, une franchise à surveiller
En anesthésie-réanimation, une assurance professionnelle ne se choisit pas sur le seul montant de la cotisation. Entre la consultation pré-anesthésique, le bloc opératoire, la salle de réveil, la surveillance postopératoire et la réanimation, une mise en cause peut concerner un acte, une information donnée au patient ou une décision prise avec d’autres praticiens. Une couverture adaptée doit protéger votre responsabilité, organiser votre défense et préserver vos revenus en cas d’arrêt de travail.
Une responsabilité médicale exposée à chaque étape de la prise en charge
Le médecin anesthésiste-réanimateur intervient sur un parcours complet, parfois dans l’urgence et toujours au contact de risques lourds. Une réclamation peut apparaître avant l’intervention, lors de l’évaluation du risque anesthésique et du recueil du consentement, pendant l’acte ou plusieurs jours plus tard, à la suite d’une complication postopératoire.
Des événements graves, sans présumer d’une faute
Arrêt cardiorespiratoire, choc hémorragique, réaction allergique, intoxication médicamenteuse, AVC, neuropathie périphérique, infection du site opératoire ou péritonite postopératoire : ces situations peuvent conduire un patient ou ses proches à demander des explications, une expertise ou une indemnisation. Une mise en cause ne signifie pas automatiquement qu’une faute sera retenue. Elle impose toutefois de répondre avec méthode, de reconstituer la chronologie et de bénéficier d’une défense adaptée aux enjeux médico-légaux de la spécialité.
La consultation pré-anesthésique appelle une vigilance particulière. L’information sur les risques, les alternatives, les antécédents et les prescriptions fait partie de la prise en charge. Le contrat doit donc couvrir un périmètre plus large que le seul geste réalisé au bloc opératoire. Le dossier patient, les échanges avec l’équipe et la surveillance qui suit l’intervention peuvent aussi être examinés.
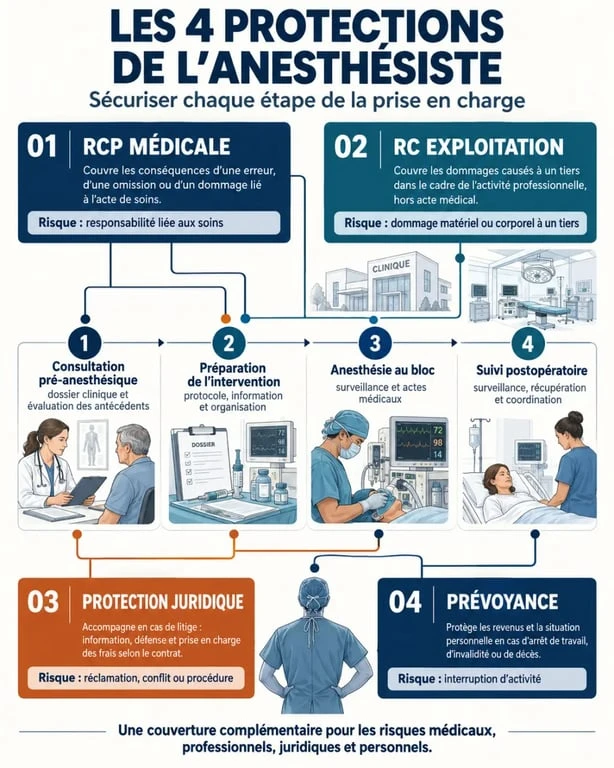
RCP, RC exploitation, défense et prévoyance : quatre protections à articuler
Une assurance anesthésiste cohérente repose sur des garanties complémentaires. Les confondre peut conduire à découvrir trop tard qu’un dommage, une procédure ou un arrêt de travail relève d’un autre contrat.
| Protection | Rôle principal | Point de contrôle |
|---|---|---|
| RCP médicale | Couvre, selon le contrat, les conséquences pécuniaires d’un dommage lié aux actes de prévention, de diagnostic ou de soins. | Actes déclarés, plafond, franchise et durée de garantie. |
| RC exploitation | Prend en compte les dommages causés dans le cadre de l’exploitation du cabinet, en dehors de l’acte médical lui-même. | Locaux, personnel, matériel et dommages causés aux tiers. |
| Protection juridique et défense-recours | Organise, selon les garanties souscrites, l’assistance et la défense face à une réclamation, une expertise ou une procédure. | Honoraires, choix de l’avocat et procédures couvertes. |
| Prévoyance | Compense, sous conditions, les conséquences d’un arrêt de travail, d’une incapacité ou d’une invalidité. | Délai de carence, franchise, indemnités et définition de l’invalidité. |
Le plafond et la franchise ne sont pas des détails
Le plafond fixe la limite maximale d’intervention de l’assureur. La franchise correspond au reste à charge prévu au contrat. Une prime basse peut cacher un périmètre restreint, un plafond insuffisant au regard de votre activité ou une franchise élevée. Il faut aussi examiner les exclusions : actes non déclarés, activité exercée en dehors du cadre prévu, territorialité limitée ou garanties non applicables à certaines fonctions annexes.
Une lentille photographique ne donne pas la même image selon son angle. De près, elle révèle le geste ; de loin, elle montre l’environnement qui a contribué à l’événement. Pour votre assurance, ce recul est utile. Vérifiez que le contrat prend en compte l’acte anesthésique, le dossier patient, la coordination avec le chirurgien et l’équipe, le suivi en salle de réveil, les transmissions et la surveillance postopératoire. Ces zones de passage peuvent peser dans l’analyse d’une réclamation et dans la stratégie de défense.
Comparer un contrat selon votre exercice réel, pas selon une formule standard
Le bon contrat correspond à votre pratique déclarée. Un exercice libéral exclusif, une activité mixte, des remplacements ou une participation à un groupe médical ne nécessitent pas le même examen des garanties. Le statut du praticien, les lieux d’exercice et les activités annexes doivent être décrits avec précision au moment de la souscription.
Cabinet, établissement, groupe et activités annexes
Demandez par écrit quels lieux et quels actes sont couverts : cabinet de ville, établissement de santé, bloc opératoire, salle de réveil, service de réanimation ou activité d’urgence. L’enseignement, l’expertise médicale, la recherche, la coordination ou toute activité exercée hors de France peuvent nécessiter des extensions particulières. Toute évolution doit être signalée avant sa mise en œuvre, pour éviter un décalage entre le risque réel et les déclarations du contrat.
En exercice en groupe, la RCP reste en principe individuelle, mais la cohérence des garanties facilite la gestion d’un dossier impliquant plusieurs praticiens. Des plafonds très différents, plusieurs assureurs ou des règles de déclaration mal coordonnées peuvent compliquer la défense. Vérifiez les modalités applicables aux associés, collaborateurs et remplaçants. Certains contrats prévoient une couverture du remplaçant dans une limite définie ; chez AMIF, elle est annoncée jusqu’à 30 jours par année.
Bien choisir son assureur : les questions qui évitent les mauvaises surprises
Avant de demander un devis, préparez une comparaison à garanties équivalentes. Le prix d’une assurance RC dépend notamment du chiffre d’affaires ou du prévisionnel, de l’ancienneté, des activités déclarées, du statut d’exercice, du niveau des plafonds et des franchises retenues. Il ne suffit donc pas, à lui seul, pour départager deux offres.
- Vérifiez que toutes vos pratiques, y compris les actes techniques et les activités annexes, figurent dans le périmètre assuré.
- Comparez les plafonds par sinistre et par année, ainsi que le niveau de franchise applicable.
- Identifiez les exclusions, les limites territoriales et les conditions de prise en charge des procédures ordinales, civiles ou pénales.
- Examinez l’accompagnement proposé : expert médical, avocat, assistance lors d’une expertise contradictoire et interlocuteur dédié.
- Contrôlez la continuité de la protection en cas de changement d’assureur, de cessation d’activité ou de départ à la retraite.
- Pour la prévoyance, simulez un arrêt long en tenant compte du délai de carence, de l’indemnité journalière, de l’invalidité partielle et du maintien des charges professionnelles.
Une offre annoncée à partir de 15 euros par mois, comme chez SideCare, peut servir de point de départ commercial. Elle ne remplace pas l’analyse du contrat. Le tarif doit être comparé avec le niveau de garantie, la franchise, les exclusions et l’accompagnement proposé, au regard de votre exposition personnelle.
Attestation, déclaration de sinistre et souscription : agir au bon moment
L’attestation d’assurance RC est fréquemment demandée lors d’une installation, d’une collaboration, d’un remplacement ou par un établissement. Avant de souscrire, transmettez une description complète de votre activité, de votre statut, de vos lieux d’exercice, de votre chiffre d’affaires ou prévisionnel et des garanties déjà détenues. Une attestation annoncée sous 24 heures chez SideCare peut répondre à un besoin administratif urgent, sous réserve des conditions de l’assureur.
En cas de réclamation, ne restez pas seul
Dès la réception d’une plainte, d’une mise en demeure, d’une convocation, d’une demande de dossier ou d’une information sur une expertise, avertissez l’assureur sans attendre. Conservez les pièces médicales et administratives utiles, respectez le secret médical et évitez de reconnaître une responsabilité ou de conclure un accord sans accompagnement. La défense s’organise autour de la déclaration, de l’analyse du dossier, de l’expertise et, si nécessaire, de l’intervention d’un avocat.
Une assurance bien choisie vous donne un cadre clair pour faire face à une procédure. Elle limite le risque de porter seul le poids financier et juridique d’une mise en cause, tandis qu’une prévoyance adaptée contribue à maintenir vos revenus lorsque votre état de santé vous empêche d’exercer.

- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
- DPE tertiaire : un diagnostic énergétique, pas une trajectoire réglementaire - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Access Santé, le matériel médical pour la location, la prise en charge LPPR et l’installation à domicile
 Matériel médical d’occasion : jusqu’à 70% moins cher, mais pas sans contrôles
 Diagnostic, hygiène et mobilier, les outils médecin à prioriser au cabinet
 Assurance ostéopathe : la RC Pro obligatoire, la prévoyance et les garanties à vérifier