Pas-de-porte en bail commercial : un droit d’entrée, deux régimes, des effets durables
Le pas-de-porte, aussi appelé droit d’entrée, est une somme versée lors de la conclusion d’un bail commercial. Son montant est négocié entre les parties, mais sa qualification dans le contrat produit des effets concrets sur la fiscalité, la comptabilité et le renouvellement du bail. Le bailleur comme le locataire doivent donc en définir précisément la nature avant la signature.
À quoi correspond un pas-de-porte dans un bail commercial ?
Le pas-de-porte est versé par le locataire entrant directement au propriétaire du local lors de la signature du bail commercial. Son montant est librement fixé par les parties. Il peut notamment traduire la valeur d’un emplacement recherché, le potentiel commercial du local ou le choix d’un loyer initial contenu.
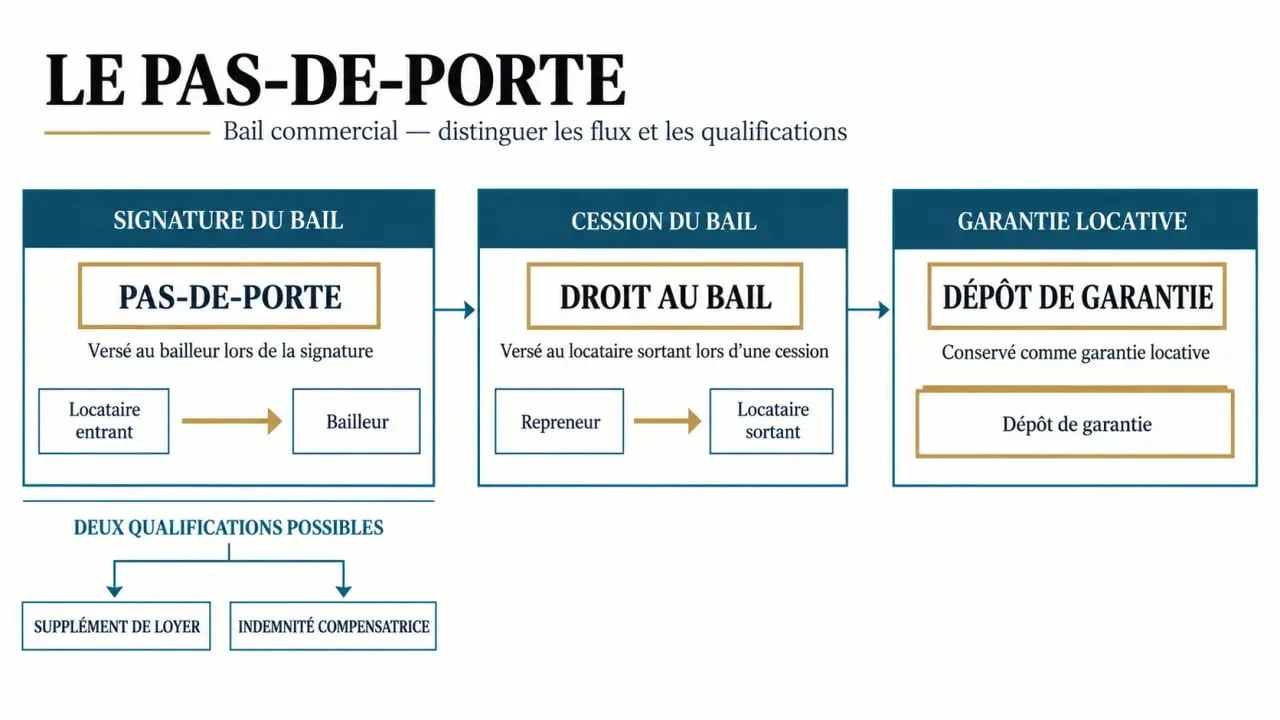
Cette somme ne doit pas être confondue avec le dépôt de garantie. Le dépôt de garantie couvre les éventuels impayés, dégradations ou manquements du locataire. Il peut être restitué à la fin du bail, après déduction des sommes restant dues. Le pas-de-porte, lui, est en principe définitivement acquis au bailleur. Il n’est ni une caution ni une avance remboursable.
Un coût d’entrée à apprécier sur toute la durée du bail
Un bail commercial est conclu, en principe, pour une durée minimale de 9 ans. Le locataire peut généralement le résilier à l’issue de chaque période triennale, dans les conditions prévues par la loi et par le contrat. Le pas-de-porte doit donc être analysé avec le loyer, les charges, les travaux, la taxe foncière éventuellement refacturée et la trésorerie nécessaire au démarrage de l’activité.
Une méthode simple consiste à rapporter cette dépense à la durée d’occupation envisagée. Un droit d’entrée élevé associé à un loyer modéré ne représente pas le même effort financier qu’un loyer élevé sans pas-de-porte. Cette vision globale évite de retenir un local sur la seule base du loyer mensuel affiché.
Pas-de-porte, droit au bail et cession : qui reçoit l’argent ?
La confusion entre pas-de-porte et droit au bail est fréquente, alors que le bénéficiaire du paiement et l’opération concernée diffèrent. Le pas-de-porte est versé au propriétaire lors de la conclusion d’un nouveau bail. Le droit au bail est payé par un repreneur au locataire sortant dans le cadre d’une cession. Il permet de reprendre un bail existant et de bénéficier de ses conditions locatives.
| Notion | Personne qui reçoit la somme | Moment habituel | Objet |
|---|---|---|---|
| Pas-de-porte | Le bailleur | Signature du bail | Droit d’entrée dans le local |
| Droit au bail | Le locataire sortant | Cession du bail | Reprise des droits issus du bail existant |
| Dépôt de garantie | Le bailleur, à titre de garantie | Signature du bail | Couverture des obligations locatives |
Lors d’une cession de droit au bail, il faut relire les stipulations du bail initial. Celui-ci peut prévoir une procédure d’agrément, une garantie solidaire du cédant, des règles concernant la destination des lieux ou une interdiction de cession isolée. La cession doit être signifiée au bailleur par acte de commissaire de justice. Son enregistrement doit intervenir dans le mois suivant la cession. Dans certains périmètres, la commune peut aussi exercer un droit de préemption.
Supplément de loyer ou indemnité : la qualification qui change le régime
Le pas-de-porte peut recevoir deux qualifications principales. Il peut constituer un supplément de loyer, lorsqu’il participe au prix de la location. Il peut aussi être qualifié d’indemnité compensatrice, lorsqu’il compense un avantage accordé au locataire, comme la mise à disposition d’un local pour un loyer inférieur à sa valeur locative.
Dans sa décision du 15 février 2019, le Conseil d’État retient une présomption de supplément de loyer pour le droit d’entrée. La qualification d’indemnité compensatrice reste possible, mais elle doit être justifiée par les circonstances de l’opération et par une rédaction contractuelle cohérente. L’intitulé choisi dans le bail ne suffit pas si la réalité économique conduit à une autre analyse.
Une ventilation peut sécuriser une situation mixte
Le paiement peut répondre à plusieurs objectifs. Les parties peuvent alors retenir une qualification mixte, à condition de ventiler clairement les montants dans le bail : une fraction au titre du supplément de loyer et une autre au titre de l’indemnité compensatrice. Sans répartition précise, le risque de discussion et de requalification augmente.
La clause doit aussi préciser le motif économique du paiement, sa date d’exigibilité et ses modalités de règlement. Ces éléments donnent au comptable, au repreneur et au juge des repères pour comprendre l’opération. Une rédaction précise protège donc la trésorerie du locataire et la lisibilité du bail à plus long terme.
TVA, imposition et comptabilité : les effets pour chaque partie
Le traitement applicable dépend de la qualification retenue. Lorsqu’il s’agit d’un supplément de loyer, le pas-de-porte suit le régime du loyer, notamment pour la TVA lorsque la location y est soumise. Chez le bailleur, il est traité comme un revenu courant. Chez le locataire, il constitue une charge déductible, généralement étalée sur la durée du bail.
Lorsqu’il s’agit d’une indemnité compensatrice, le traitement diffère. Cette indemnité échappe en principe à la TVA et constitue, pour le bailleur, un produit exceptionnel. Chez le locataire, elle peut être inscrite comme actif incorporel. Son caractère amortissable ou non dépend de la situation concernée. Ces effets doivent être examinés avec un expert-comptable ou un conseil fiscal avant l’enregistrement de l’opération.
| Qualification | TVA | Chez le bailleur | Chez le locataire |
|---|---|---|---|
| Supplément de loyer | Suit le régime du loyer | Revenu courant | Charge déductible, généralement étalée |
| Indemnité compensatrice | Échappe en principe à la TVA | Produit exceptionnel | Actif incorporel selon les cas |
Les droits d’enregistrement suivent également la qualification retenue. Un pas-de-porte analysé comme un supplément de loyer entre dans l’assiette des droits d’enregistrement du bail. Il serait donc imprudent de choisir une qualification pour obtenir un résultat fiscal attendu si les termes du contrat et la réalité économique ne la justifient pas.
Rédiger une clause de pas-de-porte sans laisser de zone d’ombre
La clause doit être rédigée avant le versement et intégrée au bail. Un simple échange de courriels ou une annexe imprécise peut laisser place à l’interprétation. Le contrat doit permettre de comprendre la nature du paiement et les obligations de chaque partie.
- indiquer le montant hors taxes et, le cas échéant, le traitement de la TVA ;
- identifier clairement le bénéficiaire, c’est-à-dire le bailleur ;
- préciser la qualification retenue : supplément de loyer, indemnité compensatrice ou ventilation mixte ;
- décrire le motif économique de la somme ;
- fixer la date et le mode de paiement, ainsi que les conséquences d’un défaut de règlement ;
- rappeler le caractère non remboursable du pas-de-porte ;
- anticiper l’effet éventuel sur le renouvellement du bail et la valeur locative.
Lorsque le pas-de-porte est qualifié de supplément de loyer, il peut être pris en compte dans l’appréciation de la valeur locative et influencer le loyer de renouvellement. Cette question mérite d’être examinée dès la négociation, surtout pour un local situé sur un emplacement à forte valeur commerciale.
Un montant important, une qualification fiscale sensible ou une cession envisagée à moyen terme justifient une relecture du projet. L’avocat compétent en baux commerciaux peut vérifier la portée juridique de la clause, tandis que l’expert-comptable examine ses conséquences fiscales et comptables. Cette vérification intervient avant le versement, lorsque les parties peuvent encore corriger le contrat.

- Retraite du médecin généraliste : 2 829 € brut en moyenne, mais combien en net ? - 22 octobre 2026
- Financement matériel professionnel : le mauvais contrat peut vider votre trésorerie - 19 octobre 2026
- Facture de rétrocession : 5 contrôles avant le règlement - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fonds perdu, activité transférable ou zéro euro : quand l’indemnité d’éviction du bail commercial s’applique ?
 Prorogation de permis de construire : 2 mois de délai, jusqu’à 2 ans de validité en plus
 Bail commercial précaire : 36 mois pour tester, au-delà le risque du 3/6/9
 Baux commerciaux : quels diagnostics sont obligatoires, lesquels restent facultatifs et pourquoi ?