
Ne pas rembourser son prêt immobilier après la vente : quelles sanctions et quelles solutions ?
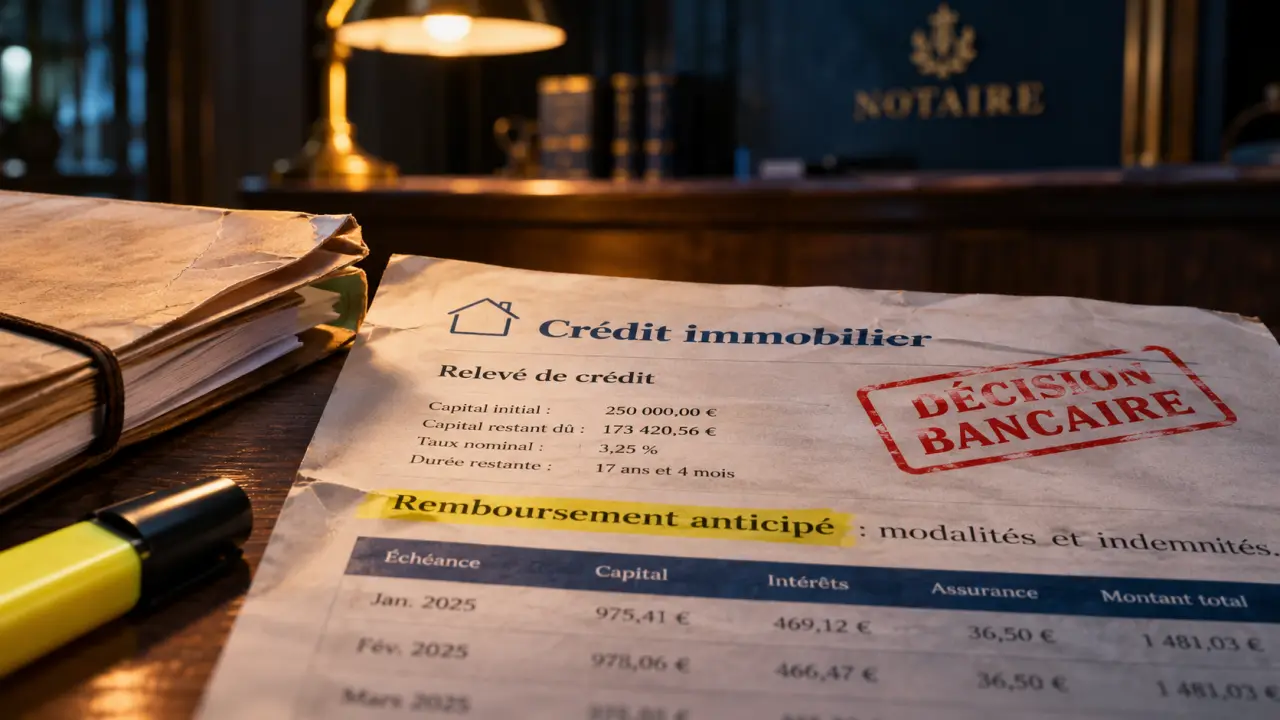
Conserver un crédit immobilier à taux avantageux après avoir vendu le logement peut sembler judicieux. Mais continuer à payer les mensualités ne suffit pas à autoriser le maintien du prêt : tout dépend du contrat et de l’accord de la banque. Le principal risque est de devoir rembourser immédiatement le capital restant dû. Une sanction pénale, elle, suppose une infraction caractérisée, et non le seul fait de ne pas avoir soldé le crédit.
La vente change le contrat, même si les mensualités sont payées
En France, vendre un logement avant la fin du crédit est possible. En revanche, les contrats de prêt immobilier prévoient généralement le remboursement du financement lors de la vente du bien. Il faut donc examiner les clauses relatives à l’exigibilité anticipée, à la destination des fonds et aux garanties, plutôt que supposer que le prélèvement mensuel peut continuer normalement.
L’article L313-47 du Code de la consommation encadre le droit de rembourser par anticipation un crédit immobilier. Il ne crée pas, à lui seul, une obligation générale de solder tout prêt dès qu’un bien est vendu : les stipulations contractuelles et les règles propres à certains financements restent déterminantes.
Hypothèque ou caution : deux situations différentes
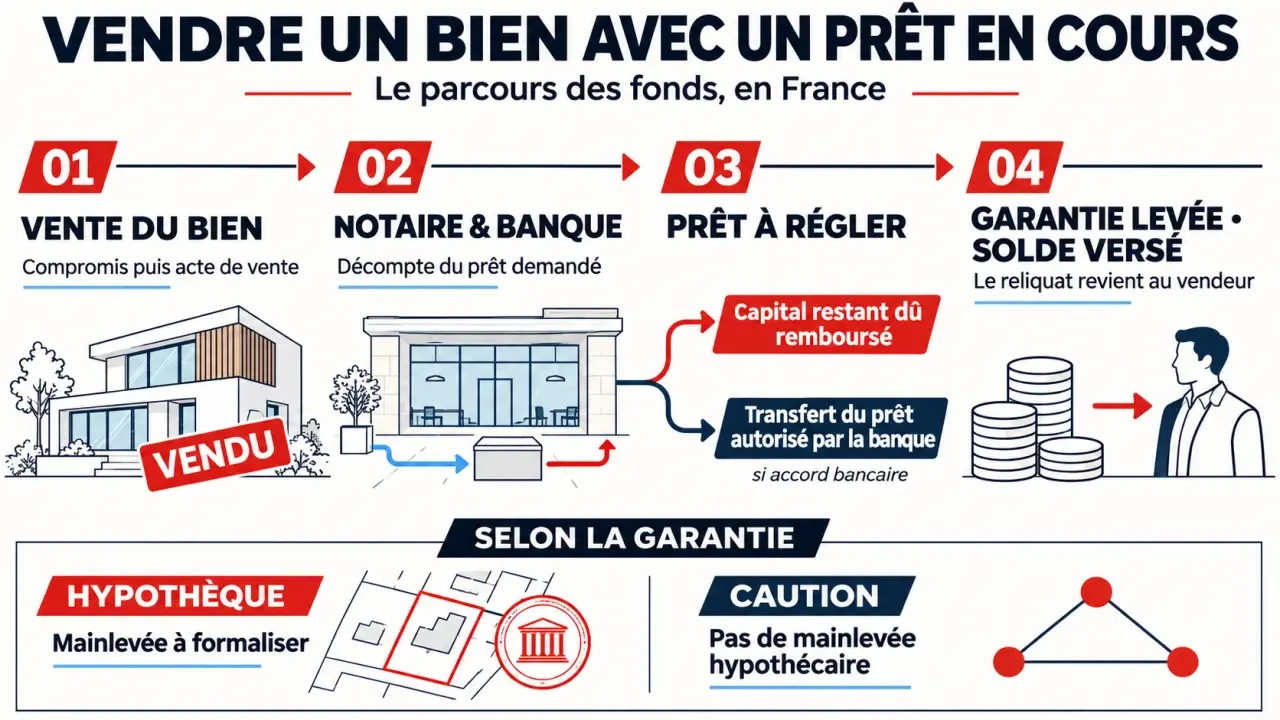
Avec une garantie hypothécaire, le notaire organise habituellement le remboursement de la banque sur le prix de vente et les formalités permettant de libérer le bien de l’inscription. Il verse ensuite le reliquat au vendeur, après les autres sommes dues. Si le prix ne couvre pas la dette, une solution doit être négociée : la vente n’efface pas le solde restant.
Avec une caution, il n’y a pas d’hypothèque à lever sur le logement. Cela peut modifier le circuit des fonds, mais l’absence d’hypothèque n’autorise pas à conserver le prêt contre les conditions du contrat. Un transfert peut aussi nécessiter l’accord de l’organisme de cautionnement.
Les sanctions : une dette exigible, pas automatiquement une infraction
Ne pas rembourser son prêt immobilier après la vente, alors que le contrat l’impose, expose d’abord à des conséquences civiles et financières. Le fait de continuer les versements peut éviter des impayés, mais ne neutralise pas nécessairement le manquement lié à la vente.
La déchéance du terme et le recouvrement
La déchéance du terme signifie que l’emprunteur perd le bénéfice du calendrier initial : la banque réclame le capital restant dû sans attendre les échéances futures. Elle doit disposer d’un fondement valable et respecter les conditions contractuelles et les formalités applicables. L’article 1305 du Code civil définit l’obligation à terme ; il ne constitue pas, à lui seul, une sanction automatique de la revente.
Selon le dossier, peuvent s’ajouter des intérêts, des indemnités contractuelles légalement admissibles et des frais de procédure. À défaut de règlement ou d’accord, la banque peut engager un recouvrement judiciaire puis des mesures d’exécution. Deux mensualités consécutives impayées ne constituent pas un seuil universel de déchéance automatique : il faut examiner le contrat et la procédure suivie.
Le risque pénal concerne la fraude caractérisée
L’article 313-1 du Code pénal prévoit, pour l’escroquerie, jusqu’à 5 ans d’emprisonnement et 375 000 € d’amende. Ces peines ne sanctionnent pas un simple désaccord sur le remboursement. Elles supposent que les éléments de l’infraction soient réunis, notamment une tromperie répondant aux critères légaux et ayant déterminé une remise de fonds ou un acte préjudiciable.
Ne confondez donc pas dette contractuelle et escroquerie. En revanche, produire de faux documents ou organiser des manœuvres pour tromper la banque peut faire basculer le dossier sur le terrain pénal. Une mise en demeure ou une menace de poursuites justifie une analyse rapide par un avocat.
Conserver le taux : le transfert doit être autorisé et organisé
La clause de portabilité, ou de transférabilité, permet sous conditions de reporter le financement sur un nouveau bien. Elle peut préserver le taux et la durée restante, mais n’autorise pas à utiliser librement le prix de vente tout en laissant le crédit inchangé.
Lisez précisément les conditions : caractéristiques du nouveau logement, montant de l’opération, situation financière, garanties et calendrier. Même avec une clause, il faut faire valider sa mise en œuvre selon les modalités prévues. Sans clause, vous pouvez demander un accord spécifique, mais vous ne pouvez pas imposer à la banque un transfert absent de ses engagements.
Le noyau du financement n’est pas seulement son taux : c’est l’ensemble capital restant dû, durée restante, assurance et garantie. Préserver un taux faible peut perdre de son intérêt si l’opération impose une nouvelle garantie coûteuse ou un prêt complémentaire important. Demandez une comparaison sur une même durée de référence et avec tous les frais, plutôt qu’une comparaison des seules mensualités.
Un intervalle de 6 mois entre vente et nouvel achat peut être prévu ou accepté dans certains montages. Ce n’est pas un délai légal universel. Faites préciser par écrit le délai autorisé, le traitement des fonds et le sort du prêt si l’achat n’aboutit pas. La continuité de l’assurance emprunteur doit également être confirmée, et non présumée.
PTZ, prêt conventionné et PAS : des règles supplémentaires
Le prêt à taux zéro, le prêt conventionné et le prêt d’accession sociale exigent une vérification particulière. La vente conduit en principe au remboursement, sauf transfert autorisé dans les conditions du dispositif. Pour les financements concernés, la période des 6 ans suivant le versement des fonds compte notamment dans l’examen des conditions du nouveau logement. Les règles dépendent du prêt et de sa date d’octroi : ce délai n’est ni une interdiction générale de vendre, ni une autorisation automatique de conserver le financement ensuite.
Choisir une solution et sécuriser les démarches avant la signature
Si la portabilité n’est pas possible, mieux vaut comparer les solutions que conserver le crédit sans autorisation. Elles répondent à des besoins différents.
| Solution | Intérêt principal | Conditions et coûts à vérifier |
|---|---|---|
| Transfert du prêt | Préserver les conditions du crédit existant | Clause ou accord bancaire, délai, garantie, assurance et frais éventuels |
| Remboursement puis nouveau financement | Financer le nouvel achat avec un montage adapté | Nouveau taux, solvabilité, indemnités éventuelles et frais de garantie |
| Rachat de crédit | Faire reprendre la dette, éventuellement avec d’autres prêts | Coût total, nouvelle durée, garantie et remboursement de l’ancien crédit |
| Prêt relais | Acheter avant d’avoir vendu | Durée courte, coût et risque de retard de vente ; avance pouvant atteindre 80 % de la valeur retenue selon le dossier |
Le rachat ne conserve pas l’ancien taux : il remplace le financement. Le prêt relais, lui, répond à un décalage de calendrier avant la vente ; il ne permet pas de garder durablement l’ancien crédit après celle-ci.
- Rassemblez l’offre de prêt, les avenants, le tableau d’amortissement et les documents de garantie.
- Demandez à la banque un décompte de remboursement et une réponse écrite sur le transfert envisagé.
- Informez le notaire du crédit en cours et faites confirmer le circuit des fonds ainsi que les formalités de garantie.
- Comparez les coûts et obtenez les accords nécessaires avant de vous engager sur leur faisabilité.
Si la vente a déjà eu lieu, conservez les fonds nécessaires au règlement dans l’attente des instructions et contactez rapidement la banque et le notaire. Un courtier peut étudier un nouveau financement ; un avocat peut vérifier une clause contestée ou une exigibilité anticipée. Un accord écrit reste la meilleure protection pour conserver légalement son crédit ou organiser son remboursement sans mauvaise surprise.

- Contrat de construction : le plan, le prix et les garanties changent la donne - 20 novembre 2026
- Modèle de compromis de vente : une trame à compléter, des clauses à ne pas improviser - 13 novembre 2026
- Vente d’une maison sous tutelle : le délai de 3 mois ne couvre pas toute la transaction - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : RCP, protection juridique et prévoyance à vérifier avant de signer
 Assurance prêt chirurgien-dentiste : les garanties qui protègent le cabinet et les exclusions qui coûtent cher
 Assurance professionnelle du cardiologue : couvrir l’acte médical et le cabinet
 Expert-comptable pour médecin : choisir un cabinet qui suit aussi votre trésorerie