
Modèle de compromis de vente : une trame à compléter, des clauses à ne pas improviser
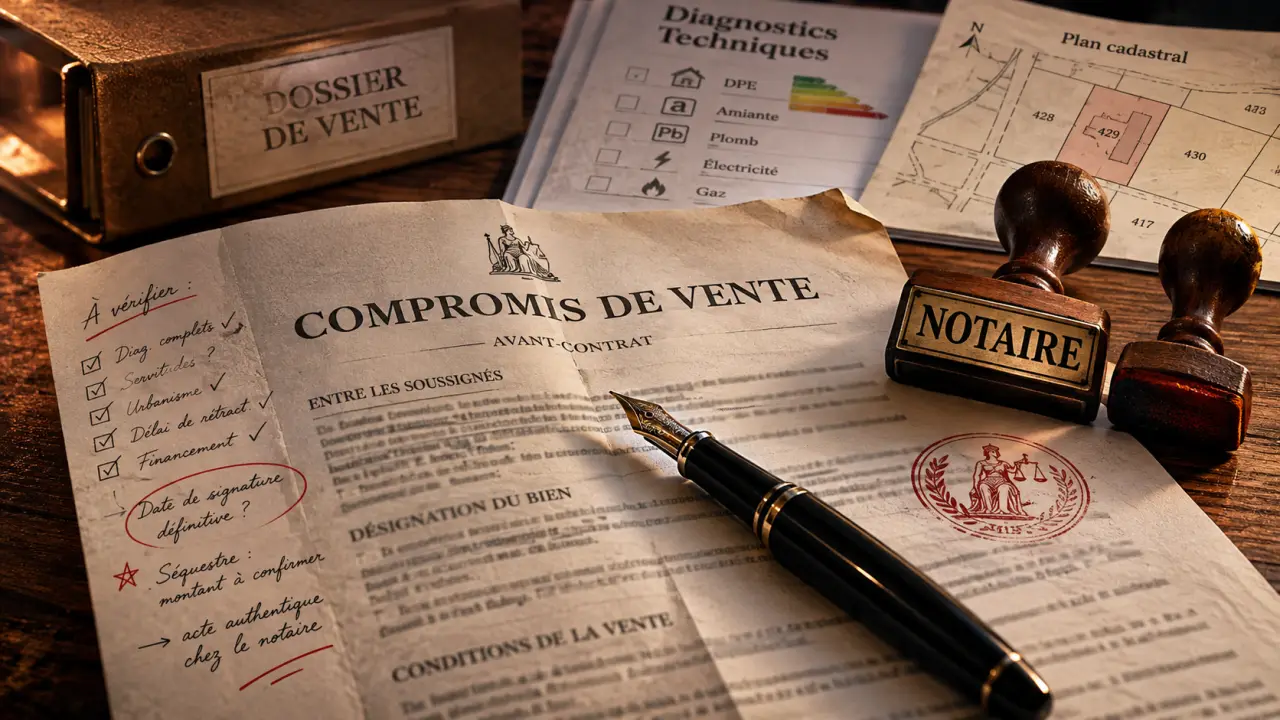
Un compromis de vente engage le vendeur et l’acquéreur bien avant la remise des clés. Pour préparer celui d’un logement en France, vous pouvez partir de la trame ci-dessous : elle rassemble les informations à renseigner et les clauses à adapter. Elle constitue une base de préparation, pas un contrat universel à signer sans vérification, notamment en présence d’un crédit, d’une copropriété ou d’un bien occupé.
Avant de remplir le modèle, mesurer la portée de l’engagement
Le compromis de vente, appelé aussi promesse synallagmatique de vente, formalise un engagement réciproque : le vendeur s’engage à vendre et l’acquéreur à acheter un bien déterminé, à un prix convenu. Ce n’est donc pas une simple réservation. Sous réserve du droit de rétractation et des conditions prévues, un refus injustifié de poursuivre peut entraîner des conséquences financières, voire une demande d’exécution forcée.
La promesse unilatérale de vente fonctionne différemment : le propriétaire réserve le bien au bénéficiaire, qui dispose d’une option d’achat pendant une durée définie. L’indemnité d’immobilisation éventuellement prévue relève de cette logique ; elle ne doit pas être confondue avec le dépôt de garantie d’un compromis.
Le compromis peut être signé sous signature privée, entre particuliers ou avec un professionnel, ou reçu par un notaire. Il est possible de le préparer soi-même, mais la vérification notariale reste vivement recommandée. L’acte authentique permettra ensuite de finaliser l’opération et d’accomplir la publicité foncière.
Une trame de compromis de vente à compléter avec le notaire
Les passages entre crochets sont à renseigner. Certaines rubriques nécessitent des clauses complémentaires : ne supprimez pas une difficulté pour faire entrer votre vente dans le modèle.
Les parties, le bien et son occupation
Identification des parties. « Entre les soussignés : [identité complète, date et lieu de naissance, adresse, situation matrimoniale du vendeur], ci-après le vendeur ; et [mêmes informations pour l’acquéreur], ci-après l’acquéreur. » Pour une société, indiquez sa dénomination, son siège, son immatriculation et les pouvoirs du représentant. Vérifiez que tous les propriétaires concernés interviennent.
Désignation et engagement. « Le vendeur s’engage à vendre à l’acquéreur, qui s’engage à acheter sous les conditions du présent acte, le bien situé [adresse], cadastré [références], comprenant [description et dépendances]. » Ajoutez l’origine de propriété, les servitudes connues, les équipements inclus et, en copropriété, les lots, tantièmes et superficie privative lorsqu’elle est requise.
Occupation. « Le bien sera délivré [libre de toute occupation / occupé selon le bail annexé]. L’entrée en jouissance interviendra [modalités et date]. » Un logement loué impose de vérifier le bail, les droits du locataire et, le cas échéant, les conditions d’un congé.
Le prix, le financement et les sommes versées
Prix. « La vente est consentie au prix de [montant en chiffres et en lettres] euros, payable selon les modalités suivantes : [modalités]. » Distinguez les honoraires d’agence, leur débiteur, les frais d’acquisition et les éventuels meubles vendus séparément, avec inventaire et valorisation cohérente.
Financement. « L’acquéreur déclare financer l’acquisition par [apport personnel] et [prêt envisagé]. La vente est conclue sous condition suspensive d’obtention du financement décrit dans la clause dédiée. » Un achat déclaré sans emprunt exige une rédaction adaptée : ne cochez pas cette option si vous comptez finalement solliciter un crédit.
Dépôt de garantie. « Un dépôt de [montant] euros sera versé à [séquestre habilité], selon [échéance et modalités légalement admissibles]. Il s’imputera sur le prix si la vente se réalise et sera restitué dans les cas prévus par la loi et le contrat. » Le dépôt n’est pas obligatoire ; lorsqu’il est convenu, il représente couramment 5 à 10 % du prix.
Les conditions, les échéances et les signatures
Conditions et réalisation. « Les parties soumettent l’opération aux conditions suspensives suivantes : [financement, préemption, autorisation particulière…]. L’acte authentique sera signé auprès de [notaire], au plus tard le [date], selon les modalités de prorogation et les conséquences d’un dépassement précisées au contrat. » Prévoyez aussi le traitement d’une défaillance fautive et une éventuelle clause pénale proportionnée.
Information et signature. Le document doit intégrer les dispositions applicables au droit de rétractation, identifier les annexes remises et préciser les modalités de notification. Terminez par [lieu], [date] et les signatures de toutes les parties ou de leurs représentants valablement habilités.
Des conditions suspensives précises plutôt qu’une protection de façade
La condition suspensive permet de subordonner l’opération à un événement déterminé. Pour un achat à crédit entrant dans le dispositif légal de protection, la condition d’obtention du prêt est essentielle. Elle doit décrire le montant emprunté, la durée, le taux maximal et l’échéance d’obtention, ainsi que les démarches et justificatifs attendus.
Un refus bancaire ne suffit pas toujours à régler la situation : la demande doit correspondre aux caractéristiques contractuelles et l’acquéreur doit avoir accompli les démarches convenues. Il faut donc conserver les demandes, réponses et échanges, puis prévenir le notaire sans attendre l’expiration du délai.
Selon le projet, ajoutez une condition liée à une autorisation d’urbanisme ou à la vente préalable d’un autre bien. La purge d’un éventuel droit de préemption doit également être organisée. En revanche, la remise des diagnostics ne constitue pas, à elle seule, une condition permettant de renoncer librement.
Une clause fonctionne comme la nervure d’une feuille : sa solidité dépend de ses ramifications. Reliez chaque événement à une échéance, une preuve et une conséquence. Pour un prêt, cela signifie préciser ce qui doit être obtenu, quand, comment le justifier et ce qu’il advient du dépôt en cas d’échec non fautif. Cette lecture croisée révèle les clauses apparemment protectrices mais inapplicables.
Les annexes qui doivent accompagner le document
Le dossier de diagnostic technique dépend du logement, de sa localisation et de ses installations. Il peut notamment comprendre le DPE, les diagnostics plomb, amiante, gaz, électricité, termites, l’état des risques et les documents relatifs à l’assainissement. Un audit énergétique peut aussi être requis pour certains biens. La liste et la validité doivent être vérifiées pour le bien concerné.
En copropriété, réunissez notamment le règlement et l’état descriptif de division avec leurs modificatifs publiés, les procès-verbaux d’assemblées générales des 3 dernières années lorsque le vendeur en dispose, les informations financières requises, le carnet d’entretien et les autres documents applicables. Le « pré-état daté » désigne couramment un ensemble d’informations : son intitulé ne remplace pas la vérification des pièces exigées.
- Comparez les références cadastrales et les lots avec le titre de propriété.
- Vérifiez que chaque annexe annoncée est effectivement remise et lisible.
- Signalez les travaux réalisés, les autorisations obtenues et les éventuels litiges.
- Faites préciser la répartition contractuelle des charges et travaux de copropriété.
Une remise incomplète peut notamment retarder le départ du délai de rétractation lorsque les documents concernés conditionnent ce départ.
Après la signature : rétractation, dépôt et acte définitif
L’acquéreur non professionnel d’un logement bénéficie en principe d’un délai de rétractation de 10 jours. Il court à compter du lendemain de la première présentation de la notification régulière de l’acte, ou de sa remise selon les modalités autorisées. Le vendeur ne dispose pas d’un droit équivalent.
Pour se rétracter, utilisez une notification permettant d’établir sa date, dans les formes légales, sans devoir justifier votre décision. En cas de rétractation régulière, les fonds déposés auprès d’un professionnel doivent être restitués dans le délai légal de 21 jours à compter du lendemain de la rétractation.
Ensuite, le notaire vérifie le titre, la situation hypothécaire, l’urbanisme et la purge des droits de préemption. La signature de l’acte authentique intervient lorsque les conditions sont satisfaites et les fonds disponibles. Ne confondez pas la date envisagée avec une annulation automatique : les conséquences d’un retard dépendent de la rédaction du compromis. Avant de signer, faites donc valider ensemble le modèle rempli, ses annexes et son calendrier.

- Contrat de construction : le plan, le prix et les garanties changent la donne - 20 novembre 2026
- Modèle de compromis de vente : une trame à compléter, des clauses à ne pas improviser - 13 novembre 2026
- Vente d’une maison sous tutelle : le délai de 3 mois ne couvre pas toute la transaction - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Compromis de vente entre particuliers sans notaire : modèle à remplir, clauses et cas particuliers
 Prorogation de permis de construire : 2 mois de délai, jusqu’à 2 ans de validité en plus
 Compte séquestre : fonds bloqués, tiers neutre et déblocage sous conditions
 Convention collective des cabinets médicaux : 13 thèmes protégés et 4 règles à vérifier