
Prévoyance médecin : protéger ses revenus sans oublier les frais du cabinet
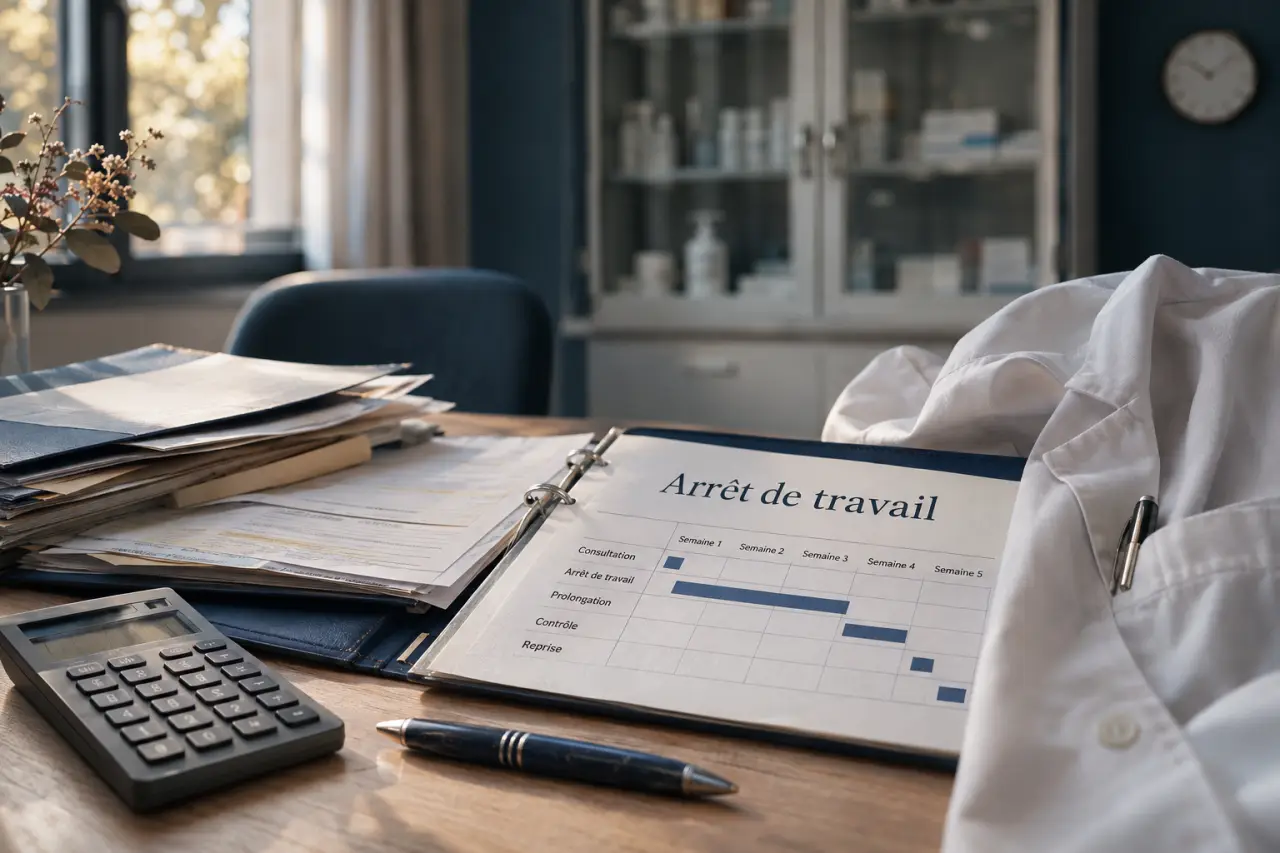
Un arrêt de travail peut interrompre vos consultations sans interrompre vos dépenses. Pour un médecin, une prévoyance adaptée doit couvrir le revenu nécessaire au foyer, mais aussi tenir compte des charges professionnelles et des conséquences d’une invalidité sur l’exercice de sa spécialité. Le bon contrat ne se résume donc pas au montant de l’indemnité annoncée : ses conditions de déclenchement comptent tout autant.
Partir de votre statut et de ce qui reste réellement à financer
Avant de comparer une prévoyance médecin, établissez votre protection existante. Les prestations dépendent de votre statut, de votre affiliation, de votre situation professionnelle et des règles applicables au moment du sinistre. Un médecin libéral, un praticien hospitalier salarié et un remplaçant n’ont pas nécessairement les mêmes droits ni les mêmes besoins.
Identifier les prestations déjà acquises
En exercice libéral, vérifiez les indemnités susceptibles d’être versées par l’Assurance maladie et les prestations de votre régime de retraite et de prévoyance, notamment la CARMF lorsque vous en relevez. Pour un exercice salarié, examinez le maintien de rémunération et les garanties collectives de votre employeur. En activité mixte, faites préciser la couverture de chaque composante du revenu : une garantie attachée au salariat ne protège pas automatiquement les recettes libérales.
Demandez, pour chaque dispositif, le montant, la date de début et la durée maximale de versement. Ne confondez pas vos cotisations avec le niveau de protection : leur paiement ne signifie pas que votre revenu habituel sera intégralement remplacé.
Calculer le besoin plutôt que reproduire le chiffre d’affaires
Le chiffre d’affaires du cabinet n’est pas votre revenu personnel. Distinguez les dépenses du foyer, les charges professionnelles qui persistent et les frais qui diminueraient pendant votre absence. Intégrez aussi les échéances de crédit, les personnes à charge et les autres revenus du ménage, sans supposer que votre conjoint pourra durablement compenser la perte.
Votre épargne de précaution complète ce calcul. Une réserve immédiatement mobilisable peut absorber un début d’arrêt, mais elle ne doit pas être comptée deux fois, à la fois pour financer le foyer et pour payer le cabinet. Cette photographie budgétaire donne une base concrète au choix des garanties.
Organiser la couverture de l’arrêt de travail dans le temps
La garantie d’incapacité temporaire de travail vise à compenser, selon les conditions prévues, les conséquences financières d’une impossibilité provisoire d’exercer. Pour la comparer, dessinez une chronologie allant du premier jour d’arrêt jusqu’à une éventuelle reprise. Vous verrez apparaître les périodes insuffisamment couvertes et les éventuels chevauchements de prestations.
Choisir une franchise supportable
La franchise correspond à la période qui reste à votre charge avant le versement des prestations contractuelles. Elle peut varier selon qu’il s’agit d’une maladie, d’un accident ou d’une hospitalisation. Un tarif attractif peut ainsi masquer une attente difficile à financer. Vérifiez aussi les conditions d’une franchise réduite : toute prise en charge ambulatoire n’est pas nécessairement assimilée à une hospitalisation au sens du contrat.
Attention à ne pas confondre franchise et délai de carence. Ce dernier désigne généralement une période suivant la souscription pendant laquelle certaines garanties ne sont pas encore acquises. Les définitions contractuelles doivent être lues précisément, notamment lors d’un changement d’assureur.
Comprendre le montant effectivement versé
Dans un contrat forfaitaire, la prestation repose sur le montant convenu, sous réserve des conditions de garantie. Dans un contrat indemnitaire, elle dépend du préjudice financier et des règles de coordination avec les autres prestations. Demandez une simulation écrite du versement réel, et pas seulement une présentation de l’indemnité maximale.
Pensez à votre trésorerie comme à un circuit parcouru par un courant : le problème n’est pas seulement la quantité d’argent attendue, mais sa continuité. Des prestations suffisantes sur le papier peuvent laisser un découvert si elles arrivent après les échéances du loyer, des salaires ou du crédit. Placez les dates probables d’encaissement face aux prélèvements fixes et prévoyez un fonds de roulement pour franchir ce décalage.
Enfin, examinez la reprise partielle ou thérapeutique. La possibilité de reprendre quelques consultations sans perdre immédiatement toute indemnisation peut compter autant qu’une couverture généreuse pendant l’arrêt total.
Lire l’invalidité à travers les gestes de votre spécialité
L’invalidité concerne les limitations durables, selon les critères du contrat. C’est souvent la garantie la plus délicate à apprécier, car une atteinte compatible avec certaines activités peut empêcher l’exercice d’une spécialité médicale. Une limitation de la main, par exemple, n’a pas les mêmes conséquences pour tous les praticiens.
Examinez la définition de l’invalidité professionnelle : l’évaluation tient-elle compte de votre spécialité effectivement exercée, de votre profession au sens large ou de votre capacité à occuper une autre activité ? Un barème croisant invalidité fonctionnelle et professionnelle peut produire un résultat différent d’une appréciation exclusivement professionnelle.
- Le seuil de déclenchement : à partir de quel taux une rente est-elle versée ?
- Le calcul en invalidité partielle : quelle prestation correspond à une limitation qui ne justifie pas une invalidité totale ?
- L’évaluation médicale : qui apprécie les séquelles et quelles possibilités de contestation sont prévues ?
- La durée de protection : jusqu’à quel âge et dans quelles conditions la rente reste-t-elle due ?
Les exclusions et restrictions méritent la même attention. Les affections psychiques, les troubles du dos, les antécédents médicaux ou certaines pratiques sportives peuvent faire l’objet de dispositions particulières. Leur prise en charge varie : ne présumez ni qu’ils sont systématiquement exclus, ni qu’ils sont automatiquement couverts.
Pour rendre la comparaison tangible, demandez à chaque interlocuteur d’expliquer le fonctionnement du contrat pour une limitation durable d’un geste indispensable à votre pratique. Une réponse fondée sur les clauses est plus utile qu’une assurance générale de « bonne couverture ».
Protéger séparément le cabinet et les proches
Les indemnités destinées à votre niveau de vie ne doivent pas absorber silencieusement toutes les dépenses professionnelles. Une garantie de frais généraux peut couvrir certaines charges permanentes du cabinet pendant un arrêt, selon une liste, un plafond et une durée définis. Vérifiez notamment le traitement du loyer, des salaires, des cotisations et des engagements de location.
En cabinet de groupe, relisez également les accords entre associés. La répartition des frais pendant une absence ne se déduit pas de votre contrat individuel. De même, les recettes d’un éventuel remplaçant ne neutralisent pas nécessairement toutes les charges ni votre perte de revenu.
Pour les proches, distinguez capital décès, rente de conjoint et rente éducation. Leur intérêt dépend de la composition familiale, de l’endettement et de l’autonomie financière du ménage. L’assurance emprunteur peut prendre en charge un crédit dans certaines situations, mais elle ne remplace pas une protection destinée aux dépenses quotidiennes. Vérifiez les bénéficiaires désignés et actualisez-les après un changement familial.
Comparer les contrats sur des scénarios identiques
Demandez des devis construits avec les mêmes montants, franchises et durées de couverture. Comparez ensuite plusieurs situations : maladie prolongée, accident empêchant un geste technique, reprise à temps partiel et invalidité durable. Pour chacune, faites préciser les justificatifs nécessaires et les prestations attendues.
La cotisation ne suffit pas à départager les offres. Regardez son évolution prévue, l’indexation éventuelle des garanties, les limites d’âge et les conditions de révision de votre couverture. Une garantie pertinente au démarrage peut devenir insuffisante après une installation, une association ou une hausse des charges familiales.
Si un avantage fiscal est envisagé, notamment dans un cadre Madelin, faites vérifier votre éligibilité, les plafonds applicables et le traitement fiscal des prestations. Une déduction ne compense pas une mauvaise définition de l’incapacité ou de l’invalidité.
Enfin, lors d’un remplacement de contrat, attendez la confirmation écrite de l’acceptation et des conditions du nouveau contrat avant de résilier l’ancien. L’objectif est une protection sans interruption, adaptée à votre métier réel et à votre budget, plutôt qu’une simple économie de cotisation.
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance professionnelle sage-femme : les garanties indispensables et les risques réels
 Vendre un logement avec un prêt en cours : quand le remboursement est obligatoire et quand le transfert reste possible
 Financement matériel professionnel : le mauvais contrat peut vider votre trésorerie
 Tarif assurance prêt professionnel : un taux bas peut cacher une couverture trop courte