
Locaux nus, locaux équipés, option TVA : quand un bail commercial est taxable
La TVA sur un bail commercial n’est pas automatique. Tout dépend d’abord de la nature du local loué, puis du choix fiscal du bailleur et, dans certains cas, de l’activité exercée autour du bien. Pour éviter une erreur de facturation, il faut distinguer le local nu, en principe exonéré, du local équipé ou aménagé, en principe soumis à la TVA au taux normal de 20 %.
Le bon réflexe : identifier le régime fiscal du local avant de fixer le loyer
Dans un bail commercial, le loyer peut être indiqué hors taxes ou toutes taxes comprises, mais cette présentation ne suffit pas à rendre la TVA applicable. Le régime fiscal dépend des règles du Code général des impôts et de la situation réelle de la location. Une clause mal rédigée, ou une TVA ajoutée par habitude, peut créer un risque pour le bailleur comme pour le locataire.
Calculateur de TVA (Loyer Commercial)
Note : Le taux normal de TVA applicable aux locations soumises est de 20 %. Ce calculateur est un outil d’estimation et ne constitue pas un conseil juridique. Il ne tranche pas la question de l’assujettissement effectif de votre bail à la TVA.
Local nu : l’exonération reste le principe
Lorsqu’un local commercial est loué nu, c’est-à-dire sans équipements nécessaires à l’exploitation immédiate de l’activité du preneur, les loyers sont en principe exonérés de TVA. Le bailleur ne collecte alors pas la TVA sur le loyer et ne la reverse pas à l’administration fiscale. En contrepartie, il ne récupère généralement pas la TVA supportée sur certaines dépenses liées au bien, notamment des travaux ou frais afférents, sauf s’il opte valablement pour l’assujettissement.
Local équipé : la TVA s’applique en principe
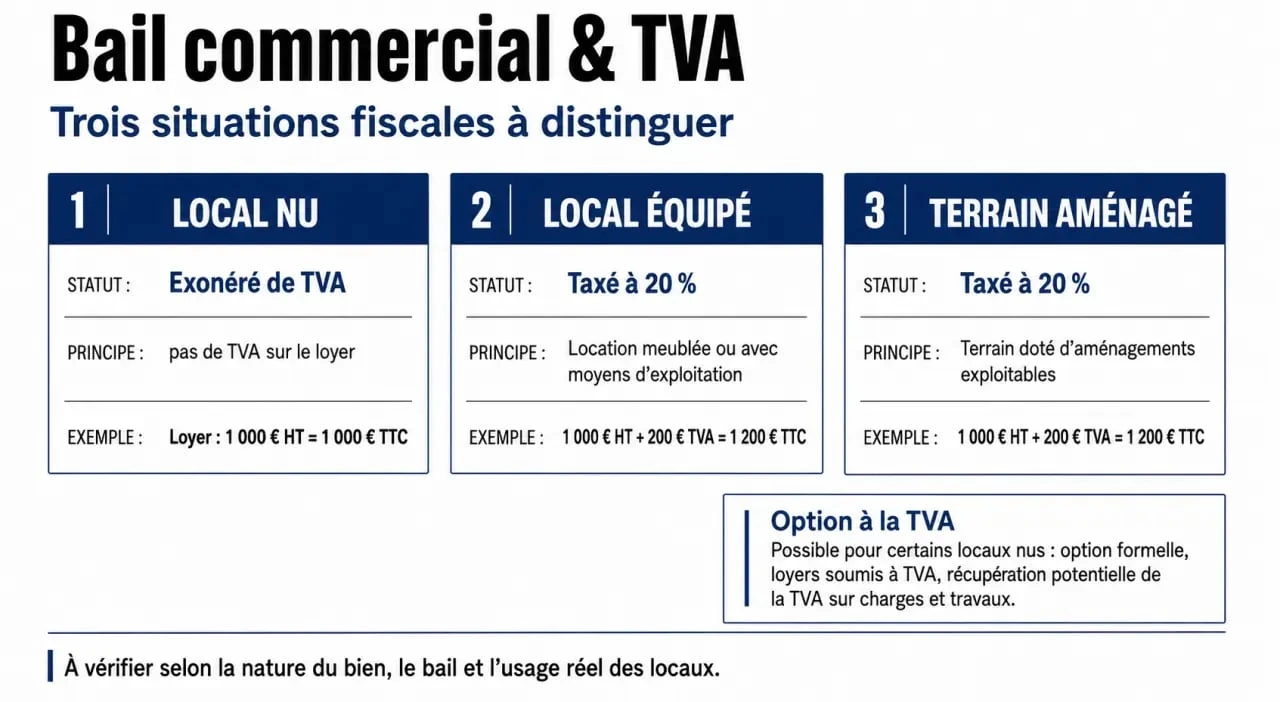
Un local équipé est différent : il comporte les installations, matériels ou aménagements permettant au locataire d’exercer son activité dans des conditions opérationnelles. Dans ce cas, la location est analysée comme une mise à disposition plus complète qu’une simple remise de murs. Les loyers sont alors soumis à la TVA, le plus souvent au taux normal de 20 %. Cette logique concerne aussi les terrains aménagés lorsque les équipements fournis permettent une exploitation professionnelle déterminée.
Le point de départ est simple : il faut regarder ce qui est réellement remis au locataire à l’entrée dans les lieux. Les termes du contrat comptent, mais ils ne suffisent pas. Si le bien est livré sans équipements utiles à l’exploitation, on reste souvent dans le cadre d’un local nu exonéré. Si les installations sont déjà en place pour permettre l’activité, on se rapproche d’une location taxable. Cette vérification évite de s’arrêter à la rédaction du bail et oblige à examiner la réalité matérielle de la location.
Comparer les situations : locaux nus, équipés et terrains aménagés
Le tableau suivant permet de visualiser les cas les plus courants. Il ne remplace pas une analyse fiscale du bail, mais il donne une grille de lecture utile avant de signer, renouveler ou modifier un contrat.
| Situation louée | Régime TVA habituel | Taux | Point de vigilance |
|---|---|---|---|
| Local commercial nu | Exonération de principe | Pas de TVA sauf option valable | Ne pas facturer la TVA sans option formalisée |
| Local équipé à usage professionnel | Assujettissement en principe | 20 % | Vérifier que les équipements permettent réellement l’exploitation |
| Terrain non aménagé | Exonération de principe | Pas de TVA sauf cas particulier | Qualifier précisément l’usage et les aménagements |
| Terrain aménagé | TVA généralement applicable | 20 % | Identifier les installations fournies au preneur |
Le taux de 20 % et la présentation du loyer
Lorsque la TVA est applicable, le taux normal de 20 % s’applique aux loyers commerciaux. Un loyer de 1000 € hors taxes donne donc lieu à 200 € de TVA, soit 1200 € toutes taxes comprises. Cette distinction est essentielle dans la négociation : pour un locataire qui récupère la TVA, le coût économique reste proche du montant hors taxes ; pour un locataire qui ne la récupère pas, le montant TTC devient le coût réel.
Charges et pas-de-porte : attention au traitement fiscal
Les charges refacturées suivent souvent le régime du loyer lorsqu’elles en sont l’accessoire, mais leur qualification doit rester cohérente avec le bail et avec la facturation. Le pas-de-porte demande aussi de la vigilance : selon qu’il rémunère un supplément de loyer, une indemnité ou un autre avantage, son traitement TVA peut varier. Il est donc risqué de lui appliquer mécaniquement le même régime sans analyser sa nature juridique et économique.
Opter à la TVA sur un local nu : intérêt réel, mais formalisme strict
Pour un local nu normalement exonéré, le bailleur peut choisir l’option pour la TVA lorsque les conditions sont réunies. Cette option peut être fiscalement intéressante, notamment si le bailleur a supporté ou va supporter de la TVA sur l’acquisition, des travaux, des meubles, des aménagements ou des frais liés au bien.
Pourquoi un bailleur choisit l’option
L’intérêt principal est la récupération de la TVA en amont. Un bailleur qui engage d’importants travaux peut préférer collecter la TVA sur les loyers afin de déduire la TVA payée sur ses dépenses. Cette stratégie est souvent plus pertinente lorsque le locataire est lui-même assujetti et peut récupérer la TVA sur ses loyers. Dans ce cas, la TVA devient relativement neutre dans la relation économique, tout en améliorant la situation fiscale du bailleur.
Comment rendre l’option opposable
L’option ne doit pas rester implicite. Elle doit être formalisée auprès de l’administration fiscale, en pratique auprès du SIE compétent, et être clairement prévue dans le bail commercial. Une clause explicite d’assujettissement à la TVA sécurise la facturation vis-à-vis du preneur. Sans option expresse, le bailleur qui facture de la TVA s’expose à une contestation, voire à une demande de restitution au titre de la répétition de l’indu.
Le régime de franchise en base doit aussi être vérifié. Lorsque le bailleur relève de cette franchise, l’assujettissement effectif à la TVA peut être exclu tant que les conditions de ce régime s’appliquent. Les seuils de 85 000 € et 93 500 € font partie des repères à contrôler selon l’activité et la situation fiscale concernées. En cas de dépassement, le régime change et la vigilance doit être immédiate.
Les exceptions : quand un local nu peut tout de même devenir taxable
L’exonération du local nu n’est pas absolue. Certaines situations économiques peuvent conduire à l’application de la TVA, même si le bien n’est pas livré avec des équipements significatifs. L’administration et les juridictions regardent alors le rôle réel du bailleur dans l’exploitation.
Participation à l’exploitation du locataire
Si le bailleur ne se contente pas de percevoir un loyer fixe, mais participe directement ou indirectement aux résultats de l’activité du preneur, la location peut perdre son caractère purement immobilier. Par exemple, un loyer indexé de manière significative sur le chiffre d’affaires, combiné à d’autres indices de participation, peut appeler une analyse plus fine. Le risque n’est pas seulement fiscal : il peut aussi modifier la qualification juridique de la relation entre les parties.
Augmentation des débouchés ou poursuite d’un actif commercial
La TVA peut aussi intervenir lorsque la location permet au bailleur d’augmenter ses propres débouchés ou de poursuivre sous une autre forme l’exploitation d’un actif commercial. C’est le cas lorsque la mise à disposition du local s’inscrit dans une organisation économique plus large que la simple location. Ces exceptions restent très factuelles : enseigne, clientèle, dépendance économique, liens entre les sociétés ou conservation d’un intérêt commercial peuvent devenir déterminants.
Sécuriser la facturation entre bailleur et locataire
La bonne question n’est pas seulement “TVA ou pas TVA ?”, mais “qui supporte le risque si le régime choisi est faux ?”. En matière de bail commercial et TVA, une erreur peut produire des effets pendant plusieurs années, surtout si les factures ont été émises de façon constante et que les déclarations ont suivi.
Pour le bailleur : collecter uniquement une TVA justifiée
Le bailleur doit vérifier la nature du local, son propre régime fiscal, l’existence d’une option valable et la rédaction du bail. Facturer la TVA sans base juridique expose à un remboursement de la TVA indûment perçue au locataire, sans forcément effacer les difficultés avec l’administration. À l’inverse, ne pas appliquer la TVA alors qu’elle est due peut entraîner un redressement fiscal, avec une régularisation parfois coûteuse.
Pour le locataire : vérifier la récupération possible
Le locataire assujetti peut en principe récupérer la TVA sur ses loyers si ces loyers sont correctement taxés et liés à son activité taxable. Mais s’il ne récupère pas la TVA, ou s’il exerce une activité exonérée, l’option du bailleur renchérit immédiatement son coût d’occupation. Avant de signer, il faut donc comparer le loyer HT, le loyer TTC, la capacité de déduction et les clauses de révision, notamment lors d’une période de 3 ans ou d’un renouvellement.
La solution la plus sûre consiste à traiter la TVA dès la négociation du bail : qualification du local, option éventuelle, clause claire, factures cohérentes et vérification du régime du locataire. En cas de doute, l’intervention d’un avocat fiscaliste, d’un avocat en droit immobilier ou d’un conseil spécialisé permet souvent d’éviter un litige plus coûteux qu’une simple validation préalable.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Access Santé, le matériel médical pour la location, la prise en charge LPPR et l’installation à domicile
 Matériel médical d’occasion : jusqu’à 70% moins cher, mais pas sans contrôles
 Maison médicale de Carpentras : sans rendez-vous au niveau 2, avec appel au 15 en urgence
 Assurance ostéopathe : la RC Pro obligatoire, la prévoyance et les garanties à vérifier