
Assurance ostéopathe : la RC Pro obligatoire, la prévoyance et les garanties à vérifier
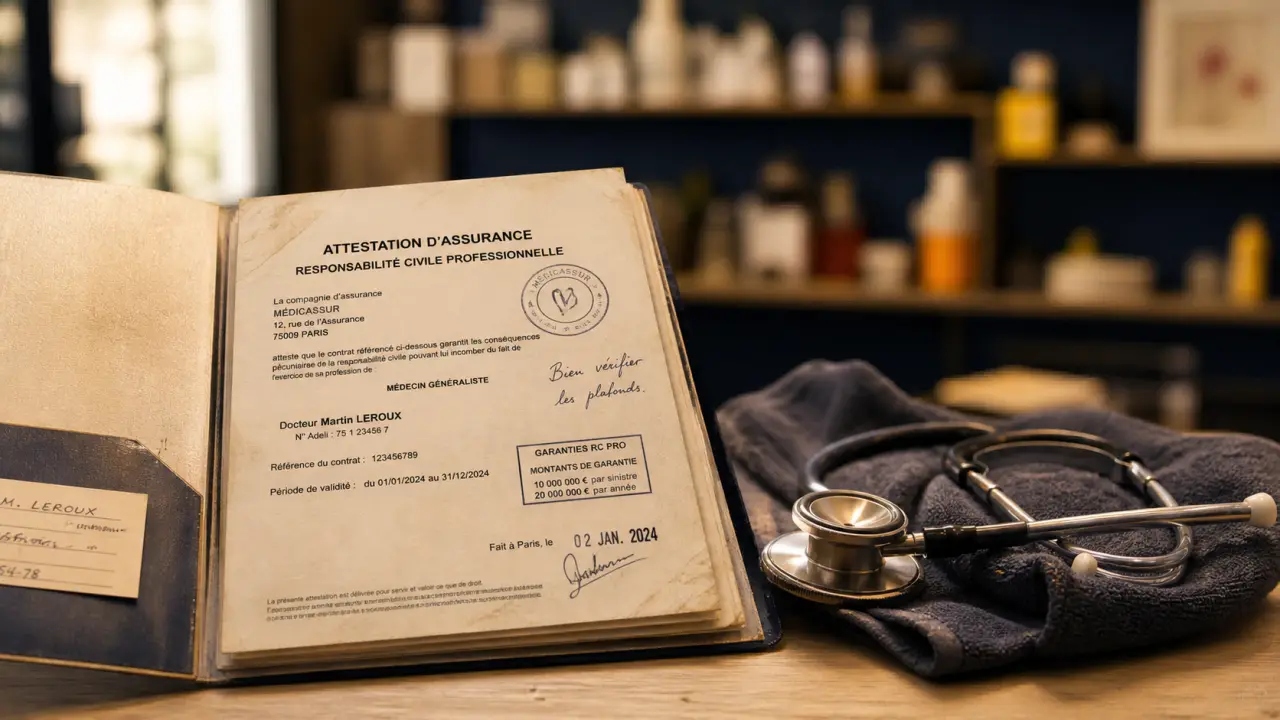
Pour exercer sereinement, une assurance ostéopathe ne se résume pas à une formalité. Elle doit couvrir votre responsabilité envers les patients, protéger votre cabinet et, si vous êtes libéral, sécuriser vos revenus en cas d’arrêt de travail. La priorité reste la RC Pro, obligatoire pour les ostéopathes libéraux depuis le 1er janvier 2015, mais elle ne couvre pas tout.
RC Pro ostéopathe : l’assurance à souscrire avant d’exercer
La responsabilité civile professionnelle, souvent appelée RC Pro ou RCP, couvre les conséquences financières des dommages causés à un tiers dans le cadre de votre activité. Pour un ostéopathe libéral, elle est indispensable dès le lancement. Elle peut aussi être demandée lors d’une installation, par un bailleur professionnel ou par un patient qui veut vérifier que le praticien est assuré.
Ce que signifie vraiment “obligatoire”
L’obligation concerne l’ostéopathe qui exerce en libéral, qu’il travaille seul en cabinet, en cabinet partagé, en remplacement ou au domicile des patients. En cas de défaut d’assurance, le risque n’est pas seulement réglementaire. Si un patient engage votre responsabilité après une séance, les frais de défense, d’expertise et d’indemnisation peuvent rester à votre charge.
Un ostéopathe salarié est généralement couvert par l’assurance de son employeur pour les actes réalisés dans le cadre de son contrat. En revanche, toute activité indépendante exercée en parallèle doit être déclarée et couverte par une RC Pro personnelle. Ce point mérite d’être vérifié avant une collaboration ponctuelle, un remplacement ou une activité mixte.
L’attestation d’assurance, un document à garder disponible
Une fois le contrat souscrit, l’assureur remet une attestation d’assurance. Ce document prouve que vous êtes couvert pour l’activité déclarée. Il est utile de le conserver en version numérique et de vérifier qu’il mentionne bien votre profession, la période de validité, les garanties principales et, si nécessaire, les lieux d’exercice.
Ce que couvre une assurance professionnelle d’ostéopathe
La RC Pro intervient lorsque votre responsabilité est recherchée à la suite d’un dommage lié à votre activité professionnelle. Elle ne couvre pas tous les désaccords, mais elle prend le relais lorsque les conditions du contrat sont réunies, avec un cadre de défense et, selon les cas, une prise en charge financière.
Dommages corporels, matériels et immatériels
Le dommage corporel est le risque le plus sensible. Un patient estime qu’une manipulation a aggravé une douleur, provoqué une gêne durable ou entraîné des frais médicaux. Même si votre geste respecte les règles de prudence, vous pouvez avoir besoin d’un accompagnement juridique et d’une expertise médicale.
Les dommages matériels sont plus faciles à visualiser : un effet personnel du patient est abîmé dans le cabinet, une table de soin endommage un revêtement, ou un objet est cassé pendant une séance à domicile. Les dommages immatériels correspondent à une perte financière consécutive à un dommage couvert, par exemple lorsque le litige entraîne des frais supplémentaires pour la personne concernée.
La protection juridique, souvent sous-estimée
La protection juridique peut intervenir en cas de litige avec un patient, un fournisseur, un bailleur, un prestataire ou parfois un voisin de cabinet. Elle sert à obtenir des informations juridiques, faire analyser un courrier, rechercher une solution amiable ou prendre en charge certains frais de procédure selon les limites prévues.
Dans la pratique, un litige commence souvent par un courrier, une contestation après une séance ou une demande d’indemnisation. Des explications claires, un consentement bien posé et des notes de séance précises réduisent le risque de désaccord. Si le conflit s’installe malgré tout, l’assurance aide à cadrer la réponse et à défendre votre position.
Les garanties complémentaires à envisager selon votre mode d’exercice
La RC Pro couvre votre responsabilité envers les tiers, mais elle ne protège pas automatiquement vos locaux, votre matériel, votre voiture ni vos revenus. Les contrats complémentaires servent à combler ces manques. Le bon niveau de couverture dépend surtout de votre façon d’exercer.
| Contrat | Ce qu’il protège | Quand il devient utile |
|---|---|---|
| RC Pro | Dommages causés aux patients ou à des tiers | Dès le début de l’exercice libéral |
| Multirisque professionnelle | Local, mobilier, matériel, vol, incendie, dégât des eaux | Si vous recevez en cabinet ou possédez du matériel professionnel |
| Assurance auto avec usage professionnel | Déplacements liés aux visites ou à l’activité | Si vous utilisez votre véhicule pour des rendez-vous à domicile |
| Prévoyance TNS | Revenus en cas d’arrêt de travail, invalidité ou décès | Si vos revenus dépendent directement de votre capacité à consulter |
Cabinet, domicile, remplacement : les risques ne sont pas les mêmes
En cabinet fixe, la multirisque professionnelle est souvent pertinente. Elle peut couvrir les locaux, le mobilier, la table de pratique, l’informatique, les dégâts des eaux, l’incendie, le vol ou le vandalisme. Certaines formules incluent aussi une garantie perte d’exploitation, utile si un sinistre rend le cabinet temporairement inutilisable.
Pour un ostéopathe à domicile, l’attention se déplace vers les trajets, le transport du matériel et l’usage professionnel du véhicule. Une assurance automobile classique peut ne pas suffire si l’usage professionnel n’a pas été déclaré. Mieux vaut le signaler explicitement à l’assureur, même si les déplacements sont occasionnels.
La prévoyance : le contrat qui protège le revenu
Pour un travailleur non salarié, un arrêt de travail prolongé peut vite déséquilibrer la trésorerie. Moins de consultations, mais des charges qui continuent. Depuis le 1er juillet 2021, des indemnités journalières peuvent exister pour certains professionnels libéraux, avec un versement à partir du 4e jour et une durée maximale de 87 jours. Le montant journalier peut être compris entre 26,33 € / jour et 197,51 € / jour selon les situations.
Ces montants montrent l’intérêt d’une prévoyance adaptée, surtout si vos frais fixes sont élevés ou si votre foyer dépend fortement de vos revenus. Un contrat peut prévoir des indemnités journalières, une rente invalidité, un capital décès, voire des garanties liées à l’incapacité temporaire de travail. Les options doivent être calibrées avec soin, car un délai de franchise trop long peut laisser un vrai vide financier.
Prix d’une assurance ostéopathe : ce qui fait varier la cotisation
Le tarif d’une assurance ostéopathe dépend moins d’un prix unique que d’un équilibre entre votre profil, votre façon d’exercer et le niveau de protection recherché. Deux praticiens peuvent donc obtenir des cotisations différentes avec la même profession affichée.
Les critères regardés par l’assureur
Les principaux éléments étudiés sont le statut, le chiffre d’affaires, l’ancienneté, le nombre de praticiens couverts, l’exercice en cabinet ou à domicile, les garanties choisies, les plafonds d’indemnisation et les franchises. Un contrat avec de hauts plafonds, une protection juridique étendue et une multirisque complète coûtera logiquement plus cher qu’une RC Pro seule.
La franchise mérite une lecture attentive. Une cotisation basse peut cacher une franchise élevée, c’est-à-dire une somme restant à votre charge lors d’un sinistre. À l’inverse, un contrat légèrement plus cher peut être plus protecteur si ses plafonds sont cohérents avec les risques corporels et si les exclusions sont limitées.
Les exclusions à lire avant de signer
Avant de souscrire, vérifiez les actes exclus, les conditions de déclaration d’un sinistre, les limites géographiques, les délais de carence éventuels, l’usage du véhicule et les activités annexes. Si vous proposez aussi des interventions en entreprise, des ateliers, des consultations à domicile ou une activité complémentaire, ces pratiques doivent être déclarées pour éviter une mauvaise surprise.
Choisir une assurance ostéopathe adaptée sans se tromper
Le bon contrat n’est pas forcément le plus riche ni le moins cher. C’est celui qui correspond à votre exposition réelle. Commencez par distinguer vos risques en trois familles : responsabilité envers les patients, protection des biens professionnels, protection de vos revenus.
Pour une installation en cabinet, privilégiez une RC Pro solide, une attestation rapide et une multirisque couvrant le local et le matériel. Pour des visites à domicile, ajoutez la vérification de l’assurance automobile en usage professionnel et la couverture du matériel transporté. Pour un remplaçant ou collaborateur, contrôlez qui est assuré, pour quels actes, dans quels lieux et pendant quelle période. Pour un libéral dépendant de ses consultations, étudiez sérieusement la prévoyance, le délai de franchise et le montant des indemnités journalières.
Au moment de comparer plusieurs offres, demandez systématiquement les plafonds d’indemnisation, les franchises, les exclusions, les délais d’obtention de l’attestation et les modalités de déclaration d’un sinistre. Un conseiller ou un courtier spécialisé peut aussi aider à traduire les clauses techniques en conséquences concrètes pour votre pratique quotidienne.
Une assurance ostéopathe bien choisie doit finalement vous permettre d’exercer avec une double sécurité : respecter l’obligation de RC Pro et disposer de protections complémentaires cohérentes avec votre cabinet, vos déplacements et votre niveau de revenus.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Acheter les murs de son cabinet : les questions à trancher avant de visiter
 Compromis de vente entre particuliers sans notaire : modèle à remplir, clauses et cas particuliers
 Maison médicale de Bourg-des-Comptes : 500 m² de soins, praticiens et rendez-vous utiles
 Pôle médical de Sénart : plus de 40 spécialistes, imagerie et rendez-vous sans dispersion