
Assurance diététicien obligatoire : RC Pro, statut et garanties à couvrir
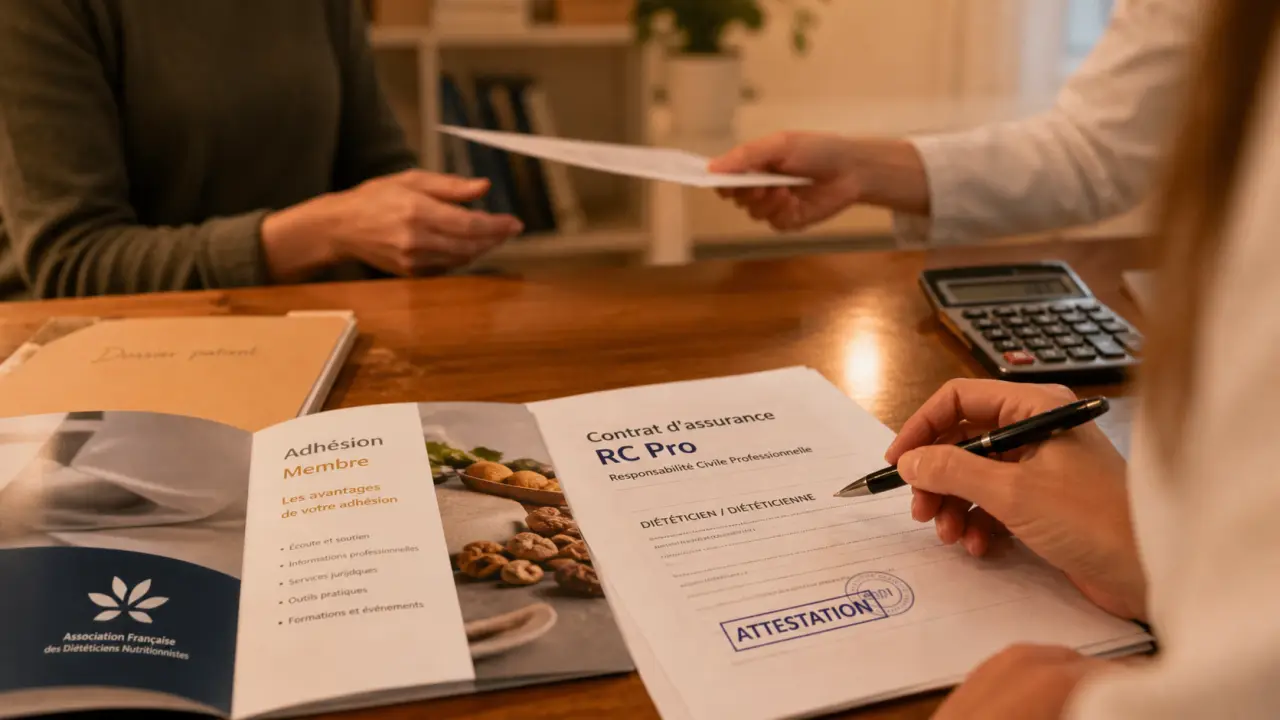
Pour un diététicien libéral ou auto-entrepreneur, l’assurance diététicien protège l’activité en cas de mise en cause par un patient, un tiers ou un partenaire. Le point central reste la responsabilité civile professionnelle, souvent appelée RC Pro, à distinguer des garanties utiles pour le local, les revenus ou les litiges plus larges.
Assurance diététicien : qui est concerné et pourquoi ?
Le diététicien accompagne ses patients sur l’équilibre alimentaire, les régimes adaptés, la prévention nutritionnelle ou le suivi de pathologies en lien avec l’alimentation. Ses conseils peuvent avoir des conséquences concrètes sur la santé, le confort de vie ou la situation financière d’un patient. C’est cette responsabilité qui justifie une assurance professionnelle dédiée, avec un contrat pensé pour la pratique réelle.
Diététicien, nutritionniste : une différence qui compte pour l’assurance
Le terme nutritionniste recouvre des situations différentes. Un médecin nutritionniste relève d’un cadre médical, tandis qu’un diététicien exerce une profession de santé avec un périmètre propre. Pour l’assureur, cette distinction compte, car les garanties doivent correspondre aux actes pratiqués, aux conseils délivrés et au mode d’exercice. Une activité de consultation en cabinet, de téléconsultation, d’intervention en entreprise ou de formation ne présente pas exactement les mêmes risques.
Salarié, libéral ou autoentrepreneur : le statut change tout
Un diététicien salarié est généralement couvert par l’assurance de son employeur pour les actes réalisés dans le cadre de son contrat de travail. En revanche, s’il exerce aussi une activité indépendante, même quelques heures par semaine, cette activité doit être assurée séparément. Le diététicien libéral et le diététicien autoentrepreneur doivent donc vérifier qu’ils disposent d’une RC Pro adaptée dès le démarrage de l’activité.
L’assurance diététicien est-elle obligatoire ?
Pour un diététicien en libéral ou en auto-entreprise, la RC Pro est considérée comme obligatoire pour couvrir les dommages causés à des tiers dans le cadre de l’activité professionnelle. Elle permet de répondre à l’exigence de protection attachée aux professionnels de santé libéraux et d’éviter qu’un litige ne mette directement en péril la trésorerie personnelle ou professionnelle.
Cette obligation doit être anticipée avant la première consultation, pas seulement au moment où un patient demande une attestation. Certaines structures, maisons de santé, entreprises ou collectivités peuvent d’ailleurs exiger cette attestation d’assurance avant de confier une mission.
Quand faut-il mettre à jour son contrat ?
Un contrat d’assurance n’est fiable que s’il décrit correctement l’activité. Il doit être revu en cas de changement de statut, d’ouverture d’un cabinet, de démarrage de consultations à distance, d’embauche, d’intervention en établissement ou d’augmentation importante du chiffre d’affaires. Une incohérence de statut ou une activité non déclarée peut compliquer la prise en charge en cas de sinistre.
Ce que couvre vraiment la RC Pro diététicien
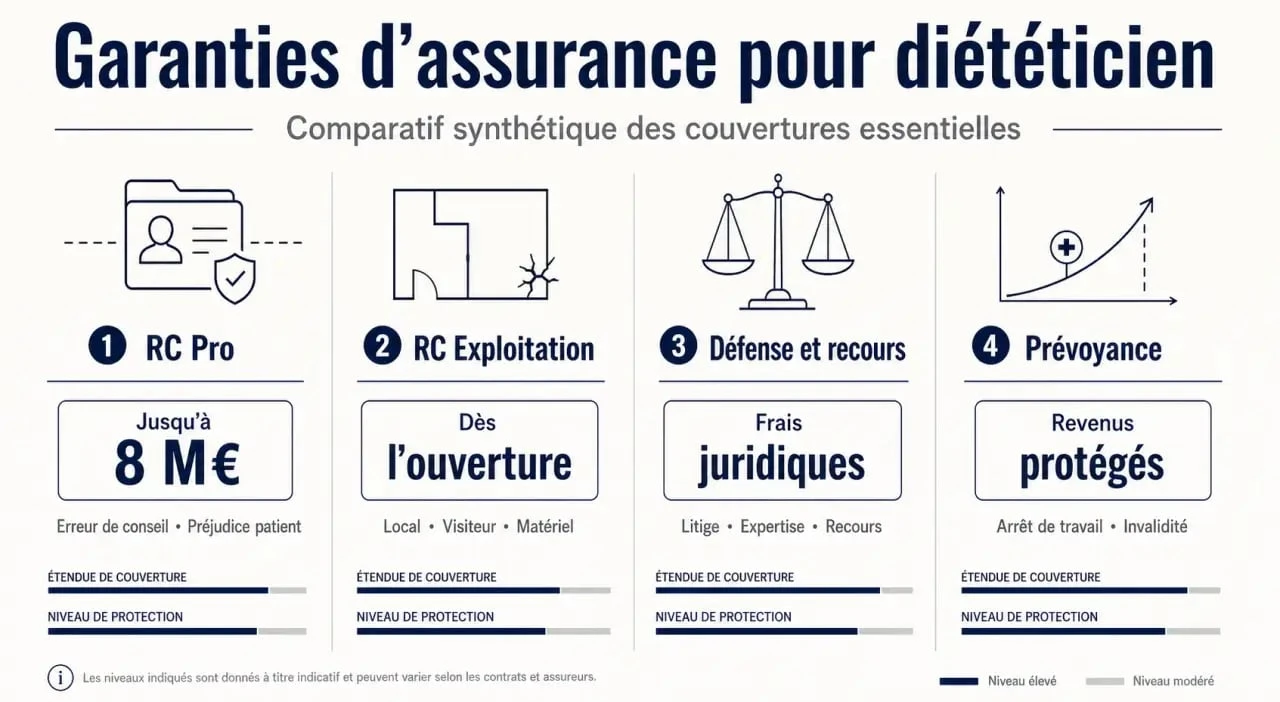
La responsabilité civile professionnelle intervient lorsqu’un patient ou un tiers estime avoir subi un préjudice lié à une faute, une négligence, un défaut de conseil ou une erreur dans le cadre de la prestation. Elle peut prendre en charge l’indemnisation de la victime, mais aussi les dépenses de défense lorsque la responsabilité du diététicien est recherchée.
| Garantie | Ce qu’elle couvre | Exemple pour un diététicien |
|---|---|---|
| RC Pro | Dommages liés aux prestations professionnelles | Conseil alimentaire contesté après aggravation d’un état de santé |
| RC Exploitation | Dommages causés dans la vie courante de l’activité | Patient qui chute dans le cabinet à cause d’un obstacle au sol |
| Défense et recours | Frais de défense et démarches contre un tiers responsable | Assistance après réclamation d’un patient ou litige avec un prestataire |
| Protection juridique | Accompagnement juridique plus large selon le contrat | Conflit avec un bailleur, un fournisseur ou un client professionnel |
| Prévoyance | Perte de revenus en cas d’arrêt, invalidité ou décès | Indemnités en complément des régimes obligatoires |
Dommages corporels, matériels et immatériels
Les dommages corporels concernent l’atteinte à la santé ou à l’intégrité physique d’un patient ou d’un tiers. Les dommages matériels visent les biens endommagés, par exemple un ordinateur ou un objet appartenant à un patient. Les dommages immatériels correspondent à une perte financière ou à un préjudice consécutif, comme une perte de chance, une désorganisation ou des frais engagés à la suite d’un mauvais conseil.
Défense-recours et protection juridique : deux notions proches, mais pas identiques
La garantie défense et recours est souvent liée à un sinistre couvert par le contrat : elle aide à défendre le diététicien ou à exercer un recours contre un responsable. La protection juridique, lorsqu’elle est souscrite, peut être plus large et intervenir sur des litiges professionnels connexes : bail du local, impayés, contrat de prestation, conflit avec un fournisseur. Les plafonds, exclusions et délais de carence doivent être lus attentivement.
Sinistres possibles : les situations à anticiper
Un diététicien peut être mis en cause même lorsqu’il a agi avec sérieux. Un patient peut contester un programme alimentaire, invoquer un défaut d’information, reprocher une atteinte au secret professionnel ou demander réparation après un incident survenu dans le cabinet. La RC Pro sert alors de filet de sécurité financier et juridique.
- Erreur ou imprécision dans un conseil nutritionnel individualisé.
- Programme alimentaire jugé inadapté à l’état du patient.
- Atteinte au secret professionnel par envoi d’informations au mauvais destinataire.
- Transmission d’un virus informatique via un fichier envoyé à un client ou partenaire.
- Chute d’un patient dans le local professionnel.
- Détérioration d’un bien appartenant à un patient pendant une consultation.
Le risque professionnel varie avec l’activité : périodes de forte demande avant l’été, rentrées sportives, interventions collectives ou suivis post-hospitalisation. Plus les échanges, documents, bilans et recommandations se multiplient, plus les points de vigilance augmentent. Un consentement mal formalisé, un compte rendu envoyé trop vite ou une allergie mal reprise dans un plan peuvent suffire à créer un litige. Une bonne assurance ne remplace pas l’organisation, mais elle accompagne ces variations de charge.
Les limites à vérifier avant de signer
Un contrat peut comporter des exclusions, des plafonds d’indemnisation, une franchise ou des conditions particulières. Il faut vérifier si la téléconsultation est couverte, si les interventions en entreprise ou en collectivité sont incluses, si l’activité de formation est déclarée et si les outils numériques utilisés entrent dans le périmètre assuré. Un tarif attractif n’a d’intérêt que si les garanties correspondent vraiment à la pratique quotidienne.
Garanties complémentaires et devis : choisir sans surpayer
La RC Pro est le socle, mais elle ne couvre pas tout. Un diététicien installé en cabinet n’a pas les mêmes besoins qu’un professionnel à domicile ou qu’un consultant qui intervient surtout en ligne. L’objectif n’est pas d’empiler les contrats, mais de couvrir les risques réels : responsabilité, local, matériel, revenus et assistance juridique.
Local, matériel, santé et prévoyance
La multirisque professionnelle protège le local et les équipements contre un dégât des eaux, un incendie, un vol ou un bris de glace, selon les garanties prévues. La complémentaire santé, ou mutuelle, améliore la prise en charge des frais médicaux personnels. La prévoyance TNS devient particulièrement importante pour un indépendant : en cas d’arrêt de travail, les indemnités journalières de la Sécurité sociale peuvent intervenir à partir du 4e jour d’arrêt, dans la limite du 90e jour maximum, avec un calcul pouvant correspondre à 1/730e du revenu annuel. Les montants indiqués peuvent aller de 26,33 € minimum par jour à 197,51 € maximum par jour ; pour 35 000 € de salaire annuel, cela représente 47,95 € par jour.
Certains mécanismes d’invalidité-décès liés à la CIPAV reposent aussi sur des seuils et montants à connaître, comme 5 % du PASS, 2 403 €, 6 862,10 €, 34 310,52 €, 9 265,10 € par an, 36 713,52 € par an, 27 795 €, 110 104,58 €, 42 845,29 €, 125 190,55 €, 2 779,53 € ou 11 014,05 € par an selon les situations évoquées. Ces chiffres montrent surtout une chose : la protection sociale obligatoire ne suffit pas toujours à maintenir le niveau de revenus d’un professionnel indépendant.
Prix et souscription : les critères qui font varier le contrat
Le prix d’une assurance diététicien dépend du statut, du chiffre d’affaires, du lieu d’exercice, des garanties choisies, des plafonds, de la franchise et des activités annexes. Certaines offres de RC Pro démarrent autour de 15 € par mois, mais le montant final doit être comparé à garanties équivalentes. Un devis en ligne peut souvent être obtenu en 3 minutes, avec une attestation disponible rapidement, parfois en moins de 24 heures après validation du contrat.
Avant de souscrire, préparez les informations essentielles : statut juridique, chiffre d’affaires estimé, adresse du cabinet, pratique à distance ou non, interventions extérieures, nombre de collaborateurs, garanties souhaitées. Cette préparation facilite la comparaison et évite de choisir une formule trop limitée pour l’usage réel.
Le bon réflexe : demander un devis détaillé, vérifier les exclusions et conserver l’attestation d’assurance à jour. Pour un diététicien indépendant, c’est à la fois une preuve de conformité, un outil de réassurance pour les partenaires et une protection concrète en cas de litige.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : RCP, protection juridique et prévoyance à vérifier avant de signer
 Immobilier tertiaire : bureaux, commerces et normes à arbitrer avant d’investir
 Aménagement d’un espace d’accueil : 3 à 5 m entre l’entrée et le comptoir, comptoir PMR et flux sans embouteillage
 Comparateur assurance local commercial en ligne : repérer les doublons de garanties et les trous de couverture