
Comparateur assurance local commercial en ligne : repérer les doublons de garanties et les trous de couverture
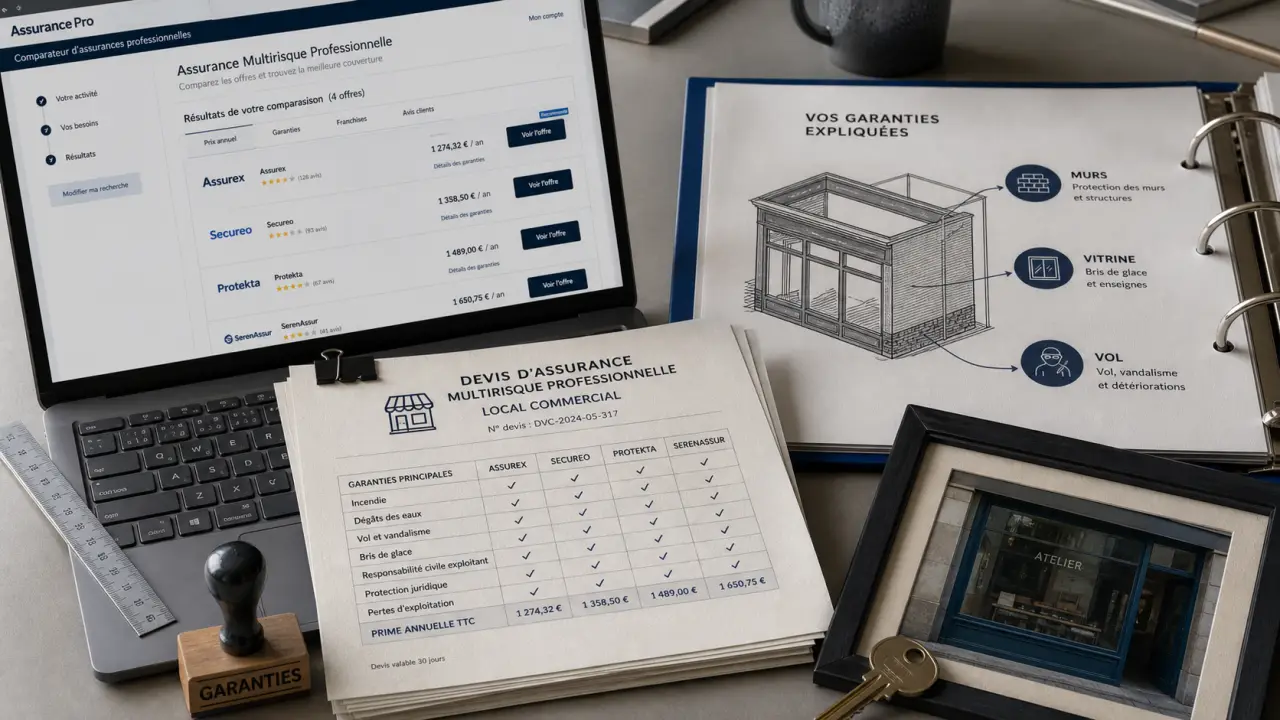
Un local commercial concentre souvent ce qu’une activité a de plus exposé : le bail, le stock, le matériel, l’accueil du public, parfois même une partie de la trésorerie immobilisée dans l’aménagement. Utiliser un comparateur assurance local commercial en ligne peut faire gagner du temps, à condition de lire les garanties au-delà du prix affiché. Le bon contrat n’est pas forcément le moins cher, c’est celui qui couvre les bons risques, au bon niveau, sans exclusions gênantes le jour du sinistre.
Ce qu’un comparateur en ligne peut vraiment comparer
Un comparateur d’assurance pour local commercial sert d’abord à mettre plusieurs offres sur une même base de lecture. Il permet généralement d’obtenir des devis pour une multirisque professionnelle, une assurance propriétaire non occupant, une responsabilité civile liée à l’exploitation ou des garanties spécifiques selon l’activité. Mais toutes les plateformes ne comparent pas les mêmes assureurs, ni les mêmes niveaux de couverture.
Les informations qui changent immédiatement le tarif
Le prix dépend rarement d’un seul critère. La surface du local, son adresse, l’activité exercée, la valeur du stock, la présence d’une vitrine, le niveau de protection contre le vol ou encore l’existence d’une extraction en cuisine peuvent modifier fortement la prime. Un salon de coiffure, une boulangerie, une boutique de vêtements et un cabinet recevant du public n’exposent pas l’assureur aux mêmes risques.
Avant de lancer une comparaison, préparez les éléments suivants : surface exacte, type de bail, statut d’occupant ou de propriétaire, chiffre d’affaires approximatif, valeur du mobilier, valeur du stock le plus élevé dans l’année, protections existantes et antécédents de sinistres. Plus les réponses sont précises, moins le devis final risque d’être révisé après étude du dossier. Un dossier clair aide aussi à repérer tout de suite les contrats qui demandent un niveau de prévention incompatible avec votre installation.
Le prix affiché n’est qu’un point de départ
Deux contrats au même tarif peuvent être très différents. L’un peut inclure le bris de glace, les dégâts électriques et la perte d’exploitation ; l’autre peut les proposer en option. De même, une franchise basse peut justifier une prime plus élevée si votre activité ne peut pas absorber facilement un sinistre de quelques milliers d’euros.
Le bon réflexe consiste à comparer le coût annuel avec trois éléments : les plafonds d’indemnisation, les franchises et les exclusions. Une assurance légèrement plus chère peut devenir plus intéressante si elle couvre mieux la vitrine, les marchandises sensibles ou l’interruption d’activité après un dégât des eaux. C’est souvent là que se cachent les écarts réels entre deux offres qui paraissent proches au premier regard.
Les garanties à examiner avant de choisir
La plupart des contrats pour local commercial reposent sur un socle multirisque. Ce socle couvre généralement les dommages aux biens, mais son contenu varie selon les assureurs. Le comparateur donne une vision rapide, mais la décision doit se faire garantie par garantie.
| Garantie | À vérifier dans le devis | Pourquoi c’est important |
|---|---|---|
| Incendie, explosion, dégât des eaux | Plafonds, vétusté, délais de déclaration | Ce sont des sinistres fréquents et coûteux pour un local |
| Vol et vandalisme | Exigences de serrure, alarme, rideau métallique | Une protection non conforme peut bloquer l’indemnisation |
| Bris de glace | Vitrine, enseigne, frais de pose | Essentiel pour une boutique donnant sur rue |
| Perte d’exploitation | Durée d’indemnisation, marge couverte, carence | Elle aide à tenir si le local devient inutilisable |
| Responsabilité civile exploitation | Dommages aux clients, voisins, bailleur | Utile dès qu’un tiers peut subir un préjudice dans ou autour du local |
La perte d’exploitation mérite une attention particulière
Beaucoup d’entrepreneurs se concentrent sur les murs, le stock ou le matériel, alors que la vraie difficulté après un sinistre est souvent la baisse ou l’arrêt du chiffre d’affaires. Si le local est fermé pendant plusieurs semaines, les charges continuent : loyer, salaires, emprunts, abonnements, fournisseurs. La garantie perte d’exploitation peut compenser une partie de cette perte, mais seulement si elle est bien paramétrée.
Vérifiez notamment la durée d’indemnisation. Un commerce nécessitant des travaux, des autorisations, une remise aux normes ou un réapprovisionnement long peut avoir besoin d’une couverture plus étendue qu’un bureau facilement relogeable. Le comparateur doit vous aider à repérer si cette garantie est incluse, optionnelle ou absente. Regardez aussi le délai avant indemnisation, car quelques jours de carence peuvent peser lourd sur une petite structure.
Les obligations du bail commercial
Le bail commercial peut imposer certaines assurances. Il demande souvent au locataire de couvrir les risques locatifs, les dommages causés à l’immeuble ou les recours des voisins et des tiers. Il peut aussi prévoir une renonciation à recours ou des exigences particulières concernant l’attestation d’assurance.
Avant de valider un devis, relisez les clauses d’assurance du bail. Si le contrat sélectionné ne répond pas aux obligations prévues, le prix bas devient secondaire. En cas de doute, transmettez le projet d’attestation à votre bailleur, à votre gestionnaire ou à votre conseil pour vérifier sa conformité. Ce contrôle évite de découvrir trop tard qu’une garantie pourtant payée ne répond pas aux obligations du bail.
Les pièges fréquents quand on compare trop vite
Un comparateur assurance local commercial en ligne est efficace pour obtenir rapidement plusieurs propositions, mais il peut encourager une décision trop rapide si l’on ne regarde que la prime mensuelle. Les écarts se cachent souvent dans les détails contractuels.
Les exclusions liées à l’activité réelle
Un contrat peut sembler adapté à un local commercial, mais exclure certaines activités ou certains usages. Par exemple, la vente alimentaire, les soins esthétiques, la restauration, le stockage de produits inflammables ou les interventions sur des biens confiés peuvent nécessiter des garanties spécifiques. Si l’activité déclarée est trop vague, l’assureur peut considérer que le risque n’a pas été correctement présenté.
Décrivez votre activité telle qu’elle se pratique réellement, y compris les activités accessoires. Une boutique qui organise des ateliers, un commerce qui vend en ligne depuis son local ou un cabinet qui reçoit du public n’a pas exactement le même profil qu’une simple réserve ou qu’un bureau fermé au public. Cette précision évite les décalages entre la déclaration et la réalité d’exploitation.
Les plafonds trop bas sur le stock
Le stock varie souvent selon les saisons, les opérations commerciales ou les délais fournisseurs. Un plafond calculé sur une période calme peut devenir insuffisant pendant les pics d’activité. Pour un commerce, il est plus pertinent de raisonner sur la valeur maximale probable du stock, pas uniquement sur sa valeur moyenne.
Le même raisonnement vaut pour les agencements. Comptoir, mobilier sur mesure, caisse, terminal de paiement, équipements professionnels, décoration, éclairage et enseigne peuvent représenter une somme importante. Si ces éléments sont sous-déclarés, l’indemnisation peut être décevante. Il faut aussi penser aux frais de remplacement, qui s’ajoutent parfois au coût du matériel lui-même.
Il est utile de regarder son local comme une ligne d’horizon plutôt que comme une simple adresse : ce que l’on voit au premier plan, ce sont les murs et la vitrine, mais ce qui fait tenir l’activité se trouve souvent plus loin dans la perspective. Un fournisseur clé, une chambre froide, un logiciel de caisse, une autorisation administrative ou une saison de ventes peuvent devenir déterminants après un sinistre. Cette vision élargie aide à choisir des garanties qui protègent non seulement le lieu, mais aussi la continuité commerciale.
Bien renseigner le comparateur pour obtenir des devis fiables
Un comparateur n’est pertinent que si les informations saisies sont cohérentes. Un devis obtenu en quelques minutes peut ensuite être modifié si l’assureur découvre une activité différente, une surface inexacte ou des protections insuffisantes. L’objectif n’est donc pas de minimiser le risque, mais de l’exposer clairement pour éviter les mauvaises surprises.
Déclarer les protections sans les embellir
Si vous indiquez que le local dispose d’une alarme, d’un rideau métallique ou d’une serrure renforcée, assurez-vous que ces équipements existent réellement et qu’ils fonctionnent. Certains contrats conditionnent la garantie vol au respect de mesures de prévention précises. Après un cambriolage, l’assureur peut demander des preuves : facture, contrat de maintenance, photos ou constat.
Lorsque le local n’est pas encore équipé, il vaut mieux le signaler et demander un devis avec les protections actuelles, puis un autre avec les protections envisagées. Vous saurez ainsi si l’investissement réduit la prime ou permet d’accéder à une meilleure couverture. Cette comparaison évite aussi de surévaluer l’effet réel d’un équipement qui n’a pas encore été installé.
Comparer à garanties équivalentes
Pour éviter une comparaison trompeuse, sélectionnez trois ou quatre devis et ramenez-les à des critères identiques : même valeur de stock, même niveau de franchise, mêmes garanties principales, même durée d’indemnisation en perte d’exploitation. Cette méthode prend un peu plus de temps, mais elle évite de choisir une formule moins chère uniquement parce qu’elle couvre moins.
- Vérifiez la franchise pour chaque type de sinistre, pas seulement la franchise générale.
- Contrôlez les plafonds sur le stock, le matériel, la vitrine et les frais annexes.
- Repérez les options qui devraient être incluses pour votre activité.
- Lisez les exclusions concernant le vol, l’inoccupation, les travaux ou les activités particulières.
- Demandez l’attestation avant de signer si le bailleur l’exige rapidement.
Quand passer du comparateur à un conseil personnalisé
La comparaison en ligne convient très bien pour cadrer le budget, identifier les garanties du marché et obtenir rapidement plusieurs propositions. Elle atteint toutefois ses limites lorsque le local présente un risque particulier ou que l’activité sort d’un schéma standard.
Un accompagnement personnalisé devient utile si vous exploitez plusieurs locaux, si vous avez un stock de forte valeur, si votre activité implique du matériel coûteux, si vous recevez beaucoup de public ou si votre bail contient des clauses complexes. C’est aussi le cas lors d’une création avec travaux, d’une reprise de fonds de commerce ou d’un changement d’activité. Dans ces situations, le tarif seul ne suffit pas à départager les offres.
La bonne démarche consiste à utiliser le comparateur comme filtre initial, puis à approfondir les deux ou trois offres les plus sérieuses. Posez des questions précises : que se passe-t-il si le local est inutilisable ? Le stock saisonnier est-il couvert ? La vitrine et l’enseigne sont-elles incluses ? Les travaux du locataire sont-ils indemnisés ? Les réponses obtenues valent souvent autant que le tarif lui-même.
En assurance de local commercial, le meilleur choix n’est pas celui qui simplifie tout, mais celui qui met les bons risques en face des bonnes garanties. Un comparateur en ligne est un excellent point de départ si vous l’utilisez comme un outil d’analyse, pas comme un simple classement par prix.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Barre d’appui, potence ou lit médicalisé : choisir le bon matériel médical pour se lever du lit
 Estimation fonds de commerce : valeur indicative ou prix de cession réel ?
 Kiné remplaçant : contrat, CPS et rétrocession sans erreur de parcours
 Médecin à La Bresse : annuaire, téléconsultation et accès aux soins