
TVA sur les loyers commerciaux : exonération de principe, option à 20 % et risque pour le bailleur
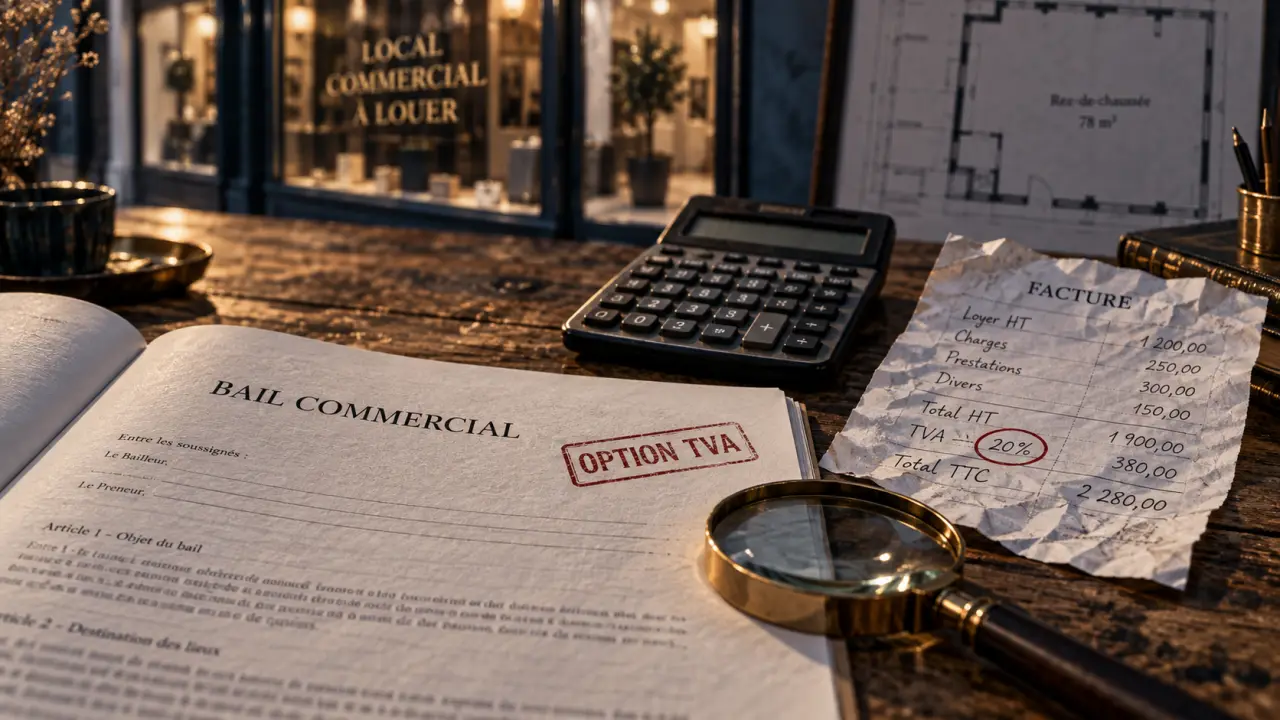
La TVA sur les loyers commerciaux n’est pas automatique. Pour un local nu, l’exonération est le principe. Pour un local équipé ou un terrain aménagé, la taxation peut s’appliquer de plein droit. Entre ces deux situations, le bailleur peut parfois opter pour la TVA afin de récupérer celle payée sur l’achat, les travaux ou les honoraires. Ce choix doit rester cohérent avec le profil du locataire et les documents du bail.
Le premier réflexe : identifier la nature réelle du local loué
Le régime de TVA des loyers commerciaux dépend d’abord de ce qui est mis à disposition, et non du seul intitulé de « bail commercial ». Une location de murs vides ne se traite pas comme la mise à disposition d’un espace immédiatement exploitable grâce à ses équipements.
| Situation | Régime habituel de TVA | Point d’attention |
|---|---|---|
| Local nu à usage professionnel | Exonéré en principe | Le bailleur peut, dans certains cas, exercer une option à la TVA. |
| Local équipé ou aménagé pour l’activité | TVA potentiellement applicable de plein droit | Les équipements fournis et leur rôle dans l’exploitation sont déterminants. |
| Terrain aménagé | TVA susceptible de s’appliquer | Il faut apprécier les aménagements réellement mis à disposition. |
| Local avec mobilier ou installations spécifiques | Analyse au cas par cas | La simple présence de mobilier ne suffit pas toujours à qualifier le régime. |
Le local nu : une exonération qui n’empêche pas l’option
La location de locaux nus à usage professionnel est, en principe, exonérée de TVA. Le bailleur facture alors un loyer hors TVA et ne collecte pas de taxe sur les encaissements. Cette exonération a une conséquence importante : la TVA acquittée sur les dépenses liées au bien n’est généralement pas récupérable dans les mêmes conditions qu’une activité taxable.
Un bailleur, qu’il agisse en direct ou via une SCI, peut donc hésiter entre la simplicité d’un loyer exonéré et l’intérêt économique d’une option à la TVA. La bonne décision dépend notamment du montant des investissements, de la TVA supportée et de la situation fiscale du locataire.
Le local équipé : regarder l’usage, pas seulement l’inventaire
Un local équipé peut relever de la TVA lorsque les installations, les matériels ou les aménagements participent réellement à la prestation de location. Il ne suffit pas de compter quelques meubles. Il faut vérifier si le bien est livré avec les moyens nécessaires à une exploitation déterminée. Cette qualification concrète permet de sécuriser la facturation.
La frontière peut être délicate pour un atelier, un cabinet, un espace de restauration ou un local contenant des installations techniques. Avant de retenir une exonération ou un assujettissement, il est prudent de décrire précisément les équipements dans le bail et dans son annexe d’inventaire.
L’option à la TVA : un arbitrage entre récupération et attractivité
Pour un local nu professionnel, l’option à la TVA permet au bailleur de soumettre volontairement les loyers à la taxe. Le taux normal applicable est de 20 %. Le bailleur collecte alors la TVA sur les loyers et, sous réserve des règles de déduction, peut récupérer la TVA grevant les dépenses engagées pour le bien.
Quand l’option peut devenir avantageuse
L’option est souvent étudiée après une acquisition, des travaux importants, des aménagements ou le recours à des honoraires. Elle peut aussi concerner le mobilier et certains frais liés à l’exploitation du local. L’objectif est de rendre une TVA supportée déductible, à condition que les dépenses soient rattachées à une location elle-même taxable.
L’option est généralement plus neutre pour un locataire lui-même assujetti à la TVA et disposant d’un droit à déduction. À l’inverse, pour un locataire non assujetti ou bénéficiant de la franchise en base de TVA, les 20 % constituent un coût supplémentaire. Le loyer toutes taxes comprises devient alors un élément de négociation, voire un frein à la location.
Un immeuble évolue avec le temps : travaux successifs, agencements, mise aux normes et usure modifient la situation économique du bien. Lorsque cette évolution s’accompagne de dépenses importantes, la question de la TVA mérite d’être anticipée. Une sortie du régime taxable après des investissements peut entraîner une régularisation de TVA. La décision ne doit donc pas reposer uniquement sur le premier chantier ou sur le prochain locataire.
Une option encadrée dans le temps
L’option se formalise par une déclaration écrite auprès du service des impôts compétent. Elle s’inscrit dans une durée minimale : elle produit ses effets jusqu’au 31 décembre de la huitième année civile qui suit celle de son exercice, soit 8 ans et 1 mois dans la pratique lorsque l’option est exercée au début d’une année. La dénonciation peut intervenir à compter du 1er janvier de la 9e année.
Cette durée explique pourquoi l’option ne doit pas être considérée comme un simple réglage de facture. Une dénonciation peut avoir des conséquences sur la TVA précédemment déduite, notamment si le bien a fait l’objet d’investissements encore soumis à une période de régularisation.
Facturer les loyers sans créer d’incohérence fiscale
Dès lors que la location est soumise à TVA, le bailleur doit appliquer le même traitement dans le bail, les appels de loyers, les quittances ou factures et ses déclarations périodiques. Une TVA affichée sans fondement, ou une option exercée mais absente des documents contractuels, peut entraîner des corrections lors d’un contrôle fiscal.
Les mentions à aligner dans le bail et les appels de loyers
Le bail doit faire apparaître clairement le régime retenu : loyer hors taxes, TVA au taux de 20 %, puis total toutes taxes comprises. Si le locataire n’est pas assujetti à la TVA, la mention expresse de l’option dans le bail est particulièrement importante. Elle évite qu’il découvre tardivement une charge qu’il ne peut pas récupérer.
Les charges récupérées suivent elles aussi un traitement à vérifier. Lorsque le bailleur les refacture dans le cadre d’une location taxable, elles peuvent entrer dans la base soumise à TVA. La ventilation entre le loyer, les provisions sur charges, la régularisation annuelle et l’éventuel pas-de-porte doit rester lisible et documentée.
TVA collectée et déclarations
Les loyers relèvent habituellement de la TVA sur les encaissements : la taxe est déclarée au moment où le bailleur perçoit les sommes. Selon son régime, il effectue ses déclarations via une CA3 ou une CA12. Il doit conserver les pièces justifiant la TVA collectée comme celle déduite : factures de travaux, honoraires, actes d’acquisition, décomptes de charges et bail signé.
Récupérer la TVA : ce qui compte vraiment pour le bailleur
La récupération de TVA n’est pas un avantage automatique attaché à la propriété d’un local. Elle suppose notamment que le bailleur soit assujetti, que la location soit taxable et que les dépenses soient justifiées par des factures régulières établies à son nom. La dépense doit aussi servir l’activité donnant droit à déduction.
- La TVA sur l’acquisition du bien peut être concernée selon les conditions de l’opération.
- Les travaux de rénovation, d’aménagement ou de mise aux normes peuvent ouvrir droit à déduction.
- Les frais d’architecte, de gestion ou d’intermédiaire peuvent également être pris en compte lorsqu’ils se rattachent à la location taxable.
- Le mobilier et les équipements affectés au local doivent être appréciés selon leur usage réel.
Le locataire ne récupère la TVA facturée sur son loyer que s’il est lui-même assujetti et si le local est utilisé pour une activité ouvrant droit à déduction. Deux entreprises occupant le même local peuvent donc supporter un coût final très différent selon leur régime de TVA.
Une méthode simple pour sécuriser le choix avant la signature
La décision doit être prise avant de fixer le loyer et les clauses fiscales du bail. Une analyse tardive oblige souvent à corriger les appels de fonds, à renégocier le prix ou à traiter une régularisation évitable.
- Qualifier le bien : local nu, local équipé, location avec installations spécifiques ou terrain aménagé.
- Identifier le locataire : assujetti à la TVA, en franchise en base ou exerçant une activité sans droit à déduction.
- Chiffrer les dépenses : acquisition, travaux, aménagements, honoraires et TVA potentiellement récupérable.
- Mesurer la durée : l’option engage le bailleur et sa dénonciation peut avoir un coût fiscal.
- Formaliser sans ambiguïté : déclaration au service des impôts, clause du bail et facturation cohérente.
En cas de local mixte, d’activité particulière du locataire ou de travaux importants, une validation par un expert-comptable ou un conseil fiscal permet d’éviter que l’économie attendue se transforme en redressement. Pour les loyers commerciaux, la TVA est un choix de gestion qui doit être inscrit durablement dans la relation locative.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Congé d’un bail commercial : préavis de 6 mois, échéances triennales et formalités à respecter
 Clause d’exclusivité au travail : écrite, justifiée et proportionnée
 Bail commercial Leasemaker 3.0 : conformité à la loi Pinel et points de contrôle essentiels
 Bail commercial bureaux : charges, durée et clauses à vérifier avant de signer