
Investissement immobilier professionnel : le rendement se décide avant le bail
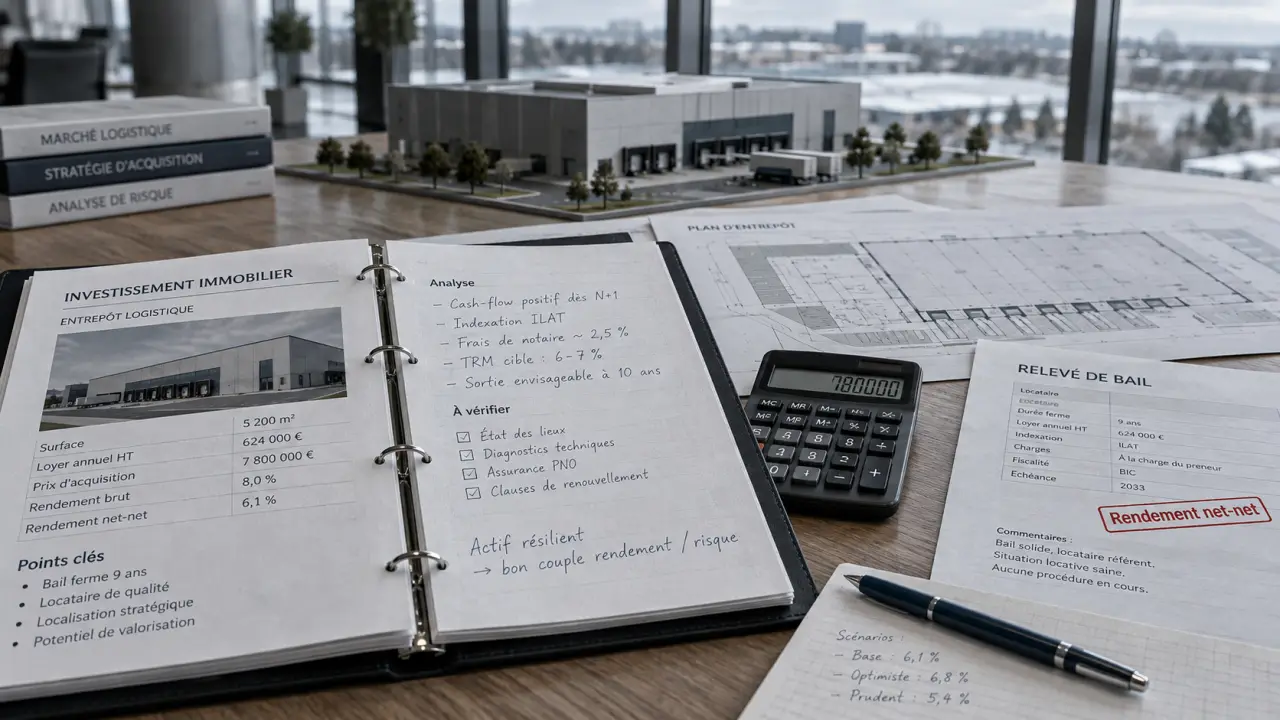
L’investissement immobilier professionnel consiste à acquérir des locaux destinés à l’activité d’une entreprise ou d’un indépendant : bureau, commerce, entrepôt, local d’activités ou bâtiment industriel. Son attrait repose sur des loyers potentiellement élevés, des baux plus longs que dans le résidentiel et une répartition des charges parfois favorable au bailleur. Mais un taux affiché ne suffit pas : la rentabilité dépend surtout de la demande locale, du locataire, des clauses du bail et du coût réel de l’actif.
Ce que recouvre réellement l’immobilier professionnel
On parle aussi d’immobilier d’entreprise ou, pour certains actifs, d’immobilier commercial. La frontière n’est pas toujours stricte. Un commerce de centre-ville relève de l’immobilier commercial, tandis qu’un atelier avec bureaux ou un entrepôt logistique appartient davantage aux locaux d’activités. Tous ces biens ont un point commun : leur valeur locative dépend de leur usage économique et de la capacité du preneur à y exercer durablement son activité.
Calculateur de rendement immobilier professionnel
Résultats
Formules utilisées :
- Coût total d’acquisition = Prix + Frais + Travaux
- Rendement brut = (Loyer annuel / Coût total) × 100
- Revenu annuel net = Loyer annuel – Charges – Perte vacance – Autres coûts
- Rendement net = (Revenu annuel net / Coût total) × 100
- Revenu annuel net-net = Revenu annuel net – Fiscalité
- Rendement net-net = (Revenu annuel net-net / Coût total) × 100
Note : La fiscalité doit être renseignée selon votre situation réelle (régime réel, micro-foncier, etc.). Ce calculateur ne remplace pas une étude fiscale personnalisée.
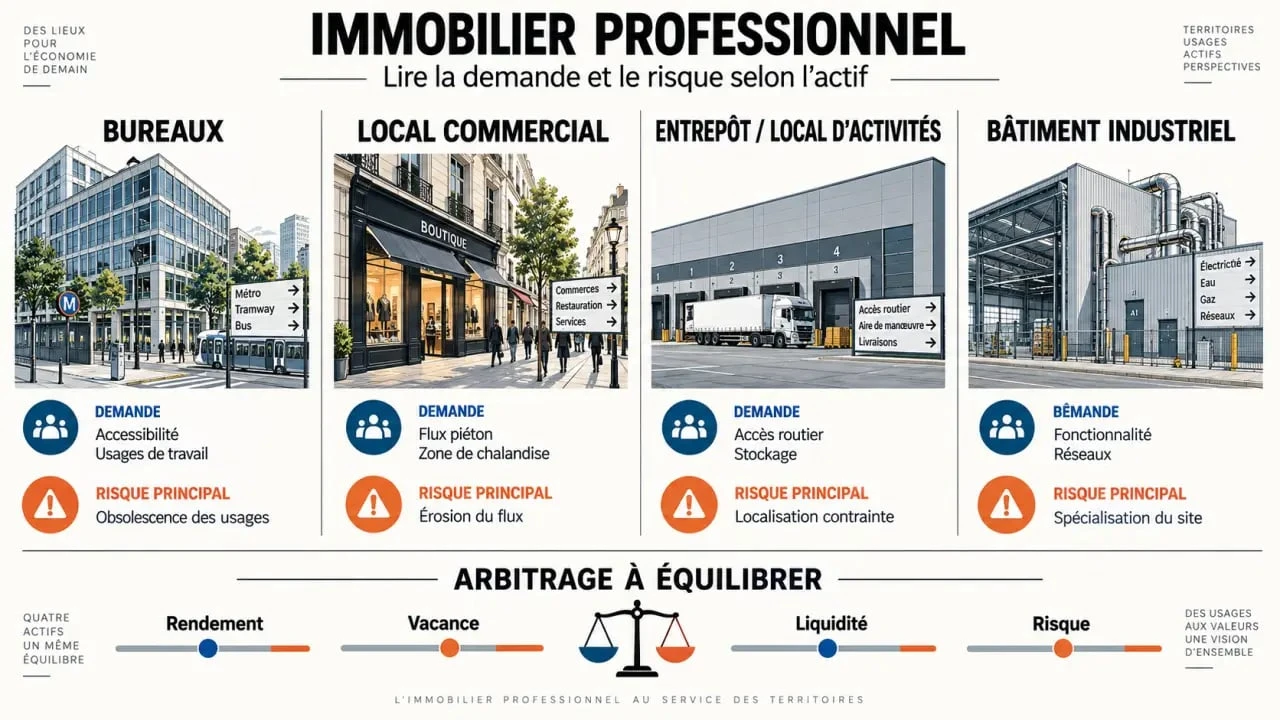
Des actifs aux moteurs locatifs très différents
| Type d’actif | Ce qui soutient la demande | Point de vigilance principal |
|---|---|---|
| Bureaux | Accessibilité, services, qualité des espaces et image de l’adresse | Évolution des usages de travail et concurrence des immeubles récents |
| Local commercial | Flux piéton, visibilité, zone de chalandise et voisinage | Dépendance à l’activité et à la solidité financière du commerçant |
| Entrepôt ou local d’activités | Accès routier, hauteur, quais, stockage et manœuvre des véhicules | Contraintes techniques, réglementaires et coût d’adaptation |
| Actif industriel | Fonctionnalité, énergie, réseaux et proximité des bassins d’emploi | Reconversion parfois difficile si le locataire quitte les lieux |
Le bon actif n’est donc pas celui qui promet le rendement brut le plus élevé, mais celui dont les caractéristiques restent utiles à plusieurs locataires potentiels. Un local très spécialisé peut justifier un loyer élevé. Il peut aussi devenir difficile à relouer si son utilisateur part.
Pourquoi le rendement apparent peut tromper
Le rendement locatif brut se calcule simplement : loyer annuel hors taxes et hors charges divisé par le prix d’acquisition. Il donne un premier repère, mais ignore les frais de notaire, les honoraires, les travaux, les périodes sans loyer, les intérêts d’emprunt et la fiscalité. Pour comparer deux opportunités, il faut raisonner sur le coût total d’acquisition, pas seulement sur le prix inscrit dans l’annonce.
Passer du brut au net-net
Le rendement net déduit les charges restant effectivement à la charge du propriétaire : assurance, gestion, entretien, certains travaux, charges non récupérables ou taxe foncière lorsqu’elle n’est pas refacturée. Le rendement net-net va plus loin en intégrant la fiscalité liée au mode de détention. Il faut aussi distinguer rendement et rentabilité : le premier mesure le revenu immobilier, tandis que la seconde inclut le financement, le cash-flow, la durée de détention et la valeur de revente.
Avant de retenir une hypothèse de loyer, vérifiez qu’elle correspond au marché, qu’aucune franchise de loyer n’a été négociée et que le local ne nécessite pas de travaux preneurs. Une franchise de quelques mois ou une remise accordée à la prise à bail doit apparaître dans le prévisionnel. Elle réduit le revenu encaissé au démarrage.
Lire le bail comme un document financier
Le bail commercial 3/6/9 structure fréquemment la location d’un commerce ou de nombreux locaux d’activité. Sa durée est de neuf ans, avec des possibilités de sortie triennales pour le locataire dans les conditions prévues. Le bail professionnel, souvent utilisé par certaines professions libérales, est conclu pour au moins six ans. Au-delà de la durée, l’investisseur doit étudier l’indexation, la répartition des travaux, des charges et des impôts, les garanties, le dépôt de garantie et les conditions de résiliation.
Le fonctionnement réel d’un immeuble se lit parfois dans des détails absents du taux de rendement : passages de véhicules à certaines heures, bruit des livraisons, facilité de stationnement, signalétique visible ou accès réellement praticable. Ces éléments influencent la capacité du locataire à développer son activité, donc sa volonté de rester et d’accepter un loyer durablement. Une visite à plusieurs moments de la journée apporte souvent davantage qu’une projection financière figée.
Choisir entre actif occupé, actif libre et rendement plus élevé
Un bien occupé procure des revenus immédiats et permet d’analyser un bail existant. Il ne faut toutefois pas confondre occupation et sécurité. Un loyer trop élevé par rapport au marché, un locataire fragile ou un bail proche de son terme peuvent transformer cette stabilité apparente en risque à court terme. Demandez les éléments permettant d’apprécier la régularité des paiements, l’activité du preneur et les éventuels litiges.
Un actif libre offre davantage de latitude pour choisir un futur occupant, réaliser des travaux ou repositionner le local. En contrepartie, il faut financer la vacance locative, la commercialisation et, parfois, une remise aux normes. Cette option convient surtout à un investisseur qui dispose d’une réserve de trésorerie et connaît précisément la demande sur la zone.
- Localisation : analysez les transports, les accès, le stationnement, les livraisons et les projets susceptibles de modifier l’environnement.
- Demande réelle : comparez l’offre concurrente, le niveau des loyers pratiqués et le délai de relocation observé sur le secteur.
- Qualité technique : vérifiez l’état de la toiture, des réseaux, de l’énergie, de la sécurité et l’adéquation des surfaces à l’usage visé.
- Liquidité : un actif très atypique peut être rentable à l’achat, mais plus difficile à revendre.
Réduire le risque de vacance dès l’acquisition
La vacance est rarement un simple accident. Elle révèle souvent un loyer déconnecté du marché, un local peu fonctionnel ou une cible de locataires trop étroite. L’objectif n’est pas de supprimer tout risque, ce qui est impossible, mais de prévoir un scénario prudent. Intégrez une période sans encaissement, les frais de remise en état et le coût d’une nouvelle commercialisation dans votre business plan.
Comparer le risque au bon niveau
Un rendement élevé peut compenser un risque plus important, mais seulement s’il rémunère réellement ce risque. Un local secondaire, un immeuble ancien ou un locataire fragile peuvent afficher un taux attractif parce que le marché anticipe davantage de travaux, une revente plus lente ou une vacance possible. À l’inverse, un actif très bien situé et loué à une entreprise solide peut offrir un rendement plus modéré avec une meilleure visibilité sur les flux futurs.
Pour éviter une décision guidée par le seul prix, classez chaque opportunité selon quatre questions : qui pourrait louer le bien demain, à quel loyer crédible, après quels travaux et dans quel délai ? Si les réponses restent floues, la marge de rendement doit être suffisante pour absorber cette incertitude.
Fiscalité, détention et gestion : construire une stratégie cohérente
La fiscalité de l’investissement immobilier professionnel dépend notamment de la nature du bien, du régime de TVA applicable, du statut du bailleur et du véhicule de détention. Une acquisition en nom propre, via une SCI ou au sein d’une société ne produit pas les mêmes conséquences sur l’imposition, l’amortissement, la déduction de certains frais et la transmission. Il n’existe donc pas de montage universellement avantageux.
La taxe foncière peut, selon les clauses du bail et le cadre applicable, être refacturée au preneur. Cette possibilité ne dispense pas de relire précisément la répartition des charges. De même, l’endettement peut améliorer le cash-flow grâce à l’effet de levier, mais il augmente la sensibilité du projet à une vacance ou à une hausse des coûts. Un expert-comptable, un conseil patrimonial et un professionnel de l’immobilier d’entreprise peuvent vérifier les hypothèses avant la signature.
Un investissement immobilier professionnel solide associe un actif compréhensible, un loyer cohérent, un locataire analysé et une réserve financière pour les imprévus. Cette cohérence entre immobilier, exploitation et fiscalité transforme un rendement annoncé en revenu durable.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Maison médicale à Béthune : Louis Pasteur, rendez-vous et réflexe 15 en urgence
 Centre médical à Paris : secteur 1, spécialités regroupées et accès rapide sans surprise
 Paris 3e : un chasseur immobilier pour viser l’off-market, le juste prix et les bons quartiers
 Maison médicale de Carpentras : sans rendez-vous au niveau 2, avec appel au 15 en urgence