
Bail professionnel et assurance : locataire, bailleur et clauses à vérifier avant de signer
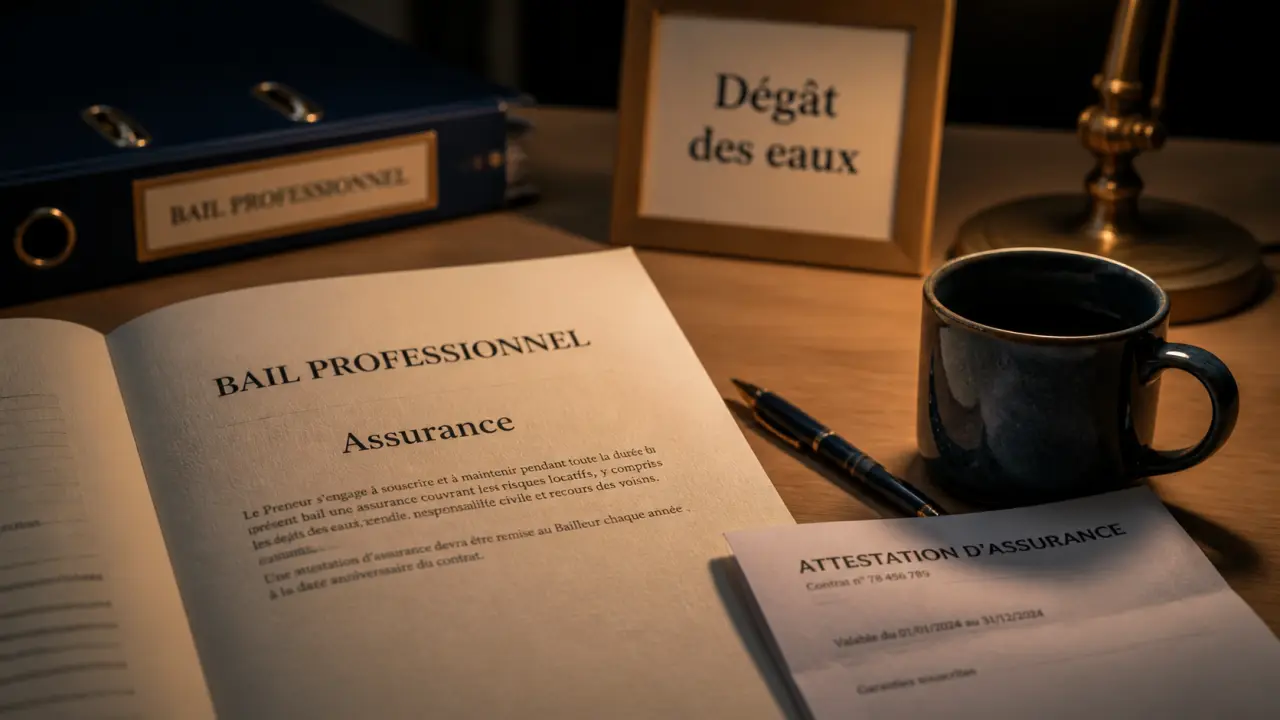
Dans un bail professionnel, l’assurance n’est pas un simple détail administratif : elle protège le local, le locataire, le bailleur et parfois l’activité elle-même. Avant de signer, il faut vérifier qui assure quoi, quelles garanties sont exigées et comment les clauses du contrat répartissent les responsabilités en cas de dégât des eaux, d’incendie, de vol ou de dommage causé à un tiers.
Ce que couvre vraiment l’assurance dans un bail professionnel
Le bail professionnel concerne surtout les professions libérales et certaines activités non commerciales. Il encadre l’occupation d’un local destiné à l’exercice d’une activité professionnelle, mais il ne remplace jamais un contrat d’assurance. Le bail fixe les obligations entre propriétaire et locataire, l’assurance intervient au moment du sinistre.
Quiz : L’assurance du bail professionnel
Plusieurs risques doivent être distingués. Le local peut être endommagé par un incendie, une fuite, une tempête ou un acte de vandalisme. Le mobilier, le matériel informatique, les archives ou les équipements professionnels peuvent aussi être touchés. Enfin, un client, un patient, un fournisseur ou un voisin peut subir un dommage lié à l’occupation du local.
On rencontre donc souvent deux niveaux de protection : l’assurance du local et l’assurance de l’activité. La première concerne les murs, les aménagements et les risques locatifs. La seconde vise la responsabilité professionnelle, le matériel, la perte d’exploitation ou les dommages causés dans le cadre de l’activité. Les deux se complètent, mais ne couvrent pas les mêmes situations.
Risques locatifs, responsabilité civile et multirisque : ne pas tout mélanger
La garantie des risques locatifs protège le locataire lorsqu’il cause un dommage au local loué, par exemple après un incendie ou un dégât des eaux dont il serait responsable. La responsabilité civile professionnelle, elle, couvre les dommages causés à des tiers dans l’exercice de l’activité. Une assurance multirisque professionnelle peut regrouper plusieurs garanties, mais son contenu varie selon les contrats, avec des plafonds, des franchises et des exclusions qui changent d’un assureur à l’autre.
Un psychologue, un architecte, un consultant ou un kinésithérapeute n’ont pas les mêmes risques. Certains reçoivent du public, d’autres manipulent des données sensibles, stockent du matériel coûteux ou partagent les locaux avec d’autres professionnels. Le bon réflexe consiste donc à partir de l’usage réel du local, pas d’une formule standard proposée trop vite.
Locataire ou bailleur : qui doit souscrire quelle assurance ?
La répartition dépend du bail, de la nature du local et des garanties déjà souscrites par le propriétaire. Dans beaucoup de baux professionnels, le locataire doit fournir une attestation d’assurance à la signature, puis à chaque renouvellement annuel. Cette exigence reste logique : le bailleur veut savoir que le local occupé est protégé contre les principaux risques liés à l’activité du preneur.
Le locataire a généralement intérêt à souscrire une multirisque professionnelle adaptée à son métier. Elle peut inclure les dommages au contenu, le bris de glace, le vol, les dégâts électriques, les recours des voisins et des tiers, ainsi que la responsabilité d’occupant. Si l’activité reçoit du public, il faut rester attentif aux garanties en cas de chute, de blessure ou de dommage matériel subi dans les locaux.
Le bailleur, de son côté, peut souscrire une assurance propriétaire non occupant. Cette couverture reste utile même lorsque le local est loué, car certains sinistres peuvent relever de la structure du bâtiment, d’un défaut d’entretien ou d’une période de vacance entre deux locataires. Elle permet aussi de couvrir des risques qui ne relèvent pas directement de l’activité du locataire.
Le cas des locaux en copropriété
Lorsque le local se trouve dans un immeuble en copropriété, l’assurance de l’immeuble couvre généralement les parties communes et certains éléments collectifs. Mais elle ne dispense pas le locataire de s’assurer pour son occupation privative. Une fuite partie d’un cabinet professionnel, un dommage causé dans une salle d’attente ou un sinistre touchant du matériel professionnel ne seront pas automatiquement pris en charge par l’assurance de la copropriété.
Il faut donc lire le bail avec le règlement de copropriété lorsque c’est pertinent. Certaines activités peuvent être limitées ou interdites, notamment si elles génèrent du passage, du bruit, des livraisons fréquentes ou des contraintes particulières pour l’immeuble. L’assurance ne corrige pas une activité exercée dans un local où elle n’est pas autorisée.
Les clauses d’assurance à vérifier avant de signer
La clause d’assurance du bail professionnel doit être lue avec autant d’attention que le loyer ou la durée du contrat. Elle précise souvent les garanties minimales exigées, les justificatifs à remettre, les délais de transmission et les conséquences d’un défaut d’assurance. Une formulation vague peut créer des tensions au moment du sinistre.
Une bonne clause indique clairement si le locataire doit assurer les risques locatifs, les recours des voisins et des tiers, le contenu professionnel, les embellissements ou les aménagements réalisés dans le local. Elle peut aussi imposer un niveau de garantie cohérent avec l’usage des lieux. À l’inverse, une clause trop générale du type “le preneur devra s’assurer suffisamment” laisse place à l’interprétation.
Il faut aussi vérifier les exclusions. Certaines assurances limitent la prise en charge en cas d’activité non déclarée, de local partagé, de travaux non signalés ou de stockage de biens particuliers. Si le bail autorise une activité, mais que le contrat d’assurance en couvre une autre, le locataire peut se retrouver dans une zone dangereuse.
L’attestation d’assurance ne suffit pas toujours
L’attestation prouve qu’un contrat existe, mais elle ne détaille pas toujours les plafonds, franchises, exclusions et conditions particulières. Pour un bailleur, se contenter d’une attestation trop sommaire peut être insuffisant. Pour un locataire, transmettre un document sans vérifier son contenu peut donner une fausse impression de sécurité.
Il est préférable que l’activité exacte apparaisse dans le contrat d’assurance : profession exercée, réception de clientèle, surface occupée, étage, dépendances, partage éventuel des locaux, valeur approximative du matériel. Ces informations permettent à l’assureur d’évaluer correctement le risque et réduisent le risque de contestation lors d’une déclaration de sinistre.
Le bail doit aussi décrire les aménagements réels du local. Une baie vitrée remplacée, un store installé par le locataire, une cloison ajoutée pour créer une salle de consultation ou un ordinateur laissé près d’une ouverture peuvent devenir des points de discussion après un sinistre. Plus ces éléments sont précisés dans le bail et dans l’assurance, moins il reste de place pour l’interprétation.
Adapter l’assurance à l’activité exercée dans le local
Un bail professionnel assurance ne se raisonne pas seulement en fonction des murs. Le niveau de protection doit suivre la réalité de l’activité. Un avocat avec des dossiers confidentiels, un ostéopathe recevant des patients, un graphiste équipé de matériel informatique ou un expert-comptable travaillant avec des données sensibles n’exposent pas le local aux mêmes risques.
Le matériel professionnel mérite une attention particulière. Ordinateurs, appareils médicaux, mobilier spécialisé, imprimantes, serveurs, instruments de mesure ou équipements techniques peuvent représenter une valeur importante. Il faut vérifier s’ils sont couverts en valeur à neuf ou avec vétusté, s’ils sont assurés contre le vol, les dommages électriques et les dégâts accidentels, et dans quelles conditions de sécurité.
La perte d’exploitation peut aussi être utile pour certaines professions. Si un sinistre rend le local inutilisable pendant plusieurs semaines, le professionnel peut perdre des revenus tout en continuant à payer certaines charges. Cette garantie n’est pas toujours incluse automatiquement ; elle doit être demandée et calibrée selon l’activité.
Local partagé, sous-location et coworking professionnel
Les situations hybrides demandent une vigilance supplémentaire. Si plusieurs professionnels occupent le même local, il faut savoir si chacun dispose de sa propre assurance ou si une police commune couvre l’ensemble. En cas de sous-location autorisée, le bail principal et le contrat de sous-location doivent être cohérents sur les obligations d’assurance.
Dans un espace partagé, la question des biens communs et des dommages causés par un occupant à un autre doit être anticipée. Un dégât des eaux provoqué dans une salle commune, un vol dans un bureau non fermé ou une détérioration de matériel partagé peuvent devenir difficiles à gérer si les responsabilités n’ont pas été prévues.
Les bons réflexes pour éviter un litige en cas de sinistre
La meilleure assurance est celle qui correspond au bail, à l’usage réel du local et aux obligations de chacun. Avant la signature, le locataire devrait demander un devis d’assurance à partir du projet de bail, et non après coup. Cela permet de repérer une clause trop exigeante, une activité difficile à couvrir ou une garantie oubliée.
Le bailleur a intérêt à demander une attestation actualisée chaque année et à conserver les échanges. Le locataire, lui, doit signaler à son assureur toute évolution importante : travaux, changement d’activité, embauche de salariés, réception accrue de public, ajout de matériel coûteux, partage ou sous-location d’une partie des locaux.
- Relire la clause d’assurance avant signature et demander des précisions si elle est trop vague.
- Déclarer exactement l’activité exercée et les caractéristiques du local à l’assureur.
- Vérifier les garanties concernant les risques locatifs, les tiers, le contenu et les aménagements.
- Contrôler les exclusions, franchises et plafonds d’indemnisation.
- Mettre à jour le contrat d’assurance dès que l’usage du local change.
En cas de sinistre, il faut déclarer rapidement les faits à l’assureur, prévenir l’autre partie au bail et conserver les preuves : photos, factures, échanges, constats, devis de réparation. Plus les responsabilités et les garanties ont été clarifiées en amont, plus le traitement du dossier sera fluide. Dans un bail professionnel, l’assurance n’est donc pas une formalité annexe : c’est un outil de continuité, de sécurité juridique et de protection financière.

- Rénovation de bureaux et locaux commerciaux : 3 niveaux de travaux pour cadrer le budget - 18 septembre 2026
- Assurance anesthésiste : un plafond protecteur, une franchise à surveiller - 16 septembre 2026
- Logiciel comptabilité profession libérale : 5 critères pour choisir sans se tromper - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Acheter les murs de son cabinet : les questions à trancher avant de visiter
 Compromis de vente entre particuliers sans notaire : modèle à remplir, clauses et cas particuliers
 Maison médicale de Bourg-des-Comptes : 500 m² de soins, praticiens et rendez-vous utiles
 Pôle médical de Sénart : plus de 40 spécialistes, imagerie et rendez-vous sans dispersion