Immobilier commercial : des loyers professionnels, mais un risque à lire dans le bail
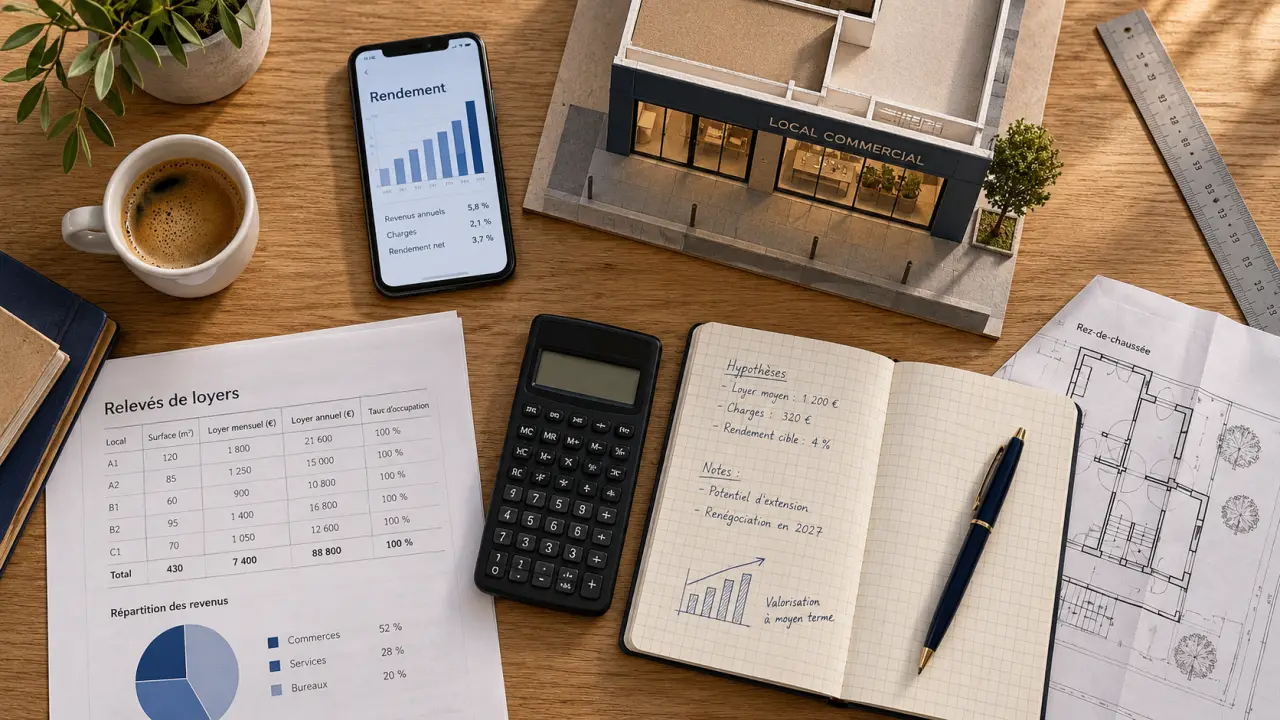
L’immobilier commercial désigne les biens destinés à une activité professionnelle et détenus pour générer un revenu locatif : boutique, local en pied d’immeuble, restaurant, bureaux, entrepôt ou clinique. Sa valeur dépend fortement de l’emplacement, du bail et de la solidité de l’entreprise locataire. Pour acheter, louer ou investir avec discernement, il faut d’abord savoir ce que recouvre cette catégorie.
Ce que recouvre réellement l’immobilier commercial
Au sens large, l’immobilier commercial appartient à l’immobilier d’entreprise, aussi appelé immobilier tertiaire ou Commercial Real Estate (CRE). Il regroupe les actifs utilisés pour exercer une activité, et non pour se loger. Le propriétaire, souvent appelé bailleur, perçoit un loyer d’un locataire professionnel qui exploite les lieux.
Calculateur de rendement commercial
Tous les montants sont saisis par l’utilisateur. Aucun barème sectoriel n’est supposé. Le résultat est une estimation avant financement.
Investissement
Revenus & Charges
Dans l’usage courant, le terme désigne surtout les murs commerciaux : des locaux où une clientèle est accueillie ou des marchandises vendues. Le périmètre de l’immobilier d’entreprise est toutefois plus vaste. Il englobe aussi les bureaux, les locaux d’activité et la logistique. Un appartement loué à une société pour y installer ses équipes relève également d’un usage professionnel, même si sa nature initiale est résidentielle.
Les actifs les plus courants
- Les locaux commerciaux : boutiques de centre-ville, cellules en galerie marchande, restaurants, salons, agences ou commerces de périphérie ;
- Les bureaux : immeubles entiers, plateaux ou surfaces plus modestes destinés aux entreprises et aux professions libérales ;
- Les entrepôts et locaux d’activité : espaces de stockage, de production légère, ateliers, messagerie ou plateformes logistiques ;
- Les actifs spécialisés : hôtels, résidences gérées, établissements de santé, salles de sport ou parkings ;
- Les murs occupés : biens vendus avec un locataire déjà en place, à distinguer du fonds de commerce.
Cette dernière distinction est essentielle. Acheter les murs commerciaux, c’est acquérir l’immeuble ou le local. Acheter un fonds de commerce, c’est reprendre l’activité, sa clientèle, son matériel et son droit au bail, sans devenir nécessairement propriétaire des murs. Les deux opérations répondent à des objectifs, à des risques et à des besoins de financement différents.
Pourquoi un local commercial ne se valorise pas comme un logement
Dans le résidentiel, le prix est souvent rapproché de la surface, de l’état du logement et du quartier. En immobilier commercial, la capacité du bien à produire un loyer durable pèse davantage. Deux surfaces similaires peuvent donc afficher des valeurs très différentes selon la rue, la visibilité de la vitrine, l’accessibilité, l’environnement concurrentiel et le locataire en place.
| Critère | Immobilier commercial | Immobilier résidentiel |
|---|---|---|
| Usage | Activité professionnelle ou commerciale | Habitation |
| Locataire | Entreprise, commerçant ou profession libérale | Particulier |
| Contrat fréquent | Bail commercial ou bail professionnel | Bail d’habitation |
| Valeur dominante | Loyer, bail, emplacement et risque locataire | Surface, état et marché local |
| Gestion | Technique et contractuelle, souvent plus spécialisée | Plus standardisée, mais encadrée par le droit du logement |
L’emplacement dépasse la seule adresse
Pour un commerce, un bon emplacement ne se résume pas à être situé « en centre-ville ». Il faut observer le flux piéton, les possibilités de livraison, les transports, le stationnement, la largeur de façade, la visibilité depuis la rue et la complémentarité des enseignes voisines. Pour un entrepôt, la proximité des axes routiers, les quais de chargement, la hauteur sous plafond et les contraintes d’accès deviennent prioritaires. L’emplacement doit toujours être analysé au regard de l’activité réellement exercée.
Un local commercial fonctionne un peu comme une valve dans un réseau : il ne suffit pas que le flux existe, encore faut-il qu’il puisse entrer et sortir sans blocage. Une vitrine très passante mais difficile d’accès, une terrasse impossible à exploiter, une livraison qui gêne le voisinage ou une extraction absente pour la restauration peuvent freiner l’activité. Examiner ces points concrets permet de détecter un risque que le loyer affiché ne révèle pas.
Le bail commercial 3-6-9 : le document qui sécurise ou fragilise l’investissement
Le bail commercial 3-6-9 est généralement conclu pour neuf ans. Le locataire peut, en principe, donner congé à l’issue de chaque période triennale, d’où l’expression « 3-6-9 ». Cette durée apporte de la visibilité au bailleur, sans supprimer le risque de départ, de défaillance ou de renégociation.
Les clauses à analyser avant de signer ou d’acheter
Le loyer ne donne qu’une image incomplète de la rentabilité. La répartition des charges, des taxes, des travaux et des assurances doit être lue avec attention. Certaines dépenses peuvent être récupérées auprès du locataire selon le contrat, tandis que d’autres restent à la charge du propriétaire. Il faut aussi contrôler la destination du bail : un local autorisé pour une activité donnée n’est pas automatiquement adapté à une autre.
L’indexation mérite la même vigilance. Les loyers peuvent être révisés selon l’ILC pour les activités commerciales et artisanales, ou l’ILAT pour certaines activités tertiaires. Cette mécanique peut protéger le revenu contre l’érosion monétaire, mais elle dépend de la clause signée et de son application effective. Une indexation prévue dans le bail doit donc être vérifiée dans les documents et dans l’historique des loyers.
Enfin, le locataire bénéficie en principe d’un droit au renouvellement. Si le bailleur refuse ce renouvellement sans motif reconnu, il peut devoir verser une indemnité d’éviction. Ce mécanisme protège l’exploitation du commerçant. Il rappelle aussi qu’un local occupé ne se gère pas avec la souplesse d’un logement vacant : la relation contractuelle et l’activité exercée doivent être examinées avant toute décision.
Rentabilité : raisonner en revenu net, pas seulement en rendement affiché
L’immobilier commercial est souvent recherché pour un rendement potentiellement supérieur à celui du résidentiel. Des fourchettes de 5 à 8 % sont couramment évoquées selon le type d’actif, la localisation et le niveau de risque. Elles ne constituent pas une promesse. Un rendement élevé peut refléter un secteur moins liquide, un local difficile à relouer ou un locataire fragile.
Le rendement brut se calcule simplement : loyer annuel hors taxes divisé par le prix d’acquisition, puis multiplié par 100. Pour apprécier l’opération, il faut ensuite passer au rendement net en retranchant les frais d’acquisition, les travaux non récupérables, la gestion locative, l’assurance, la fiscalité applicable et une provision réaliste pour la vacance. Le chiffre obtenu décrit mieux le revenu réellement attendu que le rendement affiché dans une annonce.
La qualité du locataire fait la qualité du revenu
Un loyer élevé n’a de valeur que s’il est encaissé dans la durée. Avant toute acquisition, une due diligence doit couvrir les comptes disponibles de l’entreprise, son ancienneté, son activité, son chiffre d’affaires lorsque l’information est accessible, ses garanties et la cohérence entre le loyer et son modèle économique. Une enseigne solide peut renforcer l’attractivité du bien. À l’inverse, un locataire dépendant d’un marché fragile peut rendre la revente plus difficile.
Il est également prudent d’imaginer le bien vide : quel autre professionnel pourrait l’occuper ? Quel budget faudrait-il engager pour le remettre au goût du jour ? Cette vérification porte notamment sur la configuration du local, ses équipements et son adéquation avec d’autres activités. Elle distingue un actif adaptable d’un local dont la rentabilité repose sur un seul exploitant.
Choisir son accès à l’immobilier commercial et limiter les erreurs
L’achat direct de murs commerciaux donne la main sur le choix du bien, du bail et de la stratégie de détention. Il impose en contrepartie un ticket d’entrée souvent important, une concentration du risque sur un seul locataire et une gestion exigeante. Ce format convient surtout à l’investisseur capable d’étudier le marché local et d’absorber une période de vacance.
D’autres voies permettent de diversifier davantage :
- les SCPI spécialisées, qui mutualisent plusieurs immeubles et locataires ;
- les foncières cotées ou SIIC, plus liquides mais exposées aux variations des marchés financiers ;
- l’immobilier fractionné, qui réduit le montant engagé mais impose de comprendre la structure juridique, les frais et les conditions de revente.
Quel que soit le véhicule choisi, la prudence consiste à vérifier cinq éléments avant de s’engager : la demande locative locale, l’adéquation du local à son activité, la qualité du bail, la solvabilité du locataire et le coût d’une vacance prolongée. En immobilier commercial, le meilleur actif n’est pas forcément celui qui affiche le rendement le plus haut, mais celui dont le revenu reste compréhensible, justifié et durable.
- Immobilier d’entreprise en Bretagne : achetez, louez ou valorisez vos locaux avec méthode - 21 octobre 2026
- La rénovation énergétique soutient la valeur vénale, surtout si le DPE progresse - 21 octobre 2026
- Plaque de cabinet médical : le format 30 x 20 cm, des mentions utiles et une pose conforme - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Bail commercial bureaux : charges, durée et clauses à vérifier avant de signer
 Sous-location professionnelle : sécuriser l’accord du bailleur avant de parler TVA
 TVA sur les loyers commerciaux : exonération de principe, option à 20 % et risque pour le bailleur
 Le DPE d’un local commercial ne se calcule pas comme celui d’un logement