Achat immobilier par SCI : une gestion organisée, des engagements personnels à anticiper
L’achat immobilier par SCI permet d’acquérir, de gérer et de transmettre un bien à plusieurs dans un cadre organisé. La société devient propriétaire du logement ou de l’immeuble, tandis que les associés détiennent des parts sociales. Cette distinction modifie les règles de décision, le financement et la préparation d’une succession. Elle entraîne aussi des formalités, des frais de fonctionnement et une responsabilité qu’il faut mesurer avant de se lancer.
Ce que change réellement un achat immobilier par SCI
Une société civile immobilière est une personne morale distincte de ses associés. Elle doit réunir au moins 2 associés, personnes physiques ou morales. Ceux-ci réalisent des apports au capital, en numéraire ou, dans certains cas, en nature. En contrepartie, ils reçoivent des parts sociales, dont le nombre correspond généralement à leur participation au capital.
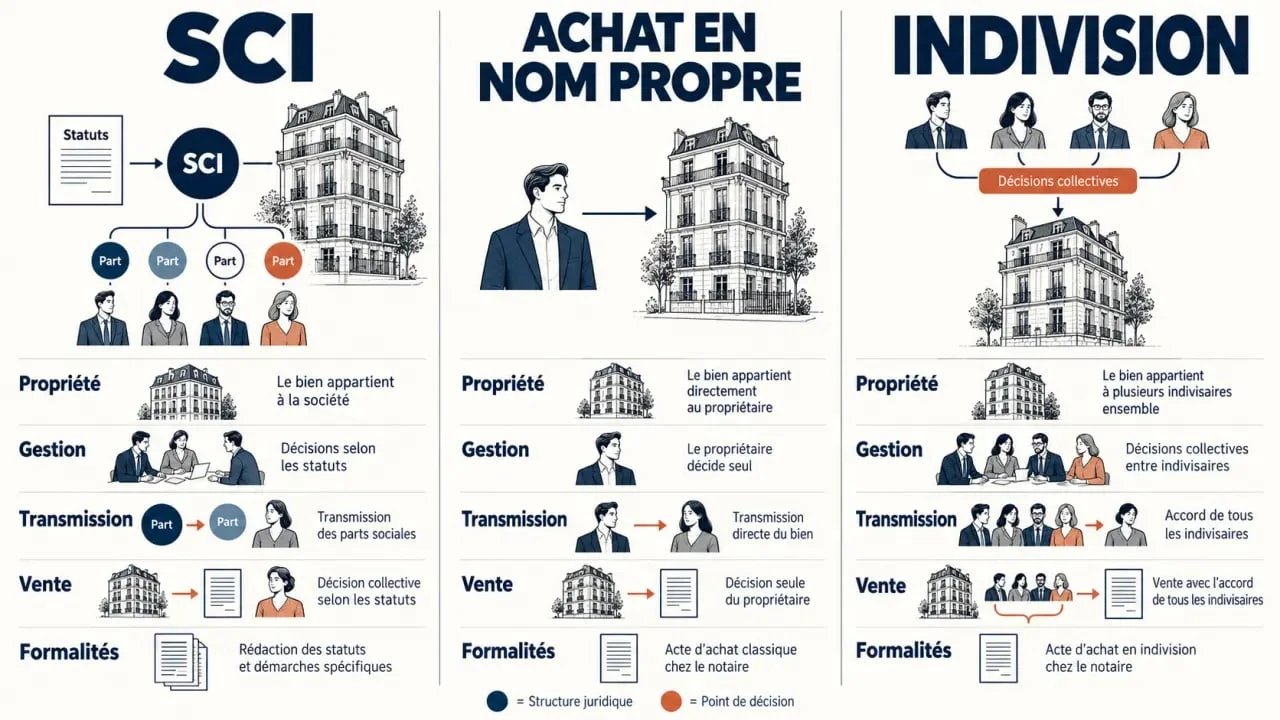
La SCI peut acheter un ou plusieurs biens immobiliers. Le logement ou l’immeuble n’appartient donc pas directement aux associés : il appartient à la société. Le gérant, désigné dans les statuts ou par décision des associés, administre le patrimoine social et signe les actes nécessaires dans la limite de ses pouvoirs. Lors de l’acquisition, c’est lui qui signe l’acte authentique au nom de la SCI.
Les statuts, l’outil de pilotage du projet
Les statuts définissent notamment le nom de la société, son objet social, son siège, le montant du capital, la répartition des parts et les règles de décision. Ils peuvent préciser les pouvoirs du gérant, la majorité requise pour vendre un bien, la répartition des dépenses de travaux ou les conditions de sortie d’un associé.
Une clause d’agrément peut encadrer l’arrivée d’un héritier ou d’un nouvel associé. Les statuts doivent aussi prévoir le fonctionnement des votes, les avances de trésorerie et les conditions de cession des parts. Ces précisions deviennent particulièrement utiles en cas de désaccord, de décès, de travaux coûteux ou de volonté de revendre. Elles évitent de laisser les relations personnelles résoudre seules une question juridique ou financière.
SCI, achat en nom propre ou indivision : choisir selon le projet
La SCI n’est pas systématiquement plus avantageuse. Elle convient surtout aux projets durables impliquant plusieurs personnes : une famille qui souhaite conserver un bien, un investissement locatif détenu à plusieurs, un couple non marié ou des parents qui préparent une transmission progressive. Pour un achat seul et simple, la détention en nom propre reste souvent plus lisible.
| Critère | SCI | Achat en nom propre | Indivision |
|---|---|---|---|
| Propriété | La SCI détient le bien ; les associés détiennent des parts. | L’acquéreur détient directement le bien. | Chaque indivisaire détient une quote-part du bien. |
| Gestion | Elle est organisée par les statuts et le gérant. | Les décisions relèvent du propriétaire. | Les règles légales s’appliquent, avec un risque de blocage. |
| Vente | Elle dépend de la majorité prévue dans les statuts. | Le propriétaire prend seul la décision. | L’unanimité est en principe requise. |
| Transmission | Une donation ou une cession progressive de parts est possible. | Le bien est transmis directement. | Une quote-part indivise est transmise. |
| Fonctionnement | Des formalités et un suivi annuel sont nécessaires. | Le fonctionnement est très simple. | La gestion est simple au départ, mais peut se complexifier. |
Quand la SCI est cohérente
La SCI est pertinente lorsque les associés veulent fixer des règles sur le long terme. Dans une famille, elle peut faciliter la conservation d’un logement sans le diviser matériellement entre les héritiers. Pour un investissement locatif, elle permet d’encadrer les apports, les droits aux bénéfices et les décisions concernant les travaux.
Entre amis, elle peut organiser la détention du bien, à condition d’écrire précisément les modalités de sortie et les capacités financières de chacun. La structure ne supprime pas les désaccords, mais elle donne un cadre pour les traiter.
Les limites à accepter avant de se lancer
Créer une SCI implique des démarches de constitution, une comptabilité adaptée à sa situation, des décisions collectives et une gestion régulière. Les associés ont une responsabilité indéfinie à l’égard des dettes sociales, après poursuite de la société par les créanciers. Les frais de création et de fonctionnement doivent donc être intégrés au budget du projet.
Une SCI acquéreuse peut aussi être considérée comme professionnelle dans certains effets juridiques. Il ne faut pas supposer qu’elle bénéficie automatiquement de toutes les protections accordées à un particulier acquéreur. Ce point mérite d’être examiné avant la signature, notamment lorsque l’achat concerne un bien destiné à l’habitation.
Créer la SCI et acheter le bien : les étapes dans le bon ordre
Dans l’idéal, la SCI est constituée avant la signature de l’acte d’achat. Il est toutefois possible de préparer un compromis en tenant compte de la création à venir, à condition de sécuriser l’opération avec le notaire. La chronologie doit également intégrer la demande de financement, car la banque examinera la société et la situation personnelle de ses associés.
- Définir le projet commun : préciser le bien recherché, son usage familial ou locatif, le budget, l’apport de chacun, la répartition des parts et les règles de sortie.
- Rédiger les statuts : adapter l’objet social, le siège, les pouvoirs du gérant, les majorités de vote, la clause d’agrément et le traitement des dépenses exceptionnelles.
- Constituer le capital : les associés réalisent leurs apports et reçoivent leurs parts sociales.
- Publier l’annonce légale et immatriculer la SCI : ces formalités permettent à la société d’exister juridiquement.
- Obtenir le prêt et signer l’acquisition : le gérant signe au nom de la SCI, s’il dispose des pouvoirs nécessaires.
Avant de signer un compromis, les associés ont intérêt à vérifier la répartition exacte des apports, la personne qui supportera une éventuelle hausse des mensualités, les garanties exigées par la banque et la stratégie prévue en cas de revente. Il faut également déterminer comment seront financés les travaux et dans quelles conditions les avances consenties à la SCI seront remboursées.
Un notaire, un avocat ou un expert-comptable peut accompagner les projets qui associent transmission, apport d’un bien existant ou fiscalité complexe. Cet accompagnement permet de vérifier la cohérence entre les statuts, le financement et l’objectif patrimonial.
Financer une SCI : le prêt est possible, la garantie souvent personnelle
Une SCI peut souscrire un prêt immobilier. La banque analyse la valeur et la nature du bien, le niveau des loyers attendus lorsqu’il s’agit d’un investissement, l’apport ainsi que les revenus et l’endettement des associés. Elle peut demander une hypothèque ou une autre sûreté sur le bien, mais aussi une caution personnelle des associés ou du gérant.
La société ne fait donc pas disparaître l’engagement personnel. Si les loyers ne couvrent pas les échéances ou si la SCI rencontre des difficultés, les associés peuvent rester exposés. Il est prudent de déterminer à l’avance si les apports seront strictement proportionnels aux parts, si des comptes courants d’associés financeront les travaux et comment ces avances seront remboursées.
Le financement doit aussi être cohérent avec la répartition des parts. Un associé qui apporte davantage ou garantit une part plus importante du prêt doit savoir comment cette situation sera prise en compte dans les statuts et dans les décisions collectives.
IR ou IS : une décision fiscale qui pèse aussi sur la revente
Par défaut, la SCI relève de l’impôt sur le revenu. Les revenus fonciers sont imposés entre les mains des associés, à hauteur de leur quote-part, qu’ils aient ou non perçu effectivement les sommes. Ce régime convient souvent à une détention patrimoniale familiale ou à des associés qui recherchent une fiscalité immobilière directement liée à leur situation personnelle. La durée de détention est prise en compte pour l’imposition de la plus-value lors de la revente.
La SCI peut opter pour l’impôt sur les sociétés. Dans ce cadre, les bénéfices sont imposés au niveau de la société, avec un taux de 15 % jusqu’à 42 500 € de bénéfices et de 25 % au-delà. Les intérêts d’emprunt et l’amortissement du bien font notamment partie des éléments à examiner.
Ce mécanisme peut améliorer la trésorerie pendant l’exploitation, mais il modifie la fiscalité de sortie. La plus-value repose alors sur la valeur nette comptable, souvent réduite par les amortissements pratiqués. Le choix entre l’IR et l’IS doit donc tenir compte des loyers, des charges, de la durée de détention envisagée et de la revente.
Résidence principale et location meublée : deux vigilances
Détenir sa résidence principale via une SCI mérite une analyse individualisée. Certains avantages attachés à la détention directe peuvent être moins simples à mobiliser, notamment au moment de la revente. La location meublée demande également de la prudence : elle peut constituer une activité commerciale et entraîner des conséquences sur le régime fiscal de la SCI.
Avant de choisir l’IR ou l’IS, il faut comparer l’impôt sur les loyers et les effets d’une vente, d’une donation ou d’un décès. Le même raisonnement s’applique aux projets de transmission : la détention de parts peut faciliter une transmission progressive, mais les conditions d’entrée des héritiers et les règles d’agrément doivent être prévues.
En pratique, l’achat immobilier par SCI est un choix de gouvernance patrimoniale avant d’être un simple montage fiscal. Il est cohérent lorsque le projet, les relations entre associés, le financement et la transmission sont étudiés ensemble. La SCI peut alors structurer la détention du bien, à condition d’accepter ses formalités, ses coûts et les garanties personnelles susceptibles d’être demandées.
- Immobilier d’entreprise en Bretagne : achetez, louez ou valorisez vos locaux avec méthode - 21 octobre 2026
- La rénovation énergétique soutient la valeur vénale, surtout si le DPE progresse - 21 octobre 2026
- Plaque de cabinet médical : le format 30 x 20 cm, des mentions utiles et une pose conforme - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Baux commerciaux, construction, copropriété : le champ réel d’un avocat en droit immobilier de l’entreprise à Paris
 PMR et ERP à Toulouse : audit, travaux et conformité sans angle mort
 Contester un permis de construire : délai de 2 mois, intérêt à agir et recours utiles
 Contrat Local de Santé : 5 étapes pour structurer la politique de santé de votre territoire