
Acheter aux enchères immobilières : la mise à prix ne fait pas la bonne affaire
Identifier la vente avant de sélectionner le bien
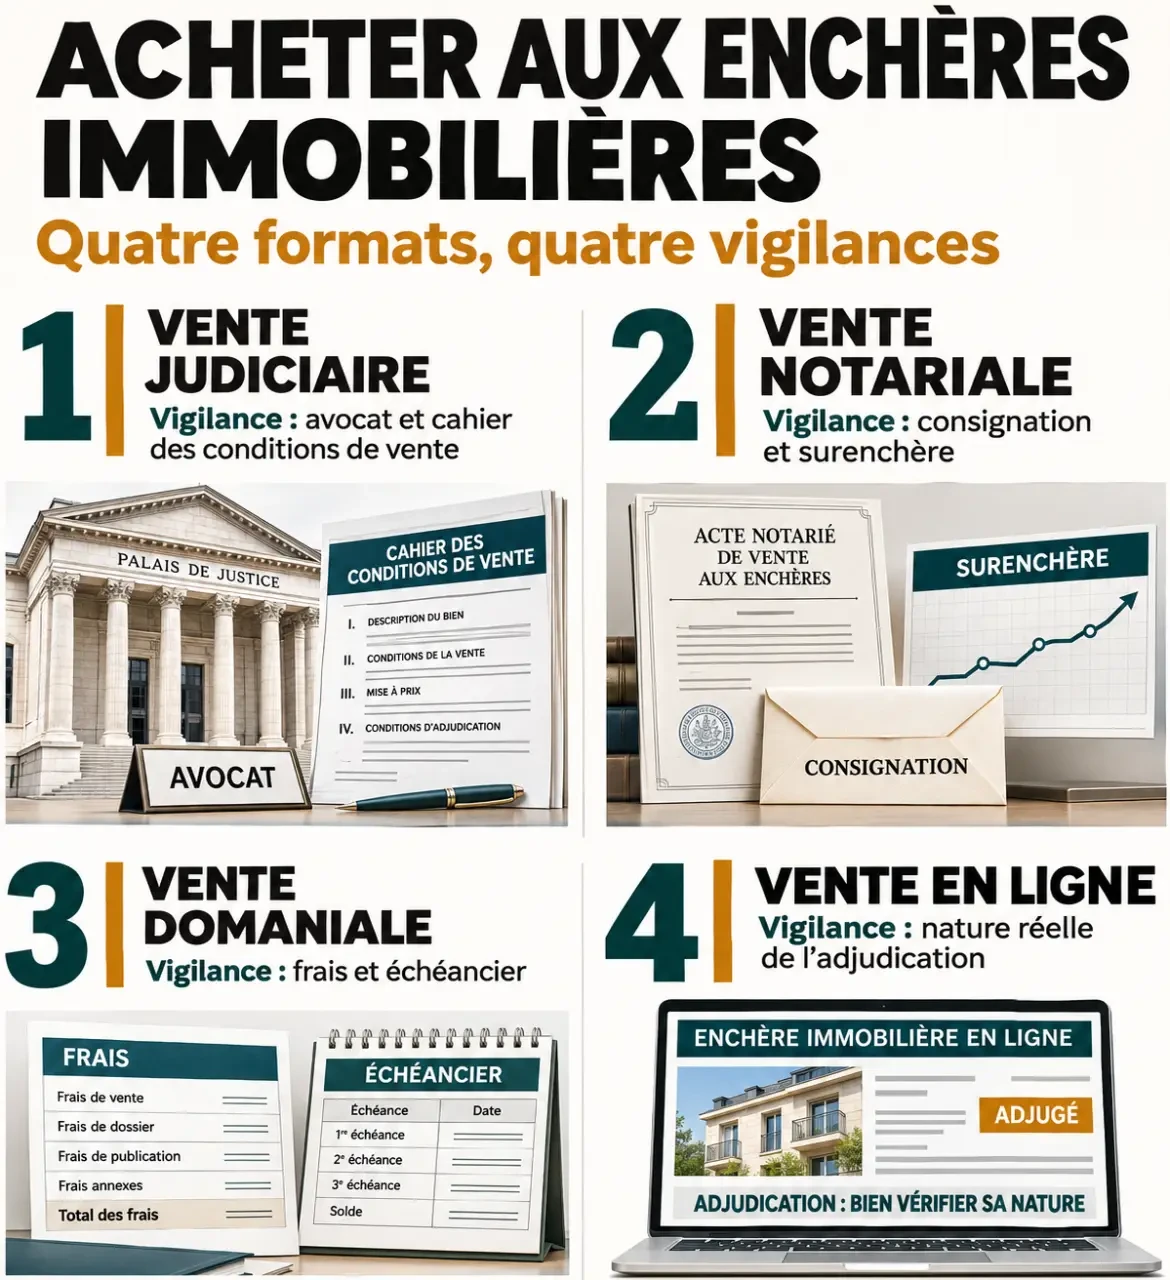
Le terme « enchères immobilières » recouvre plusieurs procédures. Leur distinction est essentielle : elle détermine qui peut enchérir, avec quel accompagnement et à quel moment l’engagement devient définitif.
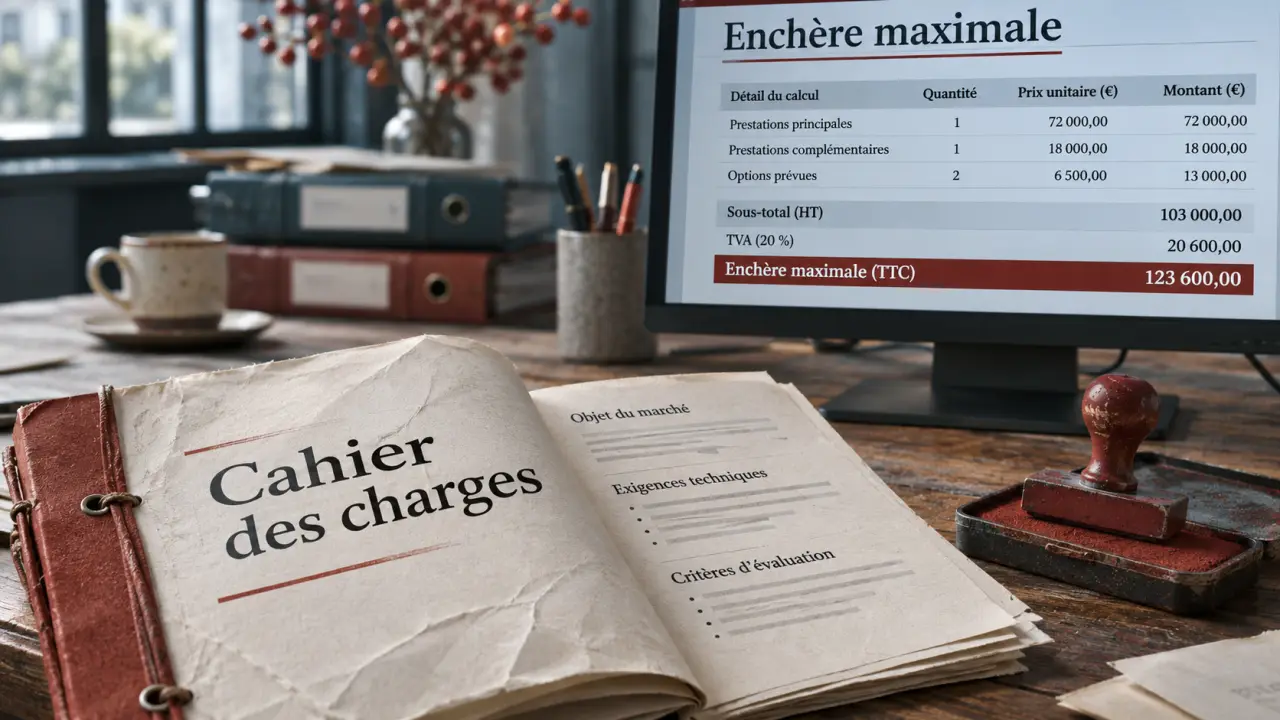
Calcul de l’enchère maximale
Renseignez votre budget et les dépenses à prévoir pour estimer le montant maximal de votre enchère.
Enchère maximale estimée
Le résultat est nul : vérifiez les montants saisis.
Récapitulatif des montants saisis
- Budget total disponible
- 0,00 €
- Coûts d’acquisition
- 0,00 €
- Frais propres à la vente
- 0,00 €
- Travaux estimés
- 0,00 €
- Coûts post-achat
- 0,00 €
- Réserve pour imprévus
- 0,00 €
Formule : enchère maximale = budget total disponible − coûts d’acquisition − frais propres à la vente − travaux − coûts post-achat − réserve pour imprévus.
À vérifier : cette estimation ne remplace pas le décompte écrit de l’organisateur ni la vérification de votre financement.
| Format | Principe | Point à vérifier |
|---|---|---|
| Vente judiciaire | Adjudication au tribunal, notamment après une saisie ou dans certaines liquidations. | Représentation par un avocat et lecture du cahier des conditions de vente. |
| Vente notariale | Vente organisée par un notaire, souvent à l’initiative du propriétaire. | Consignation, modalités d’adjudication et éventuelle surenchère. |
| Vente domaniale | Cession d’un bien de l’État selon la procédure annoncée. | Critères de sélection, frais et échéancier propres au dossier. |
| Vente en ligne | Participation à distance, dans un cadre juridique variable. | Véritable adjudication ou simple recueil d’offres avant compromis. |
Internet est un canal, pas un régime juridique. Une plateforme peut organiser une adjudication ou une vente interactive dans laquelle le vendeur choisit une offre. Les règles de rétractation et de financement ne se déduisent donc pas du seul mot « enchères ».
Pour trouver des opportunités, consultez Licitor pour les ventes judiciaires, Enchères Publiques pour différents formats et le portail des cessions immobilières de l’État pour les biens domaniaux. Les études notariales, cabinets d’avocats et journaux d’annonces légales complètent cette recherche. Vérifiez ensuite chaque annonce auprès de l’organisateur : date, visite, documents et maintien de la vente.
Vérifier ce que vous achetez, pas seulement ce que vous visitez
Demandez le cahier des conditions de vente ou le cahier des charges dès qu’un bien vous intéresse. Ce document précise notamment sa désignation, son occupation, les servitudes, les frais et les modalités de paiement. Une annonce attractive ne remplace jamais cette lecture.
Organiser une visite réellement utile
Les visites sont souvent proposées sur des créneaux imposés. Préparez vos questions et, si possible, faites-vous accompagner par un professionnel du bâtiment. Examinez l’humidité, les fissures, la toiture lorsqu’elle est accessible, les installations et les parties communes. Consultez les diagnostics, dont le DPE, sans les confondre avec une expertise générale de l’état du logement.
En copropriété, recherchez les procès-verbaux d’assemblée générale, les charges et les travaux votés ou envisagés. Un appartement peu cher peut nécessiter une rénovation privative tout en supportant prochainement des dépenses importantes dans l’immeuble.
Clarifier l’occupation et la nature du lot
Un bien occupé n’est pas immédiatement disponible. Identifiez le statut des occupants, l’existence d’un bail et les démarches éventuellement nécessaires pour obtenir sa libération. Ne prévoyez ni emménagement ni revenus locatifs sans avoir évalué cette situation avec le professionnel chargé de la vente.
Vérifiez aussi que l’annonce concerne bien la pleine propriété du logement : certaines portent sur des droits indivis ou des parts de société. Les conséquences juridiques et financières sont différentes. Enfin, ne supposez pas bénéficier des mêmes recours pour les défauts du bien que lors d’un achat classique.
Fixer un plafond qui inclut les frais et les imprévus
Votre enchère maximale se calcule à rebours : partez du budget total disponible, puis retirez les frais, les travaux et une réserve pour aléas. Comparez le résultat avec la valeur de biens similaires, en tenant compte de leur état et de leur disponibilité.
- Prix d’adjudication : montant de l’enchère gagnante.
- Coûts d’acquisition : droits, taxes, émoluments et formalités applicables.
- Coûts propres à la vente : frais préalables, procédure, publicité et honoraires éventuels.
- Coûts après achat : travaux, assurance, financement et période sans occupation ou sans loyer.
Demandez un décompte écrit plutôt que d’appliquer un pourcentage trouvé sur une annonce. Licitor présente, par exemple, des ventes avec des honoraires de 14,28 % TTC à la charge de l’adjudicataire : ce taux concerne les opérations indiquées, pas toutes les enchères immobilières. De même, un titre établi par l’administration pour un bien domanial ne permet pas de conclure automatiquement à l’absence de toute taxe ou dépense.
Le véritable socle de votre budget est la trésorerie encore disponible après l’achat. Distinguez trois enveloppes : l’argent immobilisé pour participer, celui nécessaire au règlement et celui permettant de rendre le bien utilisable. Une opération peut sembler rentable sur le papier tout en vous laissant incapable de financer une réparation urgente. Ce test de liquidité est aussi important que la décote espérée.
Sécuriser le financement avant de porter une enchère
Lors d’une adjudication judiciaire, vous ne disposez pas du délai de rétractation applicable à certains achats résidentiels classiques, ni d’une condition suspensive d’obtention de prêt. Un refus bancaire ne vous libère donc pas de votre engagement. Pour les autres formats, faites confirmer le régime applicable avant de participer.
Présentez à votre banque le dossier du bien, le budget global et le calendrier de règlement. Une simulation ou un accord de principe ne vaut pas mise à disposition des fonds. Vérifiez également le financement des travaux et des frais, qui peuvent nécessiter un apport personnel.
La consignation constitue une garantie de participation, distincte du coût total. Son montant et sa forme doivent être confirmés auprès de l’organisateur. Pour une saisie immobilière judiciaire, la garantie est en principe de 10 % de la mise à prix, avec un minimum de 3 000 € ; d’autres procédures peuvent imposer des modalités différentes.
En matière notariale, Homki mentionne un acompte de 10 % et un règlement du solde sous 45 jours. Pour certaines ventes domaniales, il décrit un dépôt de 5 % lorsque la mise à prix dépasse 7 500 €, ainsi qu’un paiement par tiers sous 30, 60 et 90 jours, avec intérêts selon les échéances. Ces modalités doivent être vérifiées dans le cahier de chaque vente, sans les considérer comme universelles.
Enchérir sans dépasser sa limite, puis respecter le calendrier
Pour une vente judiciaire immobilière au tribunal, un avocat habilité porte les enchères pour vous. Contactez-le suffisamment tôt pour transmettre les justificatifs, constituer la garantie et signer le mandat précisant votre plafond. Pour une vente notariale, domaniale ou interactive, suivez les conditions d’inscription propres à l’organisateur.
- Faites confirmer la tenue de la vente et l’absence de modification importante.
- Remettez les documents et garanties dans les délais demandés.
- Fixez votre maximum définitif, frais compris, avant le début des enchères.
- Si vous remportez la vente, obtenez immédiatement le calendrier écrit des démarches et règlements.
En saisie immobilière judiciaire, une surenchère peut être formée dans les 10 jours, pour au moins 10 % du prix principal. L’adjudication n’est donc pas nécessairement définitive dès l’audience. Le paiement du prix intervient en principe dans les 2 mois suivant l’adjudication définitive, selon les règles applicables.
Après la vente, anticipez l’assurance, les formalités et la prise de possession. Le paiement et la remise des clés ne coïncident pas toujours, notamment si le logement est occupé. Renoncer à une enchère devenue trop chère reste une bonne décision : l’objectif n’est pas de gagner la vente, mais d’acquérir un bien dont vous maîtrisez le coût et les contraintes.
Partager cet article
Articles qui pourraient vous intéresser :
 Achat de cabinet en profession libérale : crédit fixe, SCI et points de contrôle avant signature
 PASS, L.AS. ou STAPS : ce qui change vraiment l’entrée en IFMK
 Aménagement d’un espace d’accueil : 3 à 5 m entre l’entrée et le comptoir, comptoir PMR et flux sans embouteillage
 Comptable dans les Yvelines : trouver un cabinet ou un emploi dans le 78